猜你想问
这份研报主要分析了哪些软商品?
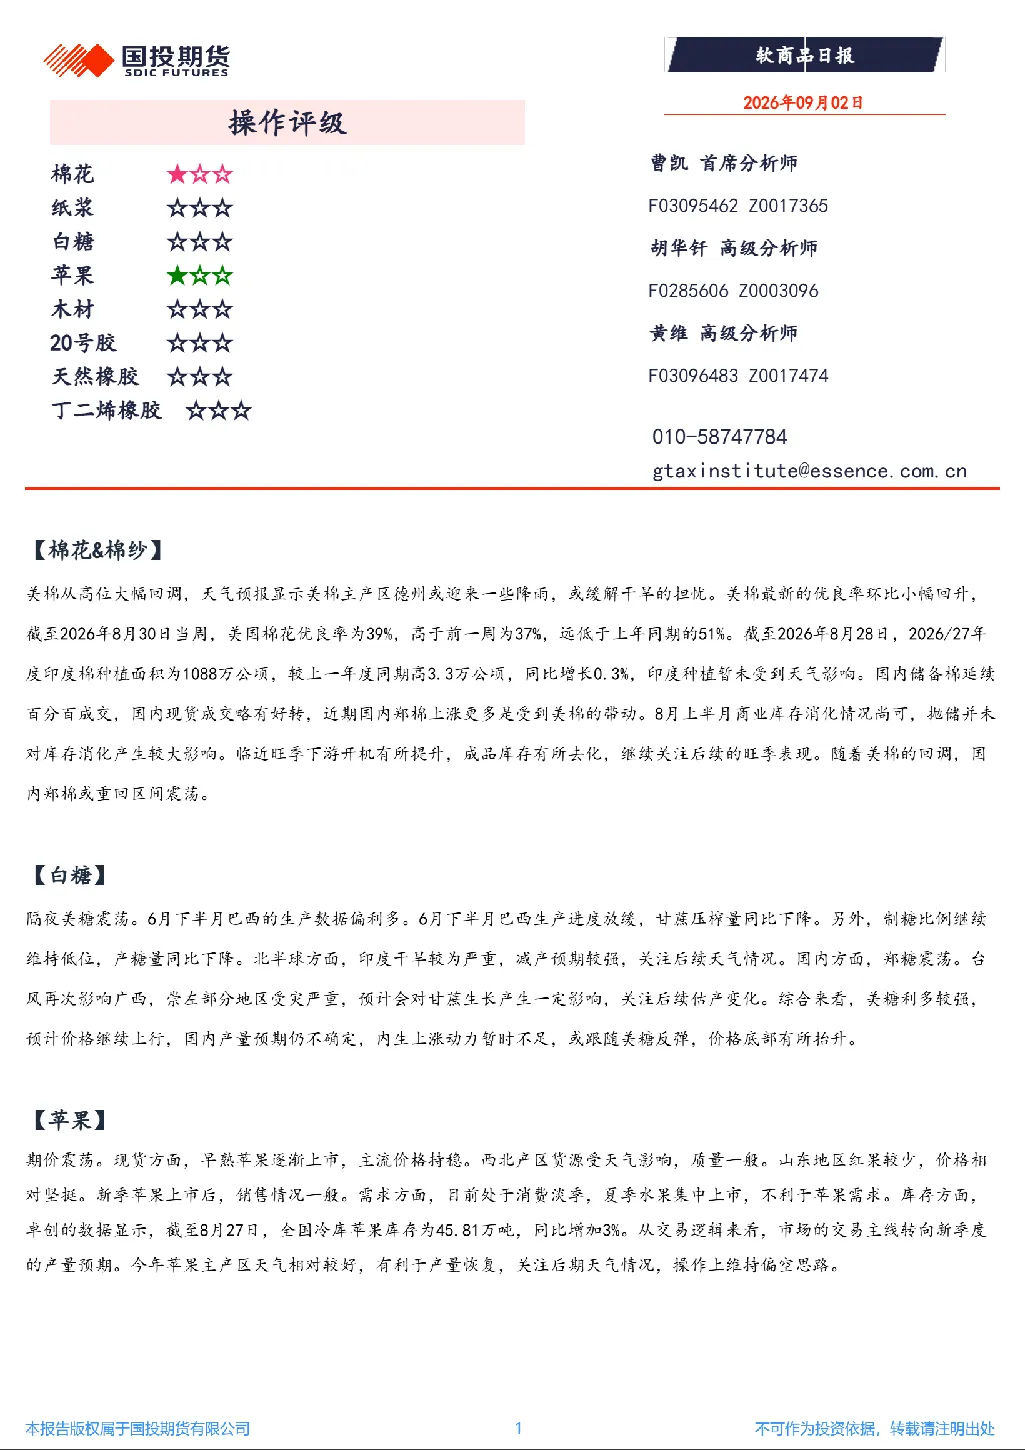
本研报主要分析了棉花&棉纱、白糖、苹果、20号胶&天然橡胶&合成橡胶、纸浆、原木等软商品的市场动态。涵盖了各商品的期货价格、现货成交、供需关系、库存变化以及关键影响因素,为投资者提供了全面的行业分析视角。
棉花和棉纱市场的最新趋势是什么?
棉花市场方面,美棉大幅回调,德州地区可能因降雨缓解干旱担忧,但优良率仍低于去年同期。印度棉种植面积同比增长0.3%。国内储备棉成交活跃,现货成交略有好转,郑棉上涨受美棉带动。商业库存消化尚可,抛储影响有限,下游开机提升带动成品库存去化。棉纱市场与棉花关联紧密,受美棉上涨影响,郑棉或重回区间震荡。
苹果市场目前面临哪些挑战?
苹果市场当前处于震荡状态。现货方面,早熟苹果上市,主流价格稳定,但西北产区质量一般,山东红果较少导致价格坚挺。新季苹果上币后销售一般,需求淡季明显,夏季水果集中上市不利于苹果需求。库存方面,冷库苹果库存同比增加3%,市场转向新季产量预期,主产区天气较好利于产量恢复,操作上维持偏空思路。
天然橡胶和合成橡胶市场现状如何?
天然橡胶RU和20号胶NR期货下跌,丁二烯橡胶BR冲高回落。现货方面,天然橡胶下跌,合成橡胶上涨,丁二烯港口价格上涨。供应方面,全球天胶供应进入高产期,关注产区天气;丁二烯装置开工率下降后回升。需求方面,全钢胎开工率回升,半钢胎回落,终端市场偏弱,山东轮胎产成品库存下降。库存方面,青岛天胶总库存下降,保税区库存回升,一般贸易库存下降;顺丁橡胶社会库存增加;丁二烯港口库存下降。下游需求一般,天胶供应增加库存下降,合成供应下降库存增加,中东局势紧张成本驱动增强,市场情绪不稳。
研报提示了哪些潜在风险?
本研报提示软商品市场潜在风险包括:美棉和印度棉产量不确定性影响棉花价格波动;白糖市场受巴西和印度产量预期影响;苹果市场面临需求淡季和库存增加的双重压力;天然橡胶和合成橡胶市场受供需错配及中东局势影响;纸浆市场短期上涨空间受限,库存高位压制价格;原木市场供应增加可能缓解库存压力,但需关注后期到货量变化。各商品均存在国际市场波动和国内政策调整风险。