猜你想问
这份研报的核心内容是什么?
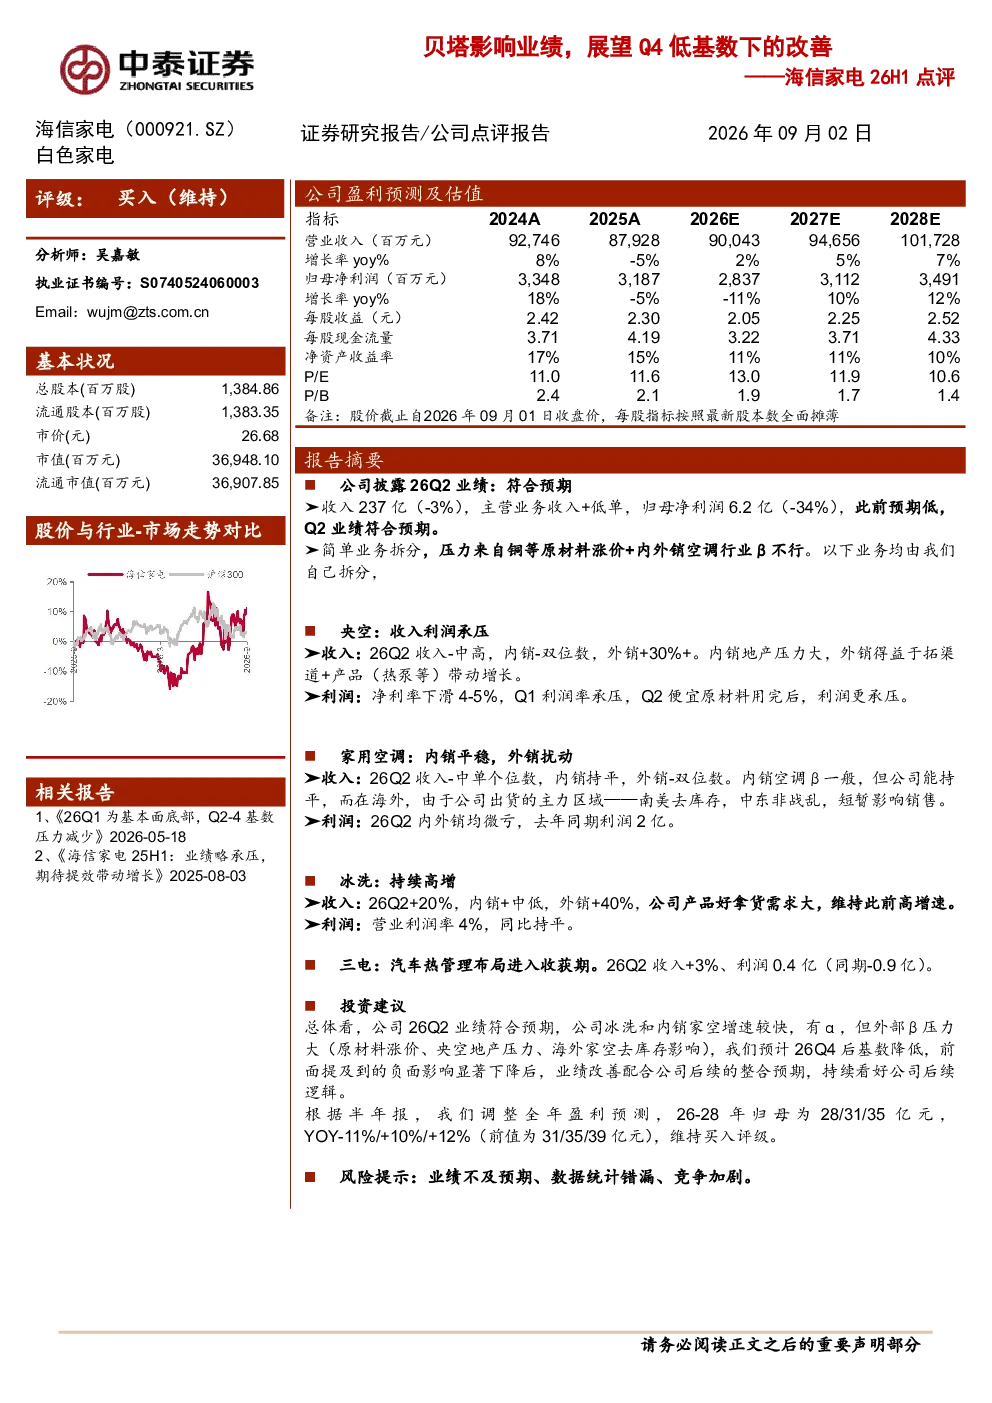
该研报分析海信家电2026年Q2业绩表现,指出收入237亿元(-3%),归母净利润6.2亿元(-34%),主要受原材料涨价及内外销空调行业β影响。报告拆分央空、家用空调、冰洗、三电业务,显示冰洗和内销家空增速较快,但外部β压力大。预计2026Q4后基数降低,负面影响显著下降后业绩改善。
空调行业发展趋势如何?
研报指出空调行业受β影响明显,原材料成本上涨是主要压力。海信家电内部业务中,央空收入利润承压,家用空调内外销微亏,冰洗业务持续高增,三电业务汽车热管理布局进入收获期。行业整体来看,外销渠道拓展和产品创新(如热泵)是增长动力,但南美去库存等因素带来扰动。
研报重点分析了哪些方向?
报告重点分析了海信家电各业务板块表现及行业β影响。具体包括央空业务受内销地产压力和外销增长驱动的影响,家用空调内外销的微亏状况,冰洗业务的高增长及利润率,以及三电业务汽车热管理收入的初步贡献。同时,报告预测了公司未来三年盈利情况,维持买入评级。
当前市场对海信家电的判断是什么?
市场对海信家电的判断显示,公司业绩受行业β影响较大,但冰洗和内销空调业务展现出较强增长潜力。原材料成本压力是短期主要挑战,但报告预计2026Q4后基数效应将缓解负面影响。公司三电业务布局逐步见效,长期发展逻辑得到持续看好。
研报提示了哪些风险?
研报提示的主要风险包括业绩不及预期、数据统计可能存在的错漏,以及市场竞争加剧。这些风险可能影响公司盈利表现和业务拓展。例如,原材料价格波动、渠道竞争变化、以及新进入者的冲击等,都可能对公司经营带来不确定性。
你可能感兴趣
图说2018年10月保费数据及投资建议:Q4低基数下补缺口持续推进,关注开门红策略调整所带来的分化效应
金融长城证券2018-11-18
2025年三季报点评关注Q4低基数下业绩或持续高增
华创证券2025-10-31
环比改善明显,期待下半年低基数下的加速增长
食品饮料中泰证券2022-08-27
纺织服饰行业周报:11月低基数下品牌及出口均改善,优选具有α的龙头标的
纺织服装开源证券2023-12-10
11月经济数据预测:低基数下的改善
新时代证券2019-12-05
4月央行信贷收支表要点解读:低基数下的大行存贷增速差改善
金融开源证券2025-05-15
港股公司信息更新报告:业绩承压下见经营韧性,看好FY2023低基数下业绩改善
开源证券2022-06-01
公司信息更新报告:低基数下业绩高增,期待管理进一步改善
食品饮料开源证券2022-10-28
首旅酒店2024Q3业绩点评:拓店加速且高质量,低基数下有望改善
休闲服务国泰君安证券2024-10-31
2025Q3业绩点评直营进入改善区间,低基数下业绩高增
国泰海通证券2025-11-03