猜你想问
曲美家居最新研报核心内容是什么?
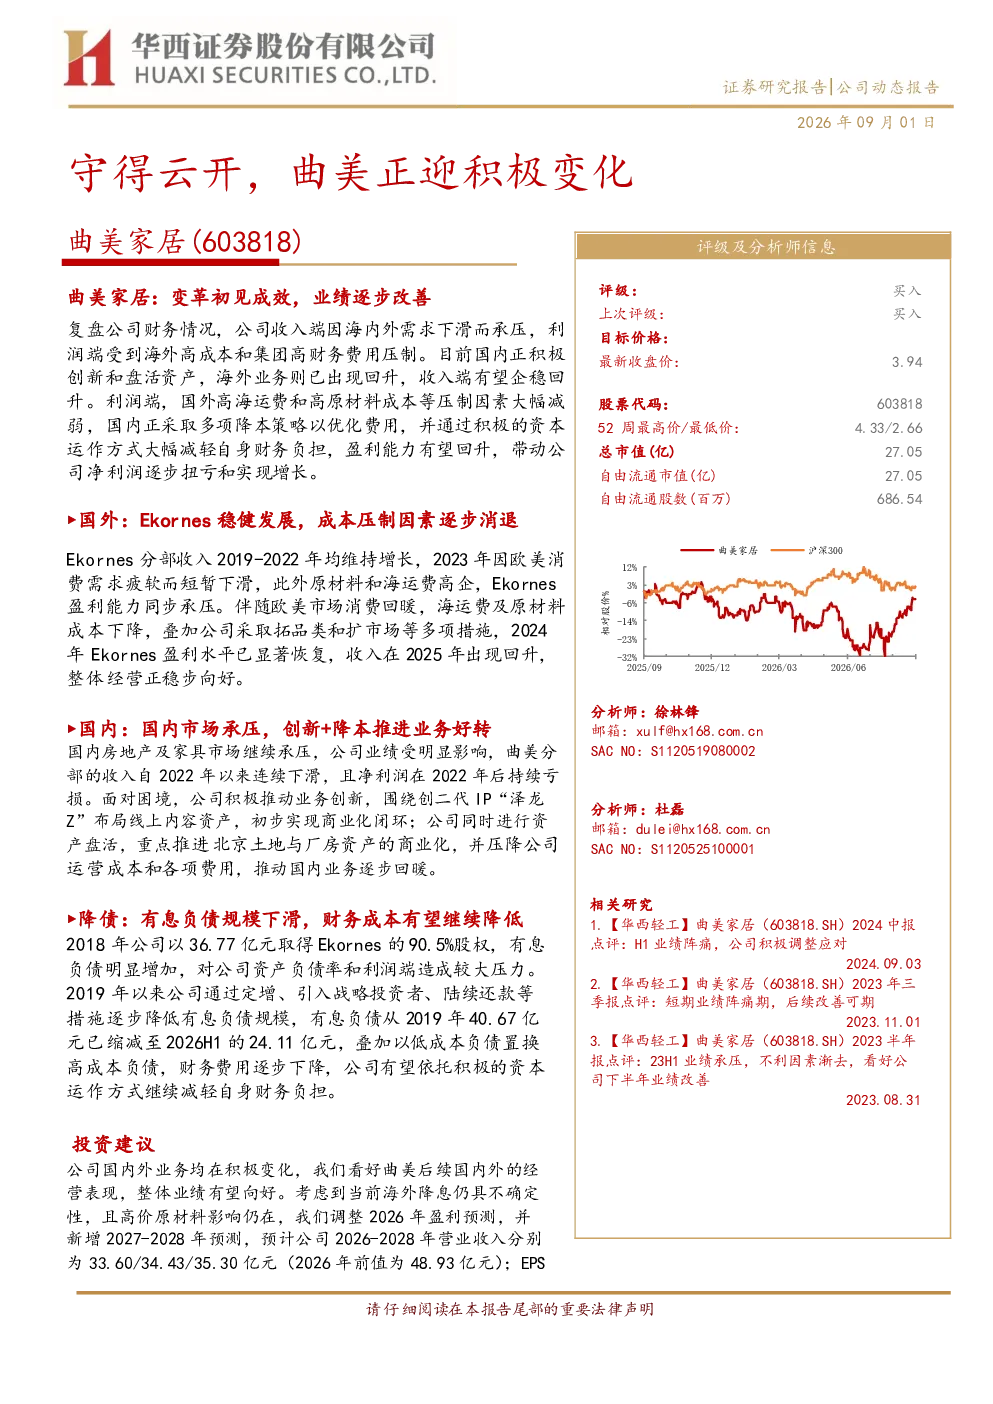
曲美家居最新研报指出,公司收入端受海内外需求下滑影响承压,利润端则因海外高成本和集团高财务费用受压制。目前国内通过业务创新、资产盘活和降本增效缓解压力,海外业务在2025年已回升,收入端有望企稳回升。利润端,海外成本压制因素逐步消退,国内降本措施优化费用,财务费用通过资本运作持续降低,盈利能力有望回升,带动净利润逐步扭亏和增长。
家具行业发展趋势如何?
家具行业发展趋势方面,报告分析指出,随着房地产和家具市场低迷,行业面临挑战。但国内市场通过业务创新如线上内容布局,实现“线上种草至线下”转化,如曲美家居围绕创始人IP“泽龙Z”的直播带货增长迅速。同时,资产盘活如闲置厂房出租率提升,以及降本增效措施如关停亏损业务、优化组织架构,助力企业缓解压力。海外市场方面,Ekornes品牌在欧美需求疲软和成本压力下滑后,通过产品与产能优化、渠道市场拓展及成本控制,逐步恢复盈利能力。
研报重点分析了曲美家居的哪些业务?
研报重点分析了曲美家居的国内外业务。国外业务方面,报告详细解析了Ekornes品牌的发展情况、产品与产能布局、渠道与市场表现,以及盈利优化措施。国内业务方面,报告聚焦于曲美家居在房地产和家具市场低迷下的压力应对,包括创新与盘活策略如线上内容布局和资产盘活,以及降本增效措施如关停亏损业务和费用管控。
当前市场对曲美家居的判断是什么?
当前市场对曲美家居的判断显示,公司面临收入端和利润端的压力,但通过国内业务创新、资产盘活和降本增效措施正在逐步缓解。海外业务已回升,收入端有望企稳,利润端则受益于成本压制消退和费用优化,盈利能力有望改善。此外,公司通过定增、引入战略投资者和还款逐步降低有息负债,财务费用下降,未来有望继续减轻财务负担。
研报提示了哪些风险?
研报提示了并购整合不及预期、地产销售恢复不及预期、行业竞争加剧等风险。具体来看,2018年收购Ekornes导致有息负债增加,虽然近年来通过定增、引入战略投资者和还款逐步降低规模,但仍需关注整合效果。同时,房地产市场和家具行业的恢复情况存在不确定性,行业竞争加剧也可能对公司经营产生影响。