猜你想问
这份研报的核心内容是什么?
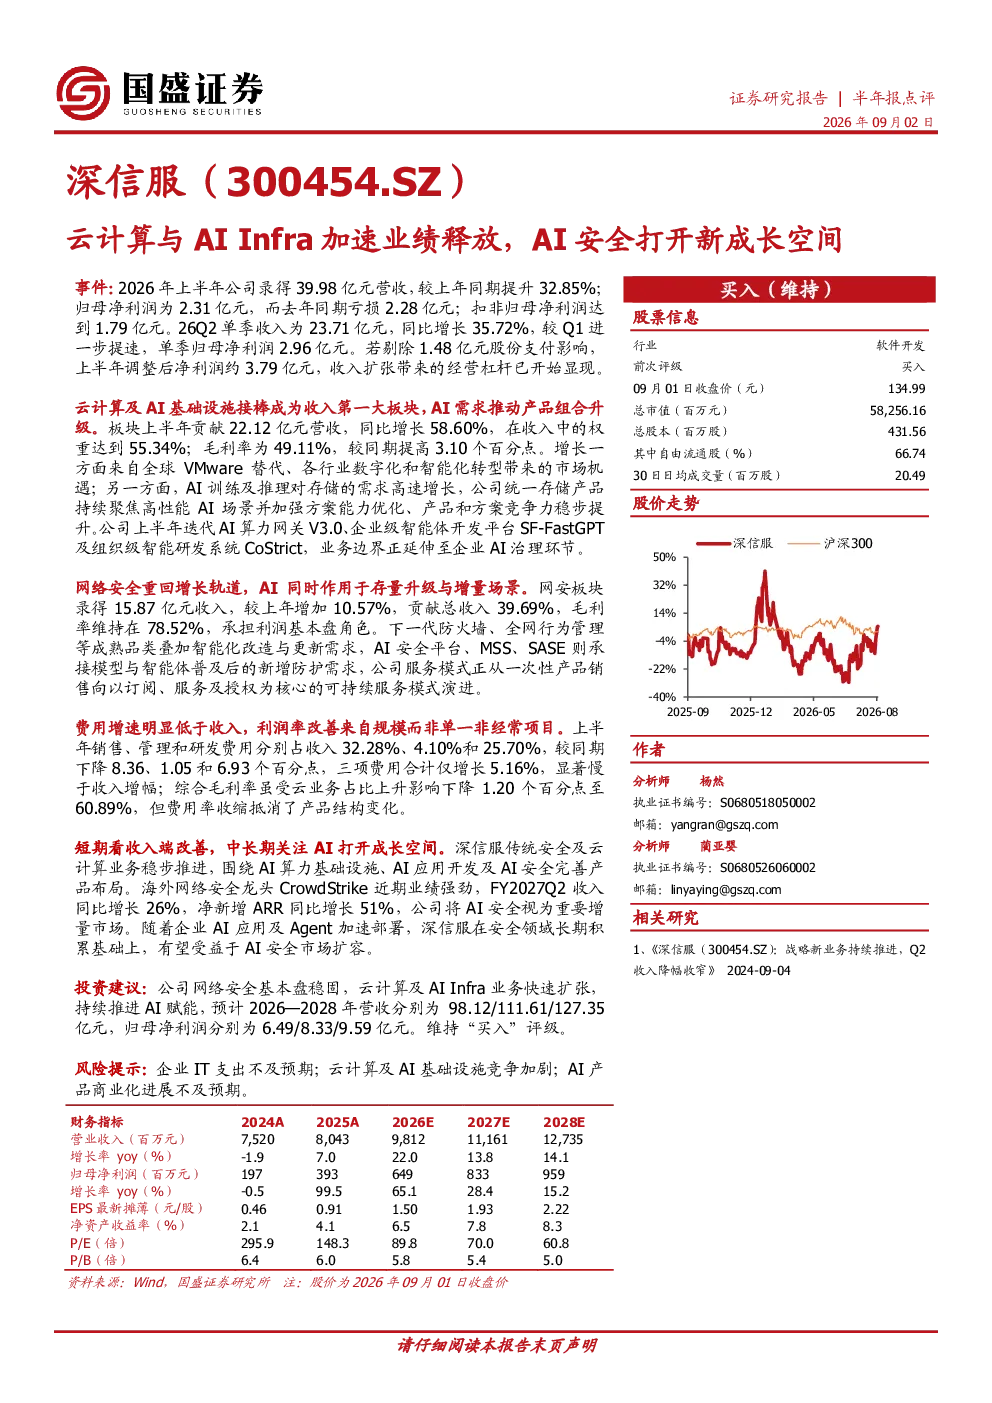
报告显示公司2026年上半年营收39.98亿元,同比增长32.85%,归母净利润2.31亿元,扭亏为盈。云计算及AI基础设施成为收入第一大板块,贡献22.12亿元营收(同比增长58.60%),占比55.34%,毛利率49.11%;AI算力需求推动产品升级,公司迭代AI算力网关V3.0等。网络安全板块收入15.87亿元(同比增长10.57%),毛利率78.52%,承担利润基本盘,AI安全平台等承接新增防护需求,服务模式向订阅、服务及授权演进。费用增速低于收入,综合毛利率60.89%,费用率收缩抵消产品结构变化。短期收入端改善,中长期AI打开成长空间。公司围绕AI算力基础设施、AI应用开发及AI安全完善产品布局,受益于AI安全市场扩容。预计2026-2028年营收分别为98.12/111.61/127.35亿元,归母净利润分别为6.49/8.33/9.59亿元,维持“买入”评级。
云计算与AI基础设施行业发展趋势如何?
云计算与AI基础设施行业正经历快速发展,AI算力需求持续提升推动产品升级。公司迭代AI算力网关V3.0等,反映行业技术创新方向。网络安全板块收入占比稳定,毛利率较高,显示行业盈利能力较强。服务模式向订阅、服务及授权演进,符合行业数字化转型趋势。AI安全市场扩容为公司带来新机遇,但需关注企业IT支出、竞争加剧及产品商业化进展等风险。
研报重点分析了哪些方向?
研报重点分析了公司业绩改善情况,特别是云计算及AI基础设施板块的强劲增长,贡献了主要营收增量。AI算力网关等产品的迭代升级体现了行业技术发展方向。网络安全板块作为利润基本盘,收入占比稳定,毛利率78.52%显示其盈利能力。报告还分析了公司围绕AI算力基础设施、AI应用开发及AI安全的产品布局,以及服务模式向订阅、服务及授权的演进趋势。
当前市场现状如何判断?
当前市场呈现云计算与AI基础设施需求旺盛,AI安全市场加速扩容的态势。公司业绩改善,短期收入端表现亮眼,长期受益于AI发展机遇。云计算及AI基础设施竞争加剧,但公司凭借技术积累和产品迭代保持优势。网络安全板块毛利率高企,提供稳定利润支撑。AI产品商业化是关键,需关注市场接受度和企业IT支出变化。
研报提示了哪些风险?
研报提示的主要风险包括:企业IT支出不及预期,可能影响公司收入增长;云计算及AI基础设施竞争加剧,可能压缩利润空间;AI产品商业化进展不及预期,影响市场拓展效果。此外,还需关注技术迭代速度和市场需求变化等风险因素,这些因素可能对公司业绩和未来发展产生影响。