猜你想问
这份研报的核心内容是什么?
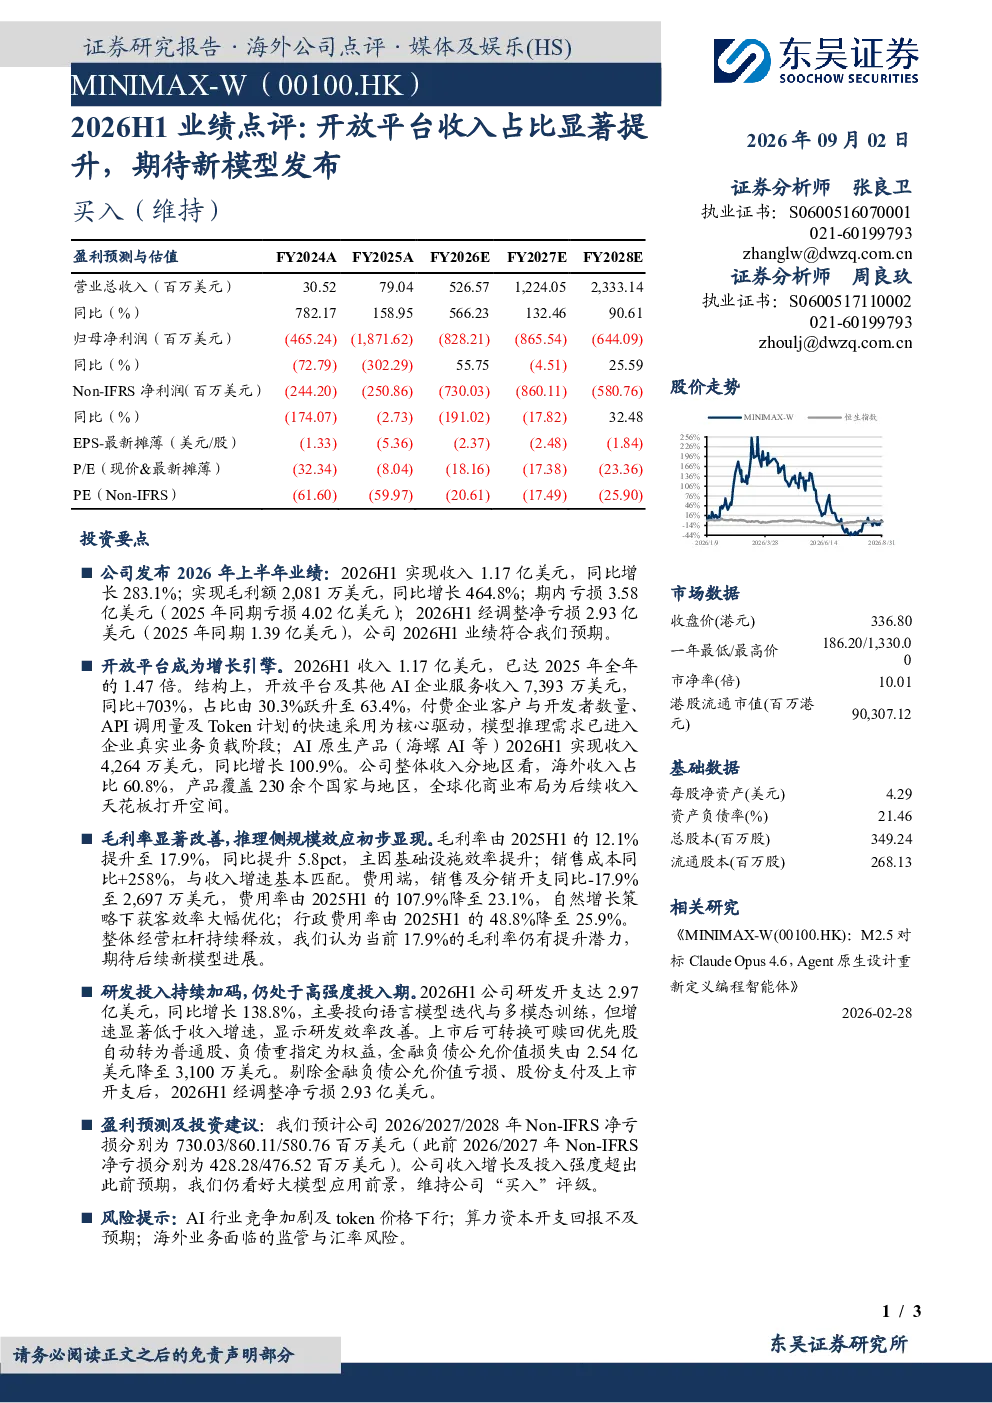
该研报点评MINIMAX-W 2026年上半年业绩,显示收入1.17亿美元同比增长283.1%,毛利额2,081万美元同比增长464.8%。开放平台收入占比提升至63.4%,成为主要增长动力,AI原生产品收入同比增长100.9%。海外收入占比60.8%,覆盖230余个国家与地区。毛利率由12.1%提升至17.9%,研发开支达2.97亿美元同比增长138.8%但增速低于收入增速。
AI行业发展趋势如何?
AI行业正经历快速发展,开放平台模式成为重要增长引擎,企业客户与开发者数量、API调用量及Token计划快速采用。AI原生产品收入增长显著,海外市场拓展迅速。行业竞争加剧,Token价格波动,算力资本开支回报需关注,海外业务面临监管与汇率风险。
研报重点分析了哪些方向?
研报重点分析了MINIMAX-W通过开放平台和AI原生产品实现快速增长的模式,关注毛利率显著改善及研发投入持续加码。报告指出公司海外市场拓展成效显著,但需警惕AI行业竞争、Token价格下行、算力资本开支回报及海外业务风险。
当前市场对MINIMAX-W的判断是什么?
市场判断MINIMAX-W实现快速增长,收入强劲,未来潜力巨大。公司通过开放平台和AI原生产品推动业务发展,毛利率改善,研发效率提升。尽管仍处于亏损阶段,但收入持续增长,维持“买入”评级需关注AI行业竞争、Token价格波动、算力资本开支回报及海外业务风险。
研报提示了哪些风险?
研报提示AI行业竞争加剧可能导致市场份额下降,Token价格下行影响收入,算力资本开支回报不及预期增加财务压力,海外业务面临监管政策变化和汇率波动风险。这些风险需关注,可能影响公司未来业绩表现和估值水平。
你可能感兴趣
智谱(02513.HK)2026H1业绩点评:开放平台收入加速放量
东吴证券2026-09-03
年报点评报告:业绩符合预期,创新药收入占比显著提升,全球化战略持续推进
医药生物国盛证券2024-04-24
2024年半年报点评:高质收入占比提升拉动业绩增长,看好AI新动能
机械设备民生证券2024-08-23
2024年三季报点评:24Q3收入增长加速,WIFI7占比显著提升
东方财富2024-11-13
2025H1点评:25Q2收入增速回正,金条占比提升影响利润,期待下半年修复
商贸零售信达证券2025-08-31
2017年年报点评:国内收入占比有望提升,期待臂式产品放量
机械设备国泰君安证券2018-04-12
奇瑞2026H1业绩 营收增1.2 新能源收入占比41.4
未知机构2026-08-21
2021H1经营数据点评:Q2新签订单增速放缓,大额订单占比显著提升
建筑建材华创证券2021-07-06
2017业绩快报点评:开放平台收入大增,经营效率稳步提升
商贸零售国泰君安证券2018-02-28
2020年年报点评:收入高速增长,新品类占比提升
电子设备西部证券2021-04-02