猜你想问
涛涛车业2026年半年度业绩核心数据有哪些?
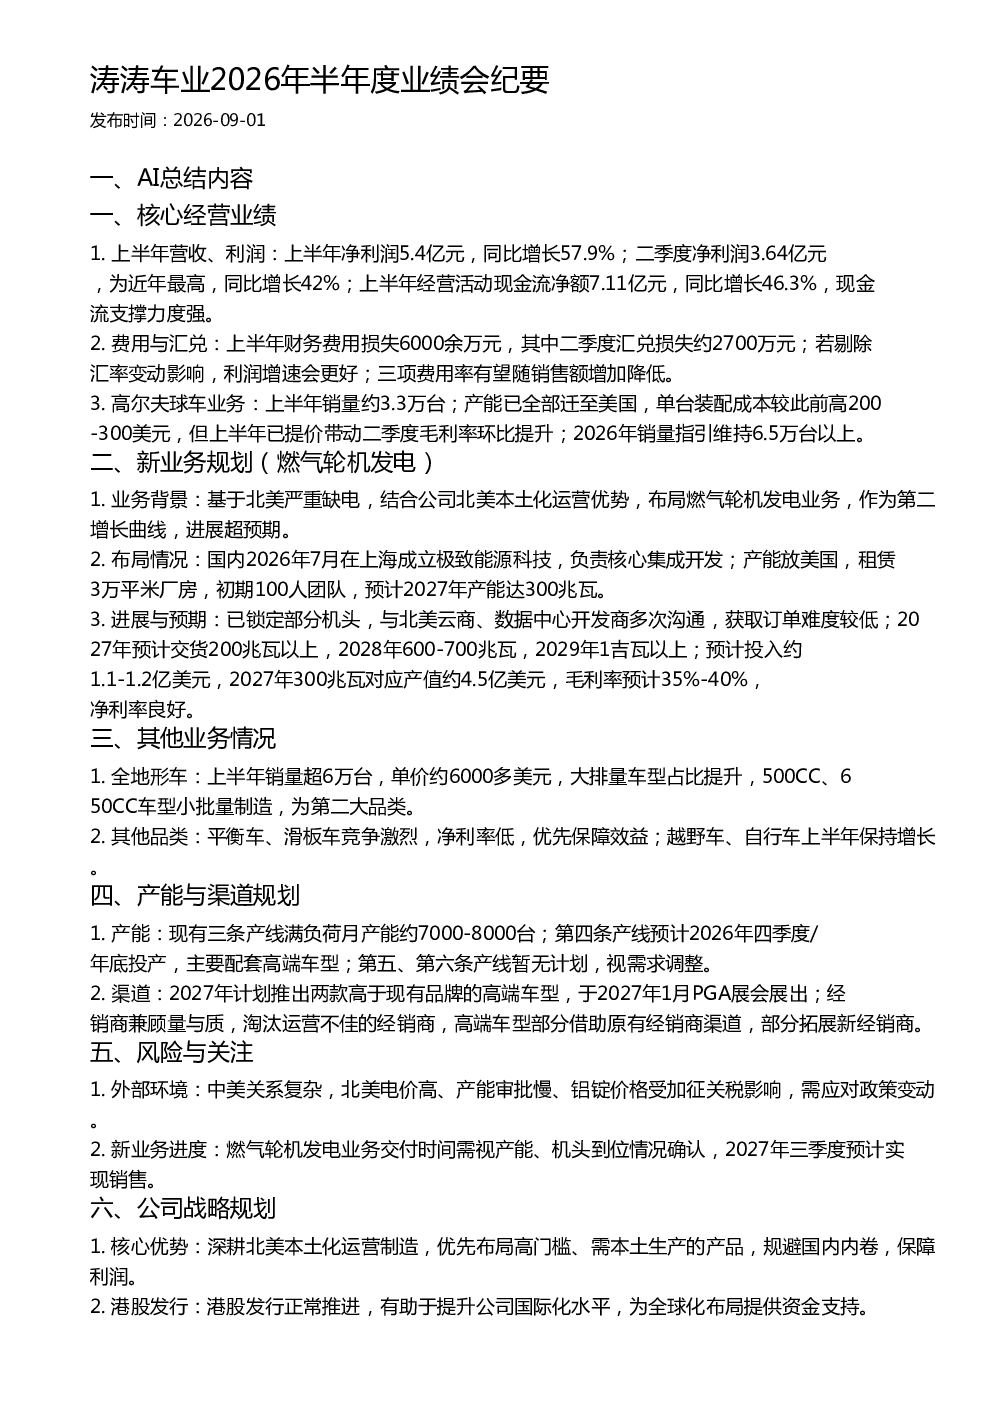
涛涛车业2026年上半年净利润5.4亿元,同比增长57.9%,二季度净利润3.64亿元,同比增长42%。经营活动现金流净额7.11亿元,同比增长46.3%。财务费用损失6000余万元,主要为汇兑损失。高尔夫球车业务上半年销量约3.3万台,产能已全部迁至美国,提价带动二季度毛利率环比提升,2026年销量指引维持6.5万台以上。
涛涛车业燃气轮机发电业务布局情况如何?
涛涛车业基于北美缺电背景,布局燃气轮机发电业务。2026年7月成立极致能源科技负责核心集成开发,产能设在美国,初期100人团队,预计2027年产能达300兆瓦。已锁定部分机头,与北美云商、数据中心开发商沟通,预计2027年交货200兆瓦以上,2028年600-700兆瓦,2029年1吉瓦以上。预计投入约1.1-1.2亿美元,2027年300兆瓦对应产值约4.5亿美元,毛利率预计35%-40%。
涛涛车业其他业务及产能规划有哪些亮点?
全地形车上半年销量超6万台,单价约6000多美元,大排量车型占比提升。平衡车、滑板车竞争激烈,优先保障效益;越野车、自行车保持增长。现有三条产线月产能约7000-8000台,第四条产线预计2026年四季度投产,主要配套高端车型。2027年计划推出两款高端车型,于PGA展会展出,经销商兼顾量与质,淘汰运营不佳的经销商,高端车型部分借助原有渠道,部分拓展新经销商。
当前市场环境下,涛涛车业面临哪些挑战?
涛涛车业面临中美关系复杂、北美电价高、产能审批慢、铝锭价格受加征关税影响等外部环境挑战。新业务燃气轮机发电业务交付时间需视产能、机头到位情况确认,2027年三季度预计实现销售。公司深耕北美本土化运营制造,优先布局高门槛、需本土生产的产品,规避国内内卷,保障利润。
涛涛车业未来战略规划有哪些重点?
涛涛车业核心优势在于深耕北美本土化运营制造,优先布局高门槛、需本土生产的产品,规避国内内卷,保障利润。公司战略规划包括推出高端车型,拓展新经销商渠道,并正常推进港股发行,提升公司国际化水平,为全球化布局提供资金支持。