猜你想问
这份研报的核心内容是什么?
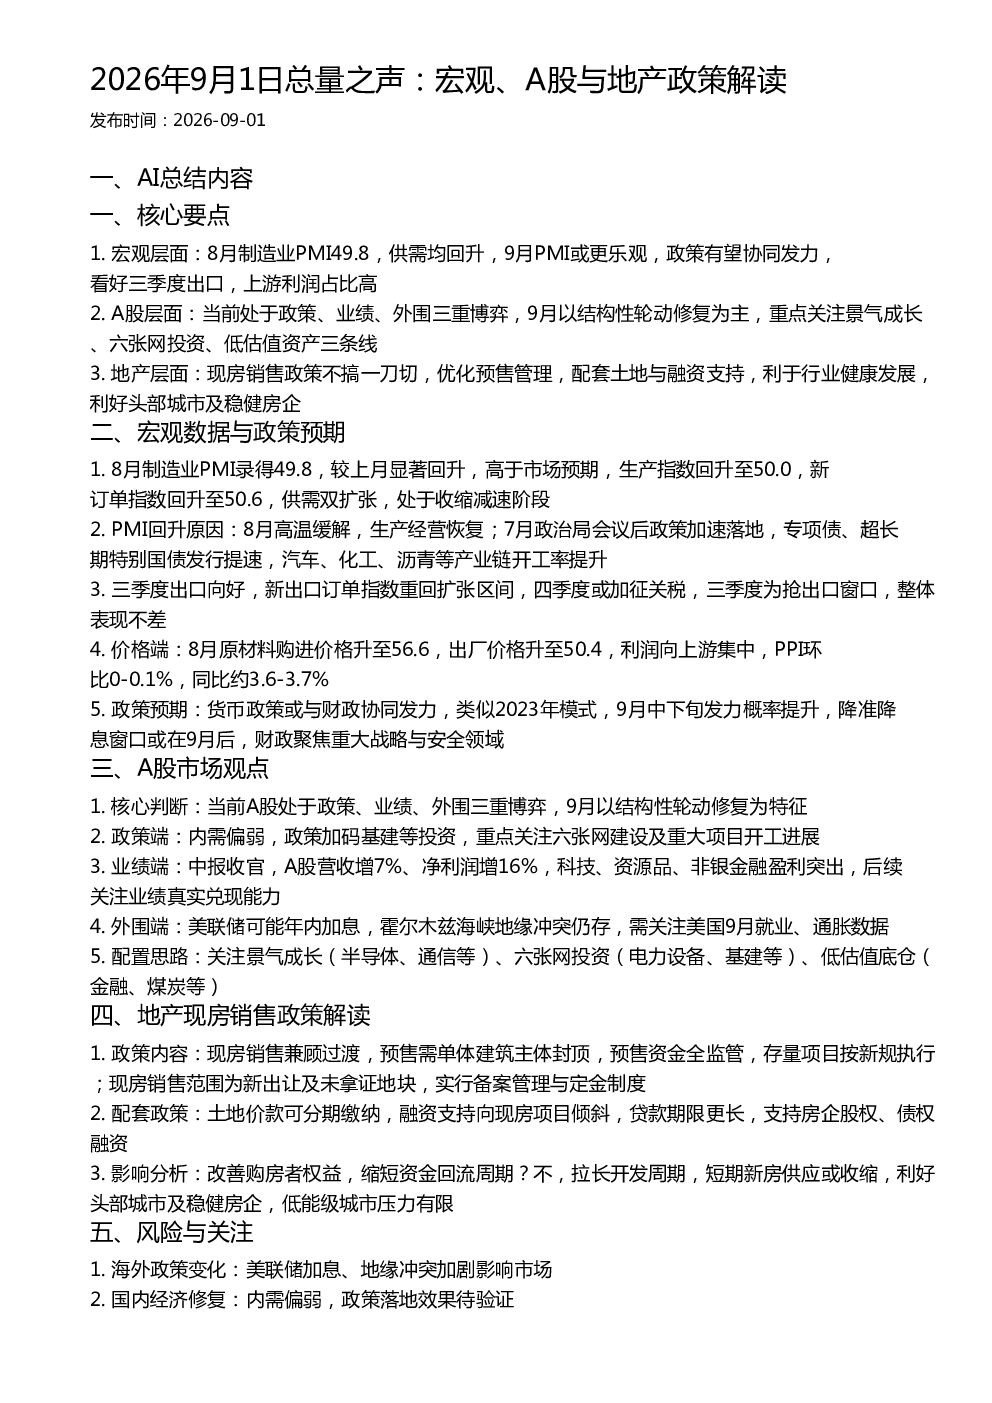
这份研报主要解读了2026年9月1日的宏观、A股与地产政策。核心内容涵盖8月制造业PMI回升、供需双扩张、政策协同发力、三季度出口向好、上游利润占比高、A股结构性轮动修复、关注景气成长与六张网投资、地产现房销售政策优化等关键信息。
A股市场未来发展趋势如何?
A股市场未来将呈现结构性轮动修复特征,政策加码基建投资,重点关注六张网建设及重大项目进展。中报显示营收与净利润均有所增长,科技、资源品、非银金融盈利突出,需关注业绩真实兑现能力。同时需关注美联储加息、地缘冲突等外围因素影响。
研报重点分析了哪些方向?
研报重点分析了宏观政策预期、A股市场配置思路、地产现房销售政策解读三个方向。宏观政策方面,关注货币政策与财政协同发力,9月中下旬或发力,财政聚焦重大战略与安全领域。A股配置方面,关注景气成长、六张网投资、低估值资产。地产政策方面,解读了现房销售、预售管理优化、配套土地与融资支持等内容。
当前市场现状如何判断?
当前市场处于政策、业绩、外围三重博弈状态,宏观层面8月PMI回升显示经济收缩减速,但政策协同发力带来乐观预期。A股市场以结构性轮动修复为主,地产现房销售政策优化利于行业健康发展。整体来看,市场存在结构性机会,但需关注内外部风险因素。
研报提示了哪些风险?
研报提示的主要风险包括:海外政策变化,如美联储加息、地缘冲突加剧可能影响市场;国内经济修复过程中,内需偏弱、政策落地效果待验证;行业风险方面,房企资金压力、地产销售波动等问题需持续关注。此外,还需关注9月美国就业、通胀数据及中报后的盈利预期等动态。
你可能感兴趣
银河总量之声周报 A股与债市政策业绩双维度分析
未知机构2026-07-27
9月1日A股解读:科技领跌 美债政策驱动大金融走强
未知机构2026-09-02
2026年7月1日金融地产与宏观市场会议纪要
未知机构2026-07-01
2026年8月1日金融地产与宏观市场会议纪要
未知机构2026-08-01
2026年8月1日金融地产与宏观市场卖方会议纪要
未知机构2026-08-01
总量之声(宏观策略固收观点回顾):中报陆续公布,A股整体业绩预计回落
国信证券2019-07-15
总量之声(宏观策略固收观点回顾):MSCI指数再扩容,外资持续布局A股
国信证券2019-03-04
总量联合行业快评:9月宏观数据解读与展望
国信证券2022-10-17
中国银河证券总量之声 地产板块与险资配置及市场信号分析
未知机构2026-08-24
银河总量之声月末市场信号 地产板块机遇与险资配置动向
未知机构2026-08-24