猜你想问
这份研报的核心内容是什么?
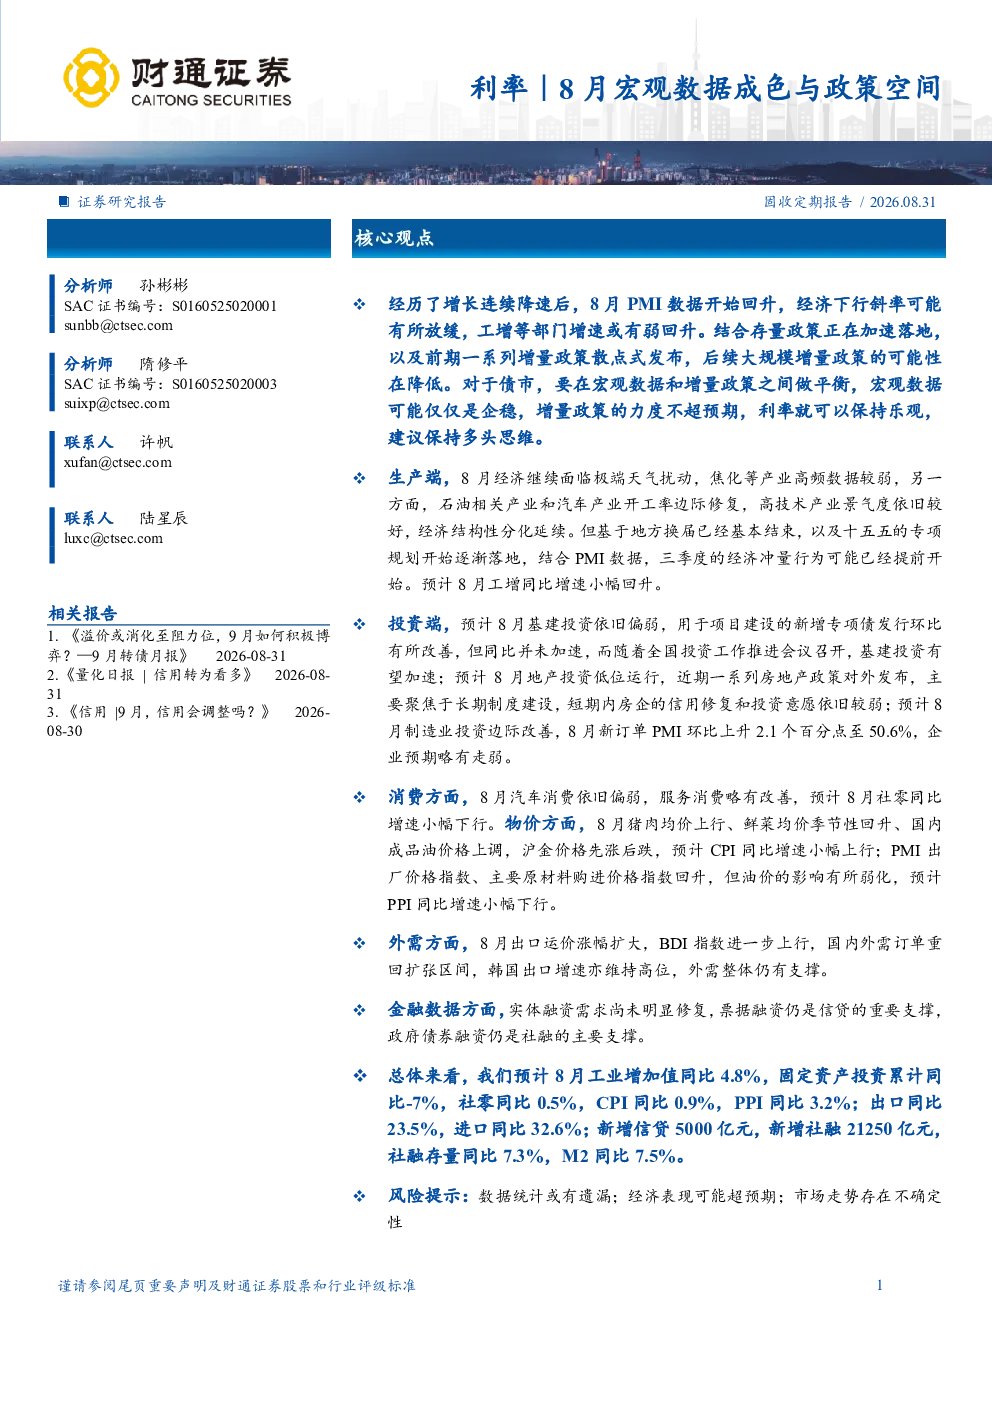
这份研报分析了8月PMI数据回升对经济下行的可能影响,指出工业增加值等部门增速或有弱回升。报告结合存量政策加速落地及前期增量政策发布,认为后续大规模增量政策的可能性降低。对于债市,报告建议在宏观数据和增量政策间做平衡,若宏观数据仅企稳且增量政策力度不超预期,则利率可保持乐观,建议保持多头思维。
有色金属行业未来发展趋势如何?
报告指出,8月经济受极端天气扰动,但石油、汽车、高技术产业开工率边际修复,经济结构性分化延续。地方换届结束及“十五五”规划落地,三季度经济冲量行为或已提前开始。对于有色金属行业,需关注经济结构性分化对行业的影响,以及政策落地对行业发展的推动作用。
报告中重点分析了哪些方向?
报告重点分析了生产端、投资端、消费端、物价端、外需端和金融数据端。在生产端,关注极端天气扰动及产业开工率修复;投资端,分析基建投资、地产投资和制造业投资的边际变化;消费端,关注汽车消费和服务消费的表现;物价端,分析CPI和PPI的走势;外需端,关注出口运价和BDI指数的变化;金融数据端,分析实体融资需求和社融支撑结构。
当前市场现状如何判断?
报告认为,8月PMI数据开始回升,经济下行斜率可能有所放缓,但后续大规模增量政策的可能性降低。债市需在宏观数据和增量政策间做平衡,宏观数据可能仅企稳,增量政策力度不超预期则利率可保持乐观。市场现状表现为经济结构性分化延续,政策落地对市场有推动作用,但市场走势存在不确定性。
研报中提到了哪些风险提示?
报告提示,数据统计可能有遗漏,经济表现可能超预期,市场走势存在不确定性。需关注极端天气对经济的影响,政策落地效果的不确定性,以及市场参与者行为变化可能带来的风险。建议投资者密切关注宏观数据和政策动向,合理评估市场风险。
你可能感兴趣
宽信用观察系列之二、3月经济数据解读:疫情与政策博弈下的“宽信用”成色
华创证券2022-04-18
2026年8月宏观利率展望:基本面利多延续,关注供给及新增政策
南京银行2026-08-31
2022年8月宏观利率展望:政策利率下调,区间下沿谨慎追多
南京银行2022-08-19
8月PMI数据点评:经济恢复面临挑战,利率仍存下行空间
华安证券2022-08-31
宏观点评:8月PMI超季节回升,成色几何?
国盛证券2026-08-31
宏观点评:8月CPI、PPI双升,成色几何?
国盛证券2026-09-09
2022年8月LPR利率调降点评:DR007与政策利率的“双向”奔赴
华创证券2022-08-23
宏观大类日报:LPR利率维持不变,宽松政策空间受限
华泰期货2019-10-22
2024年8月外汇储备数据点评:外储稳汇率升,打开政策空间
德邦证券2024-09-08
2023年8月金融数据点评:社融恢复成色如何
中泰证券2023-09-11