猜你想问
8月百强房企销售情况如何?
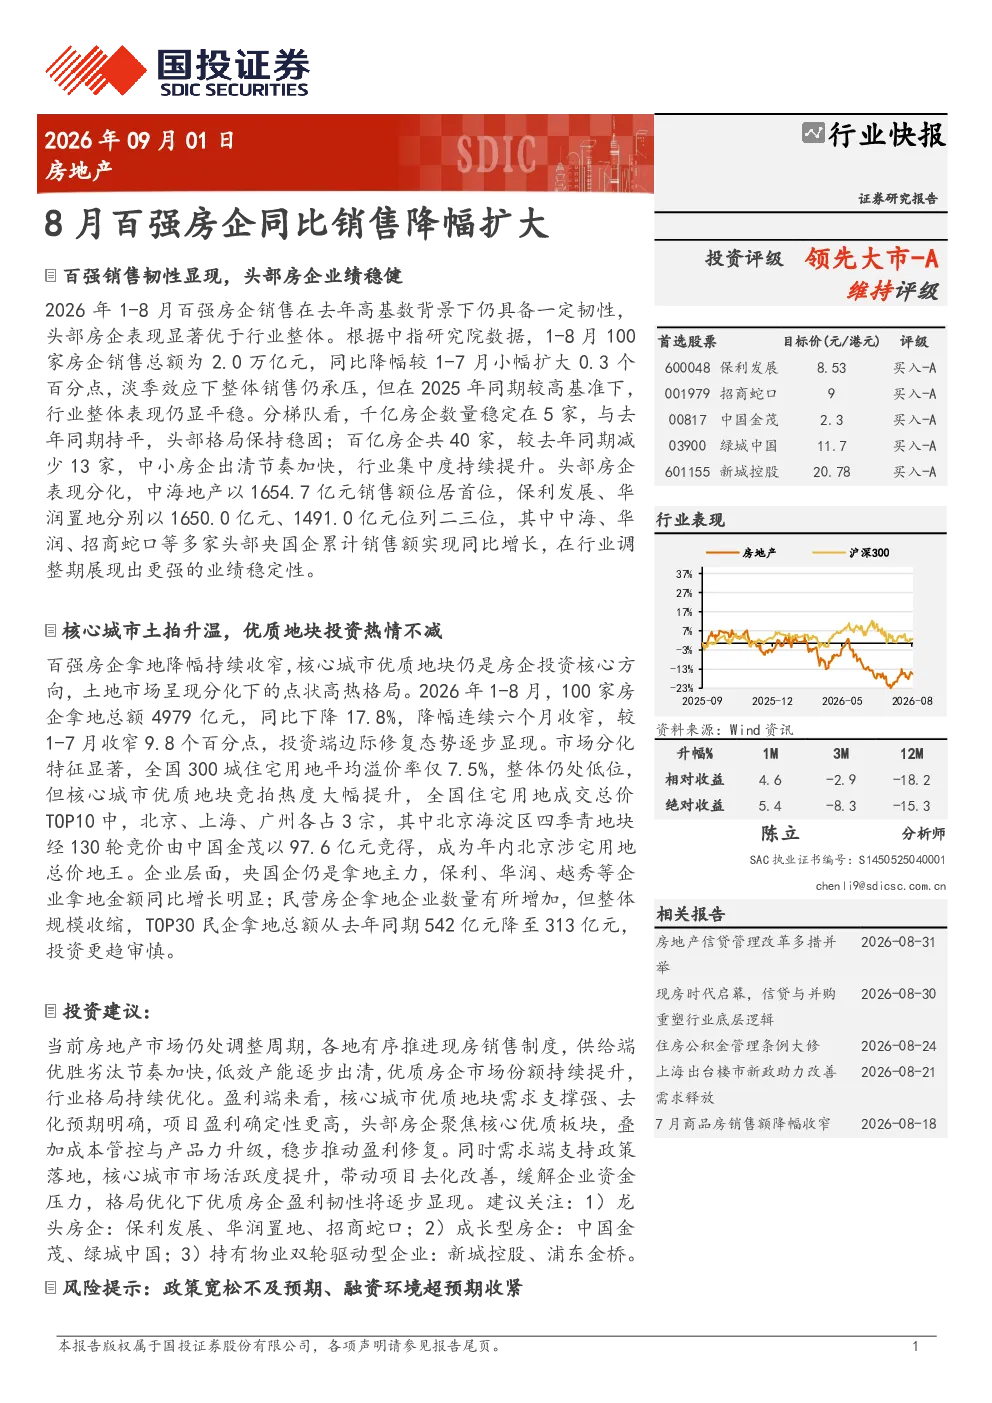
2026年1-8月,百强房企销售总额2.0万亿元,同比降幅0.3个百分点至17.8%。头部房企表现优于行业整体,千亿房企数量稳定在5家,百亿房企减少13家至40家,行业集中度提升。中海地产以1654.7亿元居首,中海、华润、招商蛇口等央国企销售额同比增长。
房地产赛道发展趋势怎样?
行业格局持续优化,核心城市优质地块支撑盈利修复,优质房企盈利韧性将逐步显现。拿地总额4979亿元,同比下降17.8%,降幅连续六个月收窄,核心城市优质地块热度提升,北京海淀区地块成交价97.6亿元。央国企仍是拿地主力,民营房企拿地规模收缩。
报告重点分析了哪些方面?
报告重点分析了百强房企销售业绩分化情况,头部房企如中海、华润、招商蛇口等央国企销售额同比增长。同时关注了行业集中度提升趋势,以及核心城市优质地块的拿地热度变化,揭示了央国企在拿地市场的主导地位和民营房企规模的收缩。
当前房地产市场现状如何判断?
当前房地产市场呈现头部房企业绩分化,头部房企表现优于行业整体,但整体销售仍面临一定压力。行业集中度提升,千亿房企数量稳定,百亿房企数量减少,显示市场资源向头部企业集中。核心城市优质地块热度提升,支撑部分房企盈利修复。
研报提示了哪些风险?
研报提示的风险包括政策宽松不及预期和融资环境收紧。当前行业仍面临政策环境和融资渠道的挑战,这些因素可能影响房企的销售和拿地活动。央国企在政策支持和融资方面相对优势,而民营房企面临更大压力。
你可能感兴趣
房地产行业周报:11月百强房企销售累计同比降幅扩大,国央企结构占优
房地产德邦证券2023-12-04
房地产行业跟踪周报:8月百强房企销售同比降幅收窄,地方因城施策继续升级
房地产东吴证券2022-09-05
房地产行业快报:5月百强房企销售降幅持续收窄
房地产国投证券2026-06-01
内地房地产行业2022年3月房企销售数据点评:百强销售降幅扩大,政策改善提振需求
房地产中达证券2022-03-31
克而瑞8月百强房企销售数据点评:8月百强销售累计同比降幅收窄,行业格局面临重塑
房地产上海证券2022-09-02
房地产-行业周报:重点城市成交热度延续,百强房企销售累计同比降幅收窄
房地产恒泰证券2024-12-02
6月百强房企月度销售报告:6月年中冲刺,百强房企销售额环比增长但同比降幅扩大
房地产国盛证券2025-07-02
百强房企月度销售报告:8月市场热度仍处低位,百强权益销售额同比降幅近40%
房地产国盛证券2023-09-02
房地产百强房企1-5月销售数据点评:5月销售额同比降幅收窄,市场仍面临压力
房地产东兴证券2025-06-03
房地产百强房企1-8月销售数据点评:百强房企销售同比降幅略微收窄,央国企销售情况优于民企
房地产东兴证券2024-09-02