猜你想问
永兴材料研报核心内容是什么?
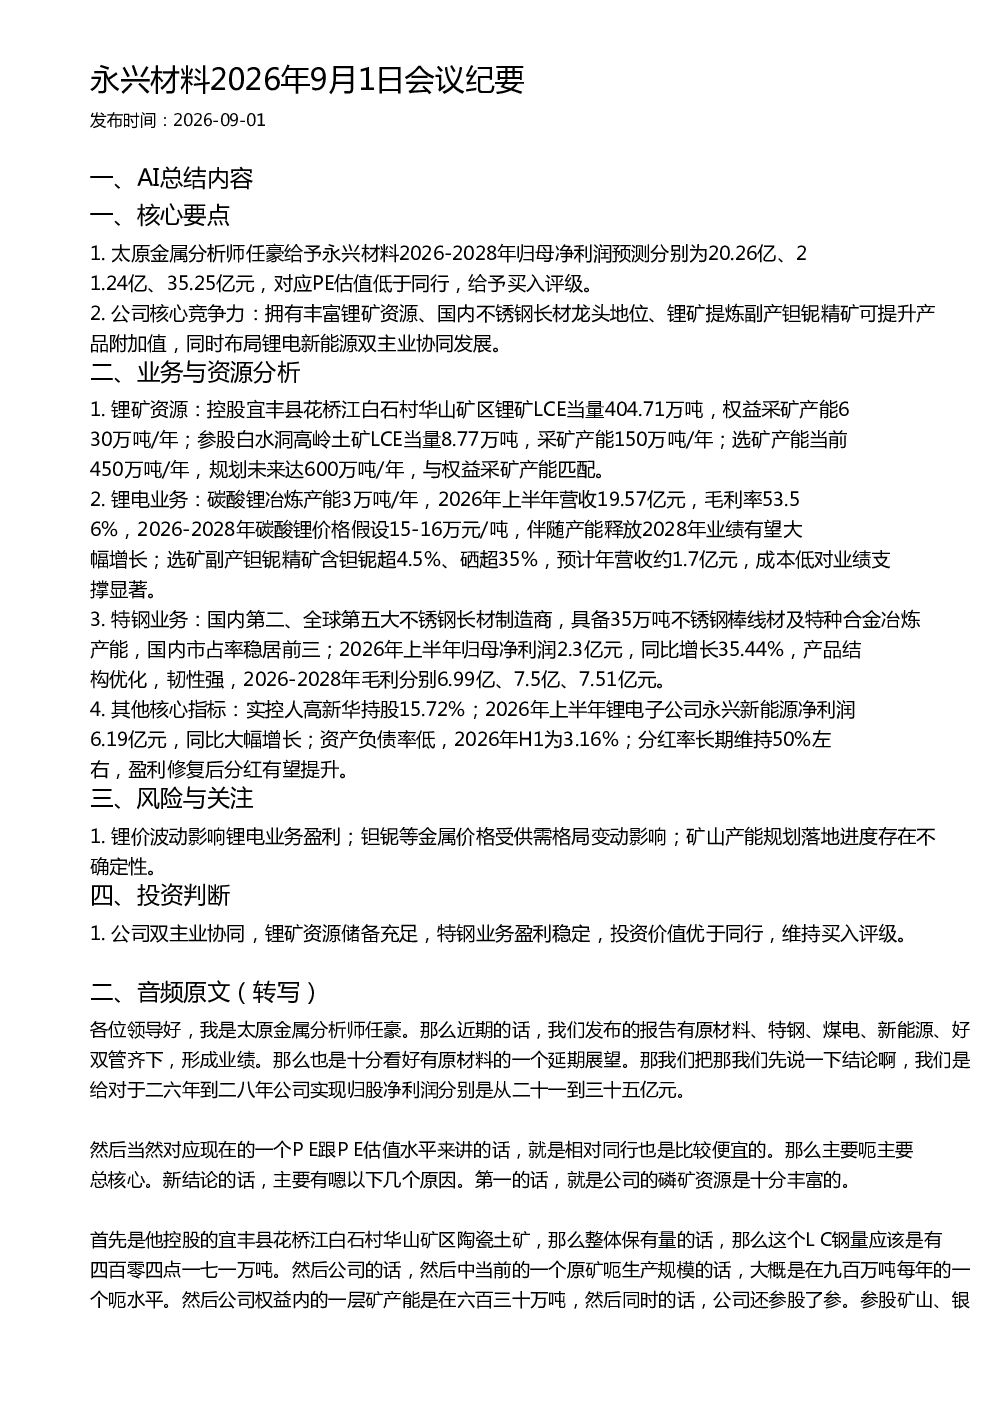
分析师任豪给予永兴材料2026-2028年归母净利润预测分别为20.26亿、21.24亿、35.25亿元,对应PE估值低于同行,给予买入评级。公司核心竞争力在于拥有丰富锂矿资源、国内不锈钢长材龙头地位,以及锂矿提炼副产钽铌精矿可提升产品附加值,同时布局锂电新能源双主业协同发展。
永兴材料所属赛道发展趋势如何?
永兴材料聚焦锂电新能源与特钢双主业,锂矿资源储备充足,可保障碳酸锂供应。锂电行业持续受益于新能源汽车渗透率提升,碳酸锂价格预计在2026-2028年维持在15-16万元/吨,伴随产能释放,业绩有望大幅增长。钽铌精矿副业亦提供稳定营收,双主业协同发展前景良好。
永兴材料研报重点分析了哪些方向?
研报重点分析了永兴材料的锂矿资源与产能布局,包括宜丰县花桥江白石村华山矿区锂矿LCE当量404.71万吨,权益采矿产能630万吨/年,以及选矿产能规划达600万吨/年。同时分析了锂电业务碳酸锂冶炼产能3万吨/年,2026年上半年营收19.57亿元,毛利率53.56%,并关注了特钢业务国内第二、全球第五大不锈钢长材制造商的地位与盈利稳定性。
永兴材料当前市场现状如何?
永兴材料实控人高新华持股15.72%,2026年上半年锂电子公司永兴新能源净利润6.19亿元,同比大幅增长。公司资产负债率低,2026年H1为3.16%,财务状况稳健。特钢业务2026年上半年归母净利润2.3亿元,同比增长35.44%,产品结构优化,韧性强。整体来看,公司双主业协同发展,投资价值优于同行。
永兴材料研报提示了哪些风险?
研报提示锂价波动可能影响锂电业务盈利,钽铌等金属价格受供需格局变动影响,矿山产能规划落地进度存在不确定性。此外,锂电行业竞争加剧也可能对碳酸锂价格形成压力,需持续关注原材料价格变化及产能扩张风险。
你可能感兴趣
9月1日茅台提价对白酒行业的影响会议纪要
未知2026-09-01
2026年8月1日AI算力半导体领域卖方会议纪要
未知机构2026-08-01
2026年7月1日AI算力半导体行业会议纪要
未知机构2026-07-01
2026年7月1日金融地产与宏观市场会议纪要
未知机构2026-07-01
2026年8月1日金融地产与宏观市场会议纪要
未知机构2026-08-01
2026年8月1日-2日科技行业会议纪要:AI算力、应用及投资机会
未知机构2026-08-02
2026年8月1日汽车与机器人卖方会议纪要
未知机构2026-08-01
2026年8月1日特朗普下令对伊朗发动新一轮攻击相关会议纪要
未知机构2026-08-01
688409 富创精密 投资者关系活动记录表 2026年9月1日-10日
未知机构2026-09-11
600004 白云机场 2026-008投资者关系活动记录表 2026年9月1日
未知机构2026-09-07