猜你想问
这份研报主要分析了什么内容?
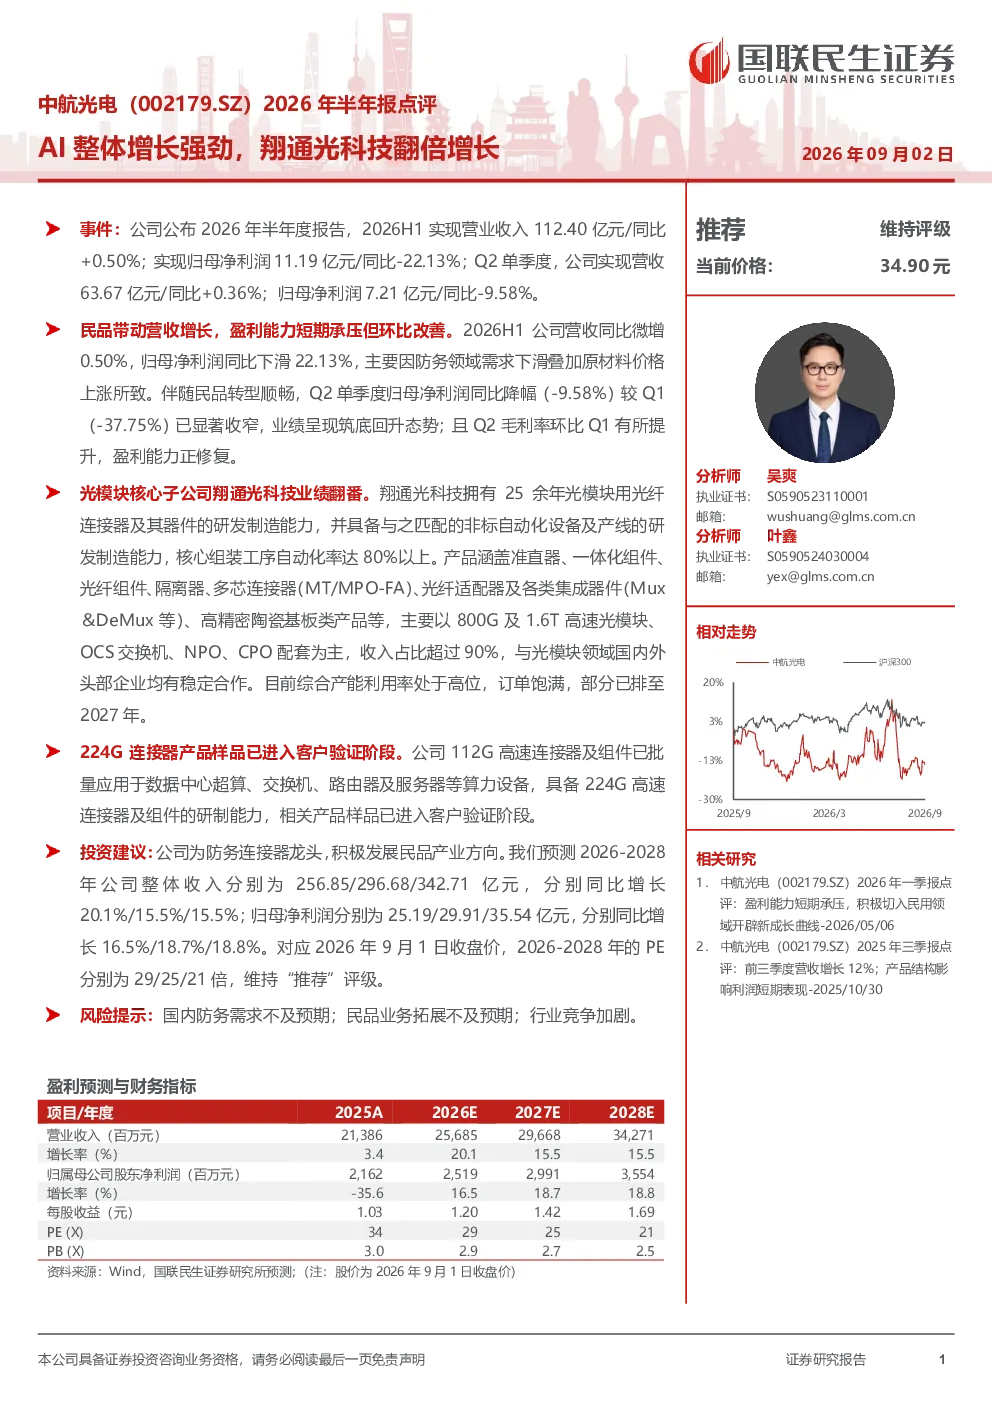
这份研报主要分析了中航光电2026年半年度的业绩表现。报告指出公司整体营收同比增长0.50%,但归母净利润同比下滑22.13%,主要原因是防务领域需求下滑及原材料价格上涨。民品业务转型顺畅,Q2单季度归母净利润同比降幅收窄至9.58%,毛利率环比提升,显示业绩筑底回升。核心子公司翔通光科技业绩显著,2026H1收入贡献超90%,主要配套800G及1.6T高速光模块等,订单饱满。公司具备224G高速连接器研制能力,样品已进入客户验证阶段。投资建议方面,预测2026-2028年公司整体收入和归母净利润将保持增长,对应2026年PE分别为29/25/21倍。
光通信行业未来发展趋势如何?
光通信行业未来发展趋势向好,随着数据中心建设加速和5G网络普及,对高速光模块的需求持续增长。800G及1.6T高速光模块逐渐成为主流,市场空间广阔。同时,光模块向更高速率发展,如2.4T、4.8T甚至更高,以满足AI等大算力场景需求。光器件厂商需加强研发投入,提升技术水平和产品竞争力,特别是在高速连接器、光芯片等领域。行业竞争加剧,但头部企业凭借技术积累和客户资源优势仍将保持领先地位。
研报对中航光电的业务重点分析是什么?
研报重点分析了中航光电的业务转型和核心子公司翔通光科技的业绩表现。报告指出,公司业绩分化,防务领域需求下滑拖累整体利润,但民品业务转型顺畅,Q2单季度归母净利润同比降幅收窄,毛利率环比提升,显示业绩筑底回升。翔通光科技作为公司主要收入来源,2026H1收入贡献超90%,主要配套800G及1.6T高速光模块等,订单饱满。公司具备224G高速连接器研制能力,样品已进入客户验证阶段,未来发展潜力巨大。
当前光通信市场的现状如何判断?
当前光通信市场处于快速发展阶段,主要受数据中心建设、5G网络部署和AI算力需求驱动。高速光模块需求持续增长,800G逐渐成为主流,1.6T及以上速率产品逐步商用。市场竞争激烈,但技术迭代快,厂商需持续投入研发以保持竞争力。原材料价格波动对行业利润有一定影响,但头部企业通过规模效应和技术优化能够部分抵消成本压力。整体来看,光通信市场前景广阔,但行业竞争和成本压力不容忽视。
研报提示的主要风险有哪些?
研报提示的主要风险包括:国内防务需求不及预期,可能影响公司防务业务收入和利润;民品业务拓展不及预期,转型过程中可能面临市场拓展和客户获取的挑战;行业竞争加剧,光通信行业技术更新快,新进入者不断涌现,可能挤压现有厂商的市场份额;原材料价格波动,对光器件生产成本有直接影响,可能影响企业盈利能力。这些风险需持续关注,但也是行业发展的常态。