猜你想问
云图控股2026年中报核心内容有哪些?
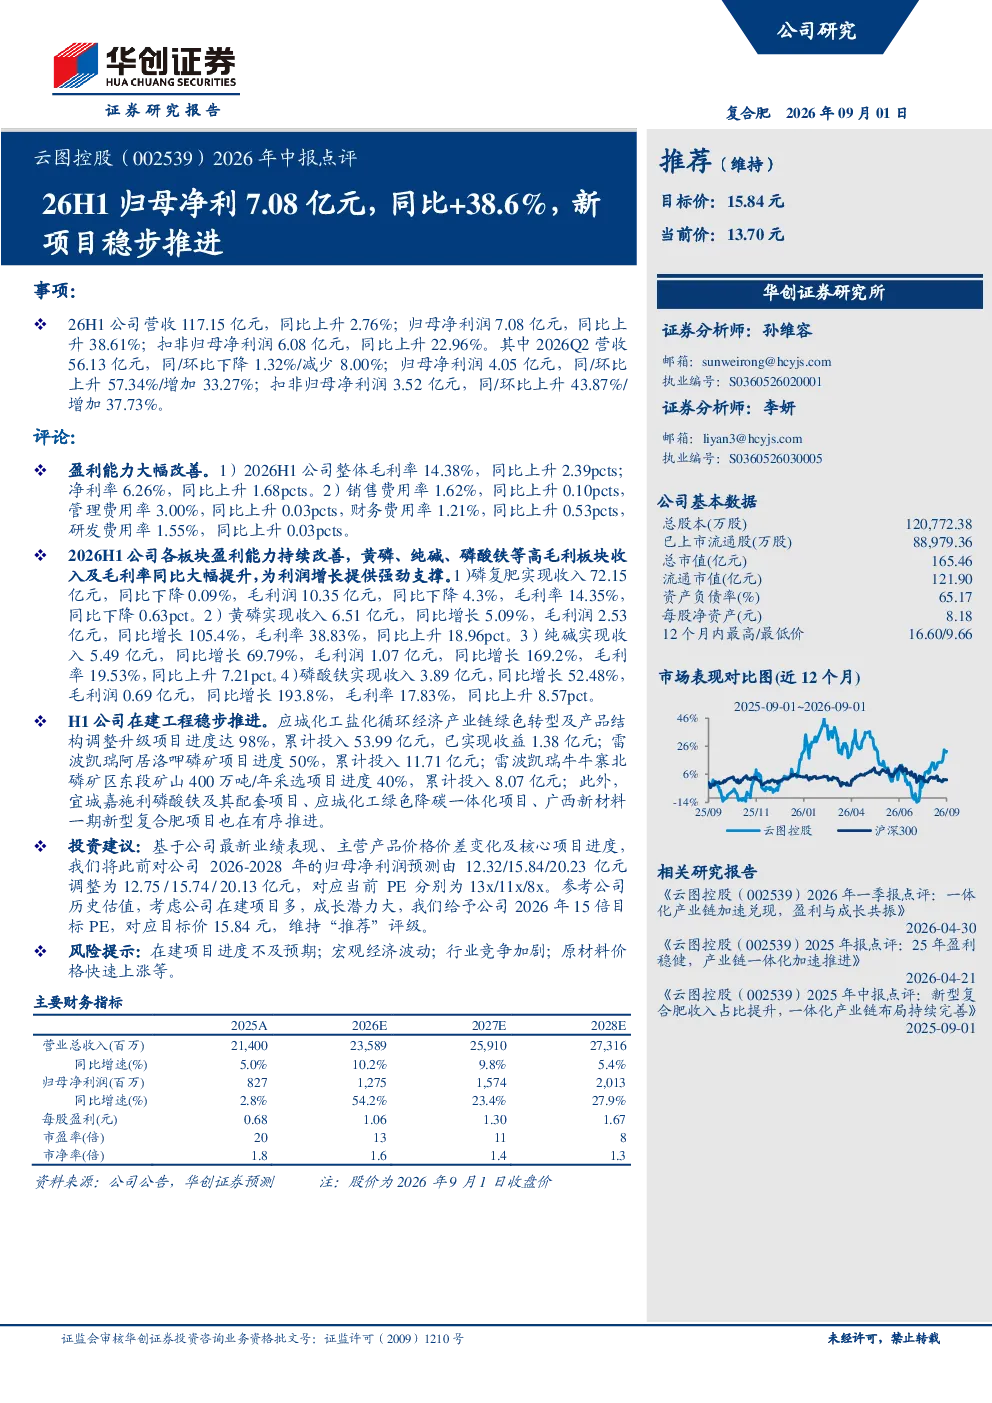
2026H1公司整体毛利率14.38%,同比上升2.39pcts;净利率6.26%,同比上升1.68pcts。黄磷、纯碱、磷酸铁等高毛利板块收入及毛利率同比大幅提升,其中黄磷毛利率同比上升18.96pct,纯碱毛利率同比上升7.21pct,磷酸铁毛利率同比上升8.57pct,为利润增长提供强劲支撑。磷复肥板块收入72.15亿元,同比下降0.09%;毛利润10.35亿元,同比下降4.3%;毛利率14.35%,同比下降0.63pct。
云图控股所属赛道行业发展趋势如何?
云图控股所属磷化工行业受益于农业需求稳定及新能源电池材料增长,黄磷、纯碱、磷酸铁等高毛利产品需求持续向好。公司黄磷、纯碱、磷酸铁板块收入及毛利率同比大幅提升,反映行业景气度较高。未来行业发展趋势将围绕绿色低碳转型、产品结构优化及技术创新展开,公司多个在建项目如应城化工盐化循环经济产业链绿色转型及产品结构调整升级项目等,将推动公司向高端化、差异化方向发展。
云图控股2026年中报重点分析了哪些方向?
2026H1公司盈利能力大幅改善,毛利率、净利率同比均有所提升,黄磷、纯碱、磷酸铁等高毛利板块表现突出。公司在建工程稳步推进,应城化工盐化循环经济产业链绿色转型及产品结构调整升级项目进度达98%,雷波凯瑞阿居洛呷磷矿项目进度50%,雷波凯瑞牛牛寨北磷矿区东段矿山400万吨/年采选项目进度40%,多个项目有序推进将增强公司长期竞争力。
云图控股当前市场现状如何?
公司2026H1整体毛利率、净利率同比均有所提升,黄磷、纯碱、磷酸铁等高毛利板块收入及毛利率同比大幅提升,反映公司产品结构优化成效显著。公司在建项目稳步推进,多个项目已投入大量资金并部分实现收益,未来有望贡献新的增长点。但需关注宏观经济波动、行业竞争加剧及原材料价格快速上涨等因素对公司业绩的潜在影响。
云图控股2026年中报有哪些风险提示?
报告提示在建项目进度不及预期可能影响公司未来业绩;宏观经济波动可能影响下游需求及原材料价格;行业竞争加剧可能压缩利润空间;原材料价格快速上涨将侵蚀公司盈利能力。此外,环保政策趋严也可能对部分项目带来不确定性,需持续关注公司在建项目进展及行业动态。