猜你想问
赛轮轮胎2026年中报核心内容有哪些?
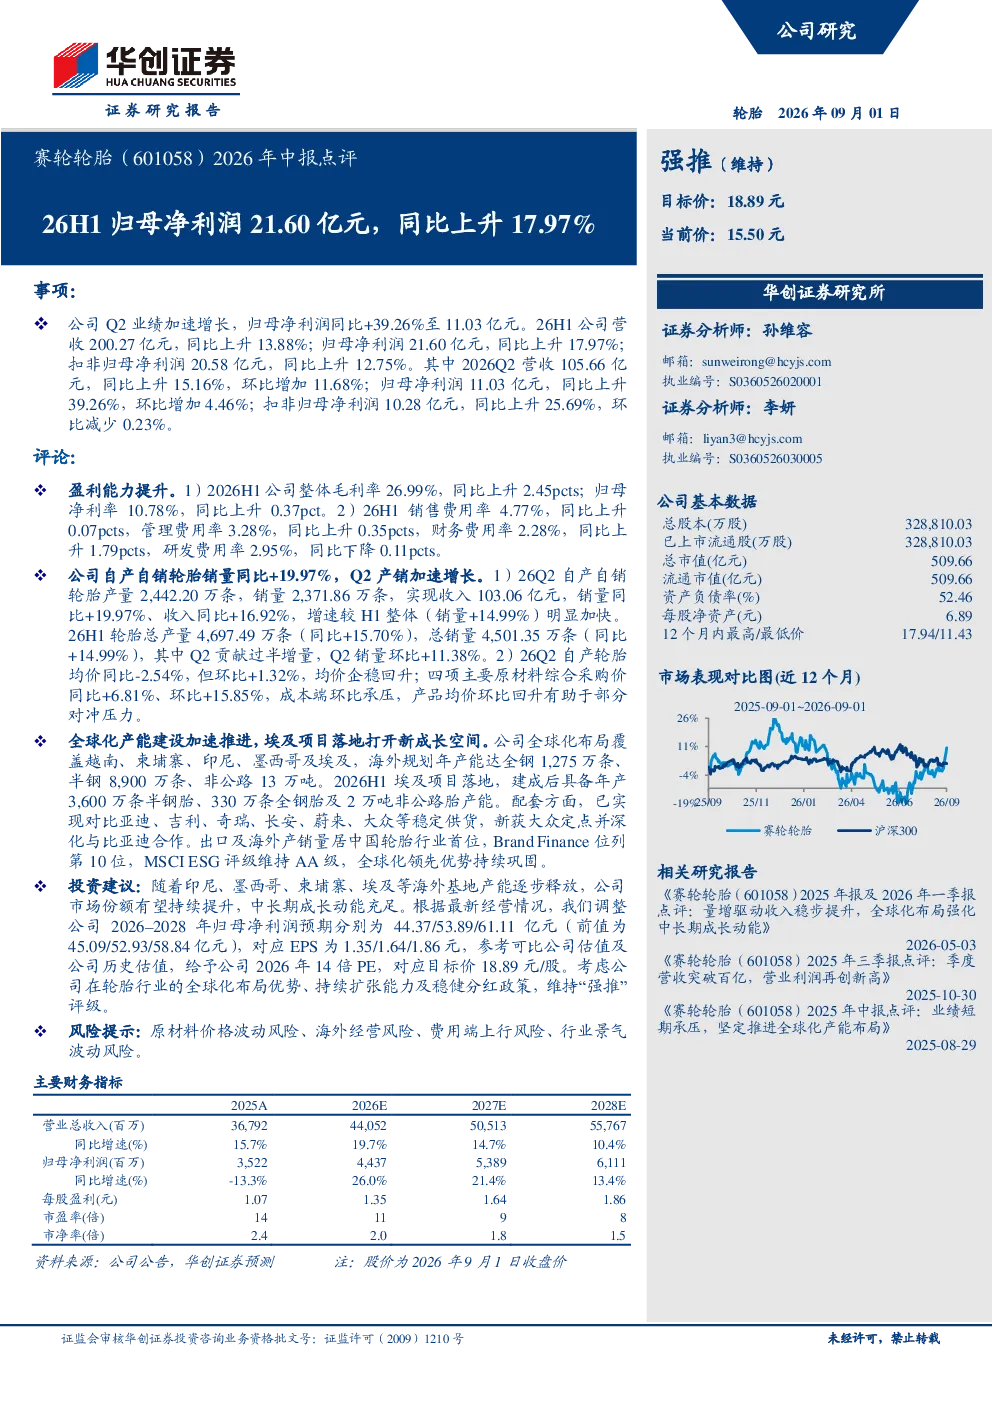
赛轮轮胎2026年Q2业绩加速增长,归母净利润同比大幅提升,H1整体盈利能力提升,全球化产能建设加速推进,中长期成长动能充足。具体数据显示,2026H1营收200.27亿元,同比上升13.88%;归母净利润21.60亿元,同比上升17.97%;Q2营收105.66亿元,同比上升15.16%,环比增加11.68%;归母净利润11.03亿元,同比上升39.26%,环比增加4.46%。H1毛利率26.99%,同比上升2.45pcts;归母净利率10.78%,同比上升0.37pct。自产自销轮胎销量同比+19.97%,均价企稳回升。
赛轮轮胎所属赛道发展趋势如何?
赛轮轮胎所在的轮胎行业正经历全球化产能布局加速和产品结构升级阶段。公司通过埃及项目落地,海外产销量居中国轮胎行业首位,体现行业向国际化、多元化拓展的趋势。同时,轮胎产品向高性能、绿色化方向发展,推动行业盈利能力提升。未来几年,随着全球市场需求增长和产业升级,轮胎行业有望保持稳定发展,赛轮轮胎的全球化战略将为其带来长期成长动力。
赛轮轮胎2026年中报重点分析了哪些方向?
赛轮轮胎2026年中报重点分析了公司全球化产能建设进展、自产自销轮胎销量增长及盈利能力提升。报告显示,公司通过埃及项目落地,加速海外产能布局,推动出口及海外产销量领先行业。自产自销轮胎销量同比+19.97%,均价企稳回升,体现产品结构优化成效。此外,报告还关注了公司H1整体盈利能力提升,毛利率和净利率均实现同比增长,为中长期发展奠定基础。
当前轮胎行业市场现状如何?
当前轮胎行业市场呈现供需两旺态势,全球市场需求持续增长,尤其新兴市场需求旺盛。中国轮胎企业正加速全球化布局,通过海外建厂提升国际竞争力。产品结构方面,高性能、绿色化轮胎需求增加,推动行业向高端化发展。赛轮轮胎凭借全球化产能和产品升级优势,在行业竞争中占据有利地位。未来,行业竞争将更加激烈,但整体市场仍保持增长潜力。
赛轮轮胎2026年中报有哪些风险提示?
赛轮轮胎2026年中报提示的主要风险包括原材料价格波动风险,轮胎行业对橡胶、钢材等原材料依赖度高,价格波动可能影响盈利能力;海外经营风险,埃及项目等海外投资面临地缘政治、汇率等不确定性;费用端上行风险,随着业务扩张,销售费用、管理费用可能增加;行业景气波动风险,轮胎行业受宏观经济和汽车行业景气度影响较大,市场需求波动可能影响公司业绩表现。