猜你想问
这份研报主要讲了什么内容?
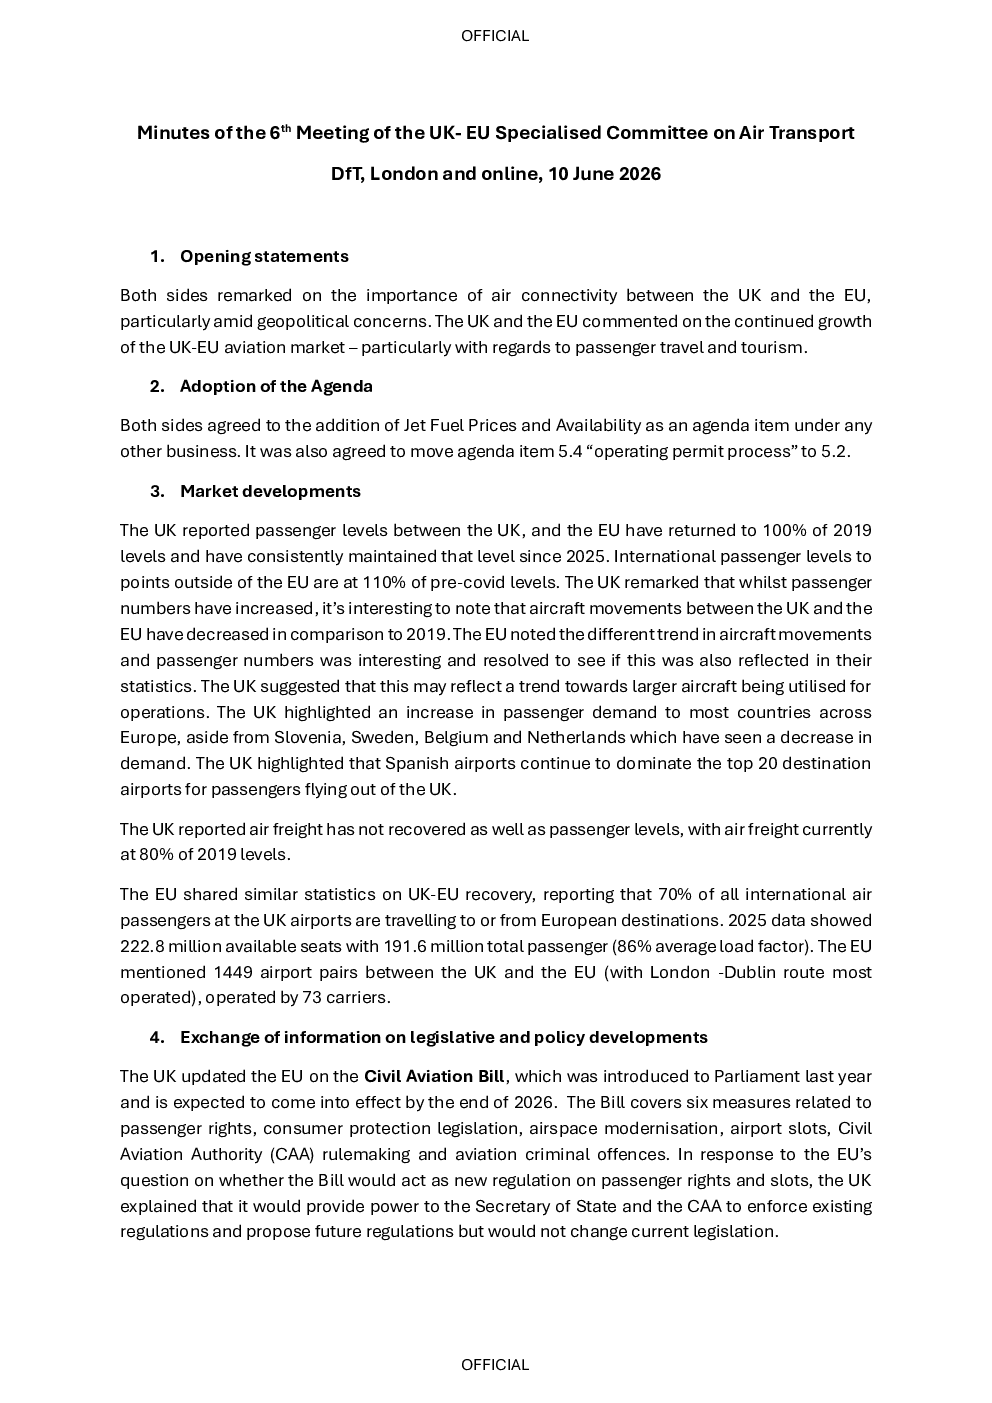
这份研报详细记录了欧盟-英国贸易与合作协定航空运输专门委员会第六次会议的讨论要点。会议主要围绕英国与欧盟空中连通性的重要性、航空市场发展趋势、立法和政策更新、空运实施问题等多个维度展开。双方强调了空中连通对客运和旅游业的重要性,并探讨了航空煤油价格与供应、运营许可流程等具体议题。报告还分析了英国和欧盟在乘客权利、机场扩建、时隙分配、机位改革、大流行病准备、噪音政策、空域现代化等方面的立法进展和政策动向。此外,会议还讨论了双边航空安排、湿租安排、航空所有权与控制等实施问题,以及航空煤油供应、ETIAS启动、空中救护运营等具体事项。
航空行业未来发展趋势如何?
根据研报内容,航空行业未来发展趋势呈现多方面特点。首先,客运市场正在逐步恢复,英国客运量已恢复至2019年水平,但起降量有所下降,可能与使用更大型航空器有关。欧盟数据显示,70%的旅客目的地为欧洲或从欧洲出发,2025年可用座位预计达2.228亿,平均载客率86%。其次,货运复苏不及客运,仅达2019年水平的80%。立法和政策方面,英国提交《民用航空法案》,涵盖乘客权利、消费者保护等,欧盟则审查《空中服务法规1008/2008》,并发布新航空战略,优先领域包括空域效率、创新、可持续性等。此外,机位改革、噪音政策、空域现代化等方面也将在未来几年迎来重要变革。
研报重点分析了哪些方向?
研报重点分析了英国与欧盟航空运输合作的多个关键方向。首先,会议聚焦市场发展,详细探讨了客运和货运的复苏情况、热门目的地、航空公司运营数据等。其次,立法和政策发展是核心议题,包括英国提交的《民用航空法案》、欧盟对《空中服务法规1008/2008》的审查、新航空战略的发布等。此外,报告还重点分析了空运实施问题,如双边安排、湿租安排、航空所有权与控制等。会议还讨论了希思罗机场扩建、时隙问题、机位改革、大流行病准备、CORSIA和ETS、噪音政策、空域现代化等具体议题,全面梳理了双方在航空领域的政策动向和合作进展。
当前航空市场现状如何?
当前航空市场呈现复苏与挑战并存的现状。客运方面,英国客运量已恢复至2019年水平,但起降量下降,可能与使用更大型航空器有关。欧盟数据显示,70%的旅客目的地为欧洲或从欧洲出发,2025年可用座位预计达2.228亿,平均载客率86%。货运复苏不及客运,仅达2019年水平的80%。政策层面,英国和欧盟都在积极推动立法和政策更新,如英国提交《民用航空法案》、欧盟审查《空中服务法规1008/2008》等。空运实施方面,双边安排、湿租安排、航空所有权与控制等问题仍需进一步协调。此外,航空煤油供应、ETIAS启动、空中救护运营等具体事项也面临挑战。
研报提示哪些风险?
研报提示了航空运输合作中存在的多项风险。首先,市场复苏的不确定性仍是主要风险,尽管客运量已恢复,但货运复苏不及预期,且受全球疫情、地缘政治等因素影响,市场波动仍较大。其次,立法和政策的不确定性也值得关注,英国和欧盟在乘客权利、机场扩建、时隙分配、机位改革等方面仍存在分歧,政策变动可能影响市场预期。此外,空运实施问题如双边安排、湿租安排、航空所有权与控制等仍需进一步协调,可能存在合作障碍。此外,航空煤油供应、ETIAS启动、空中救护运营等具体事项也可能带来操作风险。这些因素都可能对航空运输合作产生影响,需密切关注。