猜你想问
新凤鸣二季度业绩具体表现如何?
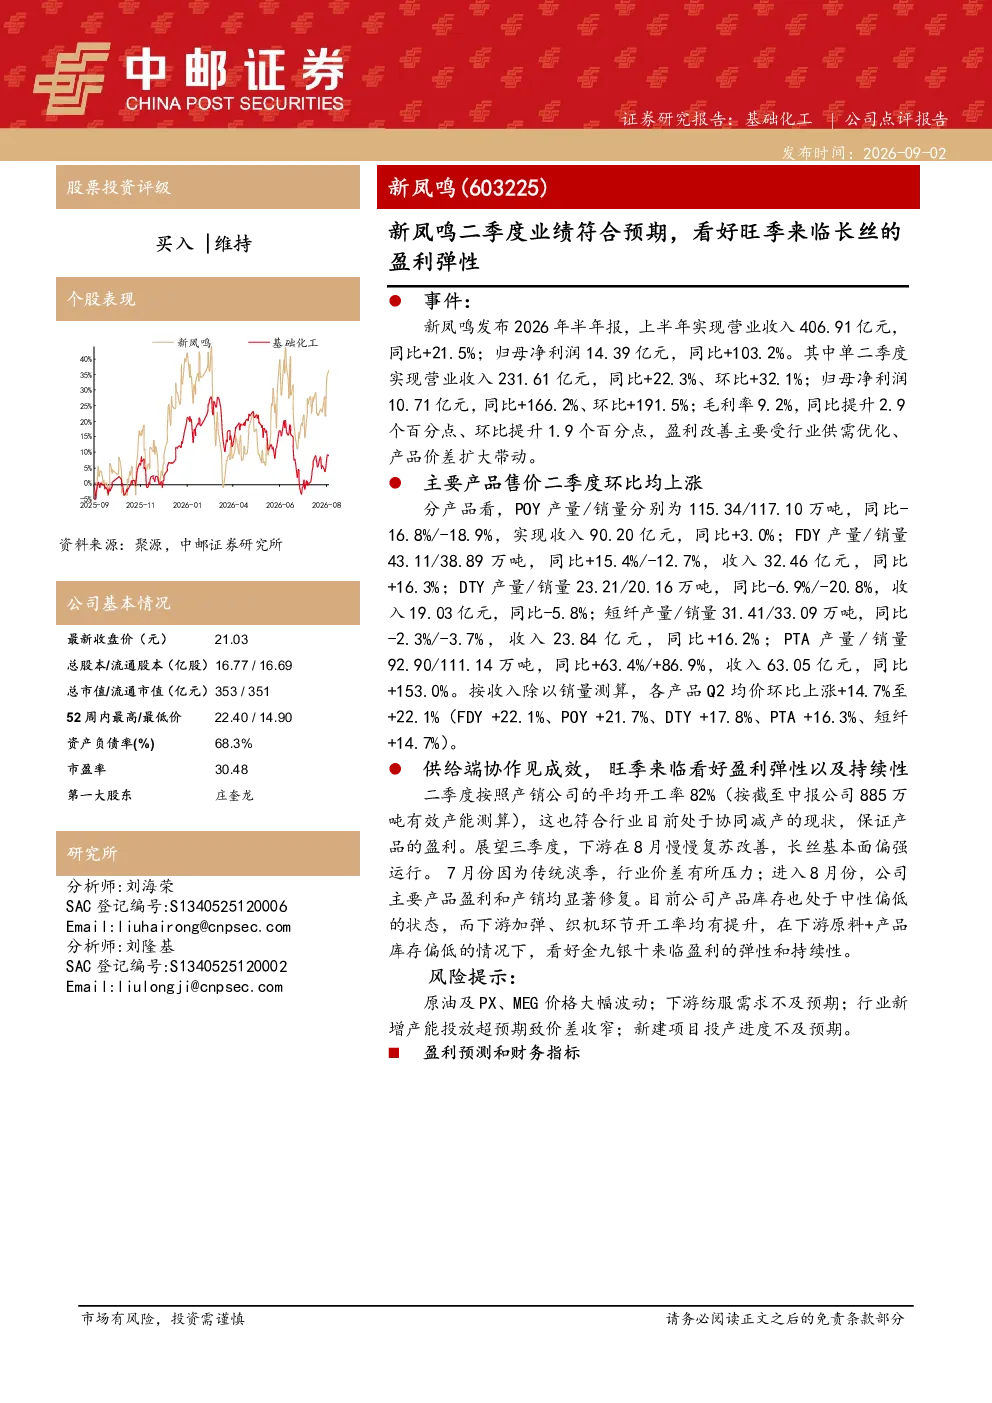
新凤鸣2026年半年报显示,公司上半年营业收入406.91亿元,同比增长21.5%;归母净利润14.39亿元,同比增长103.2%。其中,二季度营业收入231.61亿元,同比增长22.3%,环比增长32.1%;归母净利润10.71亿元,同比增长166.2%,环比增长191.5%。毛利率提升至9.2%,同比和环比均有所改善,主要得益于行业供需优化和产品价差扩大。各产品Q2均价环比上涨14.7%至22.1%。公司二季度产销平均开工率为82%,符合行业减产现状,保证产品盈利。
长丝行业未来发展趋势如何?
展望三季度,下游在8月复苏改善,长丝基本面偏强运行。7月传统淡季导致行业价差压力,8月公司主要产品盈利和产销显著修复。目前产品库存处于中性偏低状态,下游加弹、织机开工率提升,看好金九银十来临盈利的弹性和持续性。行业供需优化和产品价差扩大是毛利率改善的关键因素,未来随着下游需求逐步恢复,长丝行业有望保持稳健增长态势。
报告重点分析了哪些方面?
报告重点分析了新凤鸣二季度业绩表现及长丝行业发展趋势。从产品来看,POY、FDY、DTY、短纤和PTA产量/销量均呈现不同程度的同比变化,收入整体保持增长。各产品Q2均价环比上涨14.7%至22.1%,毛利率提升至9.2%。公司二季度产销平均开工率为82%,符合行业减产现状,保证产品盈利。报告还展望了三季度行业复苏和公司盈利弹性的提升。
当前长丝市场现状如何?
当前长丝市场现状表现为行业供需优化和产品价差扩大,推动毛利率提升。二季度各产品均价环比上涨14.7%至22.1%,公司主要产品盈利和产销显著修复。目前产品库存处于中性偏低状态,下游加弹、织机开工率提升,为旺季来临奠定基础。7月传统淡季导致行业价差压力,但8月已显著改善,市场整体呈现复苏态势。
研报提示了哪些风险?
研报提示的风险包括原油及PX、MEG价格大幅波动,可能影响原材料成本;下游纺服需求不及预期,将影响产品销售;行业新增产能投放超预期可能导致价差收窄,压缩盈利空间;新建项目投产进度不及预期,可能影响产能释放和市场份额。这些风险需持续关注,以评估行业和公司未来的发展前景。