猜你想问
纯碱市场最新走势如何?
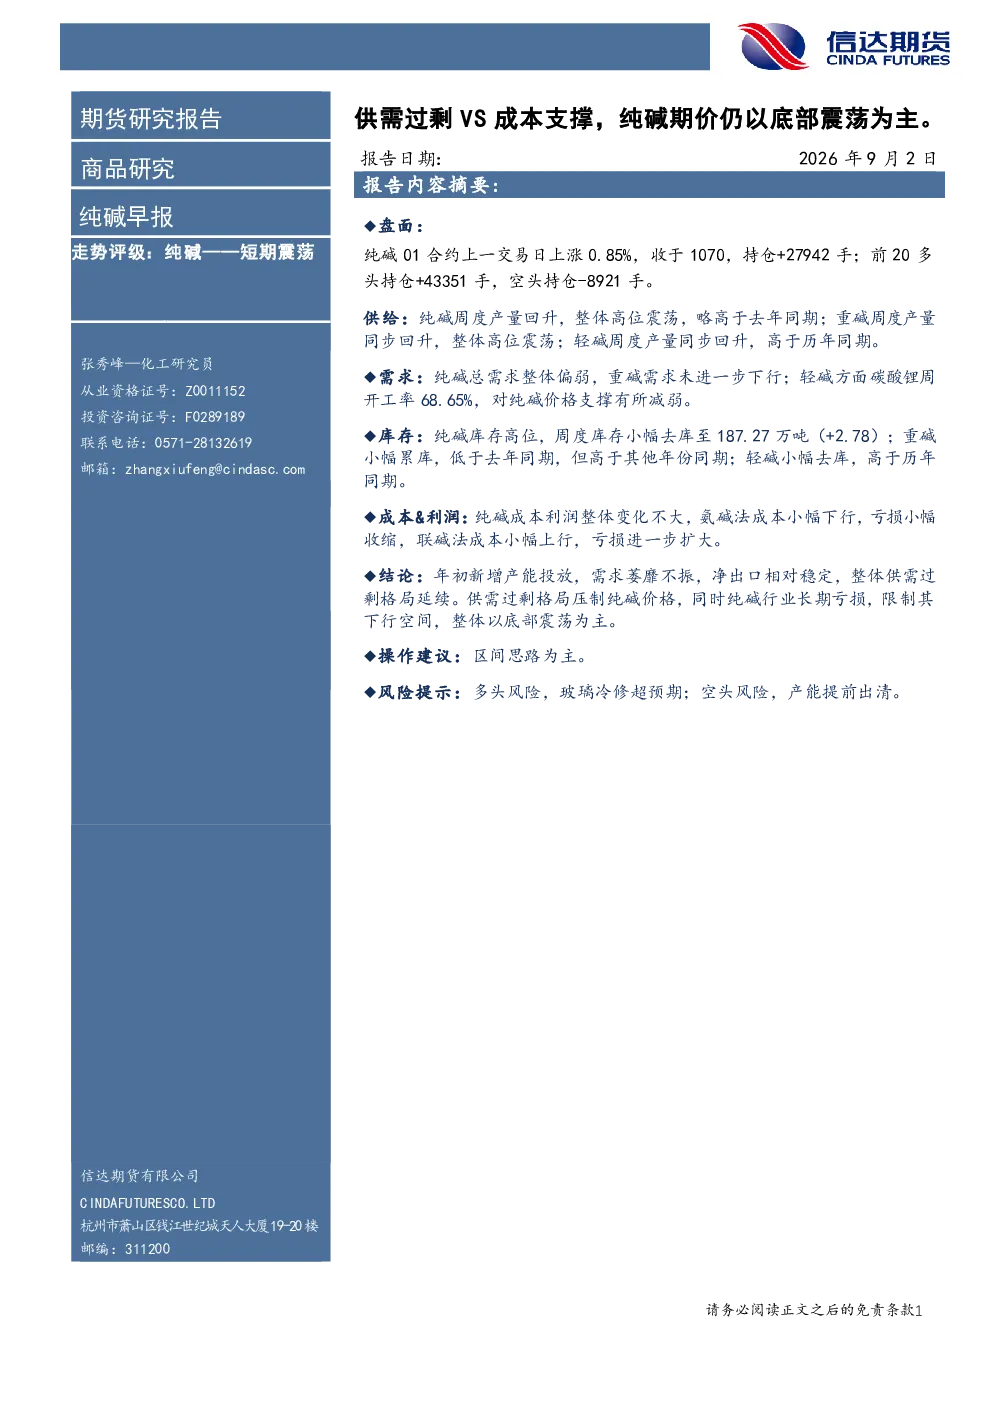
纯碱01合约短期走势评级为短期震荡,上一交易日上涨0.85%,收于1070元,持仓增加27942手。供给端,纯碱、重碱、轻碱产量均回升至高位震荡,略高于去年同期。需求端,纯碱总需求整体偏弱,轻碱受碳酸锂开工率68.65%影响,对纯碱价格支撑减弱。库存方面,纯碱库存高位小幅去库至187.27万吨,重碱和轻碱库存也小幅变动。成本利润方面,氨碱法成本小幅下行,亏损收缩,但联碱法成本上行,亏损扩大。整体来看,供需过剩格局延续,压制纯碱价格,但行业长期亏损限制下行空间,价格以底部震荡为主。
纯碱行业未来发展趋势是什么?
纯碱行业未来发展趋势受供需关系和成本支撑影响。年初新增产能投放延续供给过剩格局,需求端短期内难以显著改善。供给端,各品种产量高位震荡,成本端氨碱法亏损收缩但联碱法亏损扩大,显示行业结构性分化。长期来看,纯碱价格受供需过剩压制,但行业亏损也限制价格下行空间,预计将维持底部震荡格局。碳酸锂开工率变化对轻碱需求有影响,但整体需求偏弱态势未改。
本报告重点分析了纯碱的哪些方面?
本报告重点分析了纯碱市场的供需平衡、库存变化、成本利润及价格走势。供给端关注纯碱、重碱、轻碱的产量变化,需求端分析总需求及轻碱受碳酸锂开工率影响的支撑力度。库存方面,监测纯碱、重碱、轻碱的库存水平及变动趋势。成本利润方面,对比氨碱法和联碱法的成本及亏损情况。价格走势方面,结合供需过剩格局和行业亏损限制,判断纯碱期价以底部震荡为主。
当前纯碱市场处于什么状态?
当前纯碱市场处于供需过剩、价格底部震荡的状态。供给端,年初新增产能投放使纯碱、重碱、轻碱产量回升至高位,整体供给压力较大。需求端,总需求整体偏弱,轻碱受碳酸锂开工率影响支撑减弱,行业整体需求复苏缓慢。库存方面,纯碱库存高位小幅去库,重碱和轻碱库存也小幅变动,但库存压力仍存。成本利润方面,氨碱法亏损收缩而联碱法亏损扩大,显示行业结构性问题。综合来看,供需过剩格局压制价格,但行业亏损限制下行空间,市场以底部震荡为主。
本报告提示了哪些风险?
本报告提示了纯碱市场的主要风险点。多头风险方面,若玻璃行业出现超预期的冷修,可能导致纯碱需求阶段性走弱,对价格形成压力。空头风险方面,若行业产能提前出清,可能引发供应紧张预期,对价格形成支撑。此外,供需过剩格局是长期压制纯碱价格的主要因素,而行业长期亏损也限制了价格下跌空间。这些因素共同影响纯碱市场的短期波动和长期趋势,投资者需密切关注相关风险变化。