猜你想问
海峡通运对铝价有何影响?
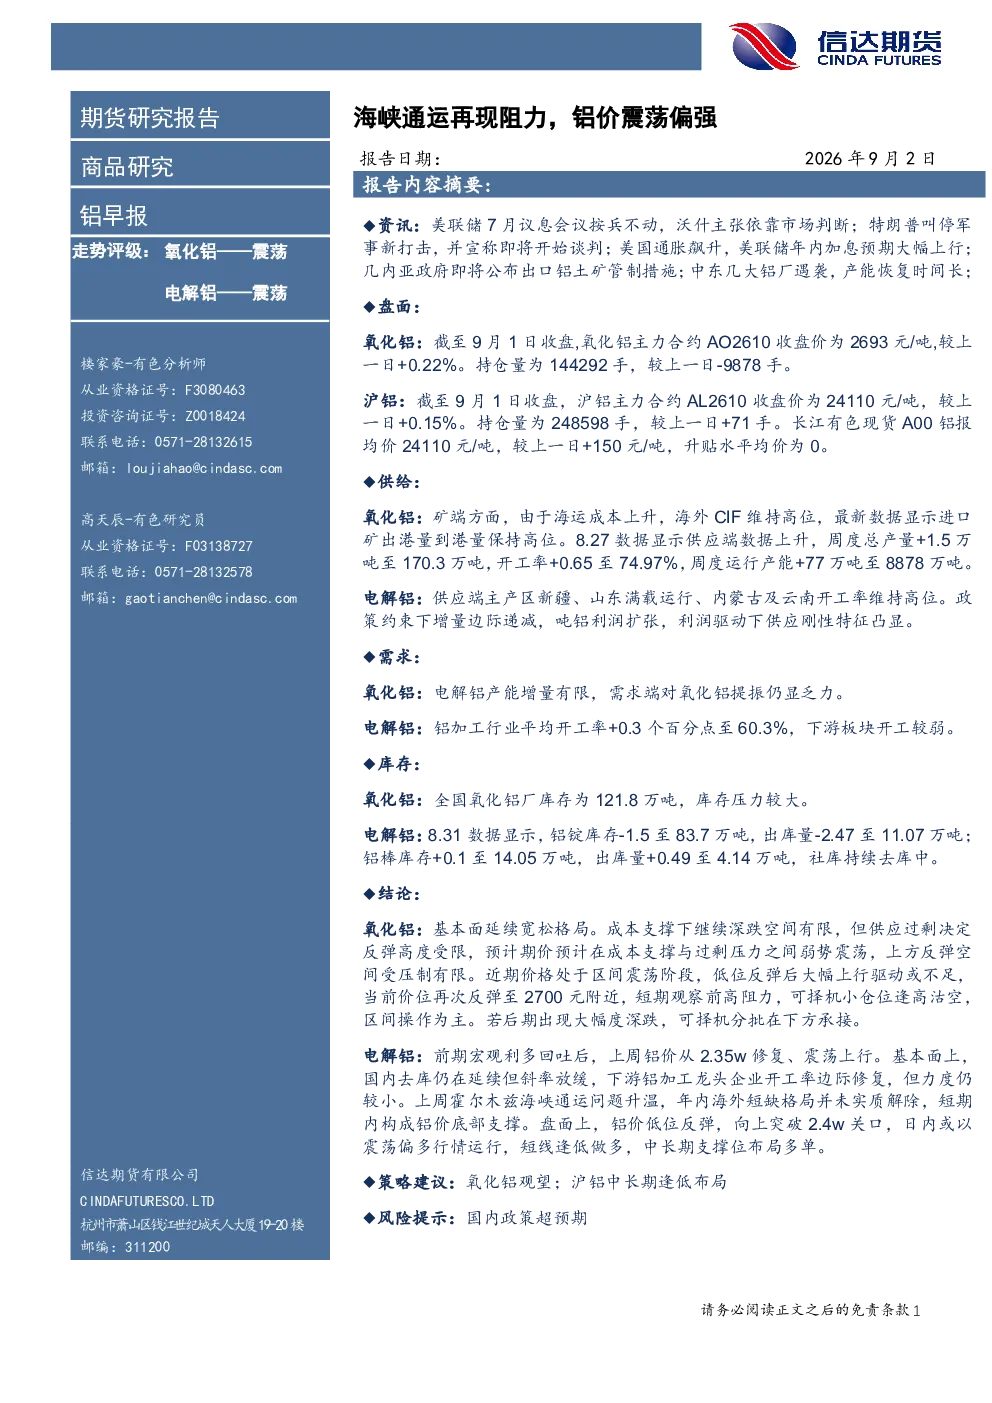
报告指出霍尔木兹海峡通运问题为铝价提供底部支撑,但近期再现阻力,显示市场对运力中断的担忧情绪有所缓解。氧化铝和电解铝板块均呈现震荡态势,其中电解铝库存持续去库,但下游开工力度较小,铝价突破2.4万元关口后短期震荡偏多。需关注运力恢复情况及下游需求变化对价格的影响。
氧化铝行业当前供需状况如何?
氧化铝基本面延续宽松格局,矿端进口矿到港量高位,8月总产量增加1.5万吨至170.3万吨,开工率上升至74.97%。需求端电解铝产能增量有限,氧化铝需求提振乏力。全国氧化铝厂库存为121.8万吨,库存压力较大,预计期价在成本支撑与过剩压力间弱势震荡。短期需观察前高阻力,可小仓位逢高沽空,区间操作为主。
电解铝行业发展趋势分析?
电解铝供给端,主产区新疆、山东满载运行,内蒙古及云南开工率维持高位,政策约束下增量边际递减。需求端,铝加工行业平均开工率上升至60.3%,但下游板块开工较弱。库存方面,8月31日铝锭库存减少1.5万吨至83.7万吨,铝棒库存增加0.1万吨至14.05万吨,社库持续去库。前期宏观利多回吐后铝价修复、震荡上行,但国内去库放缓,需关注下游开工力度及宏观政策变化。
当前铝价市场现状如何?
铝价呈现震荡偏强态势,沪铝主力合约AL2610收盘价为24110元/吨,上涨0.15%,持仓量增加71手至248598手。氧化铝主力合约AO2610收盘价为2693元/吨,上涨0.22%,持仓量减少9878手至144292手。铝价突破2.4万元关口后短期震荡偏多,但基本面宽松格局下反弹空间有限,需关注成本支撑与过剩压力的博弈。社库持续去库,但下游开工力度较小,市场情绪谨慎。
研报提示哪些风险因素?
报告提示国内政策超预期风险,需关注可能影响铝行业供需的政策变动。氧化铝方面,矿端进口矿到港量高位,库存压力较大,需警惕海外供应波动风险。电解铝方面,下游开工力度较小,若宏观环境恶化可能导致需求疲软,需关注经济复苏不及预期风险。此外,霍尔木兹海峡通运问题虽提供底部支撑,但运力中断反复仍可能引发市场波动,需持续跟踪运力恢复进展。