猜你想问
这份报告的核心内容是什么?
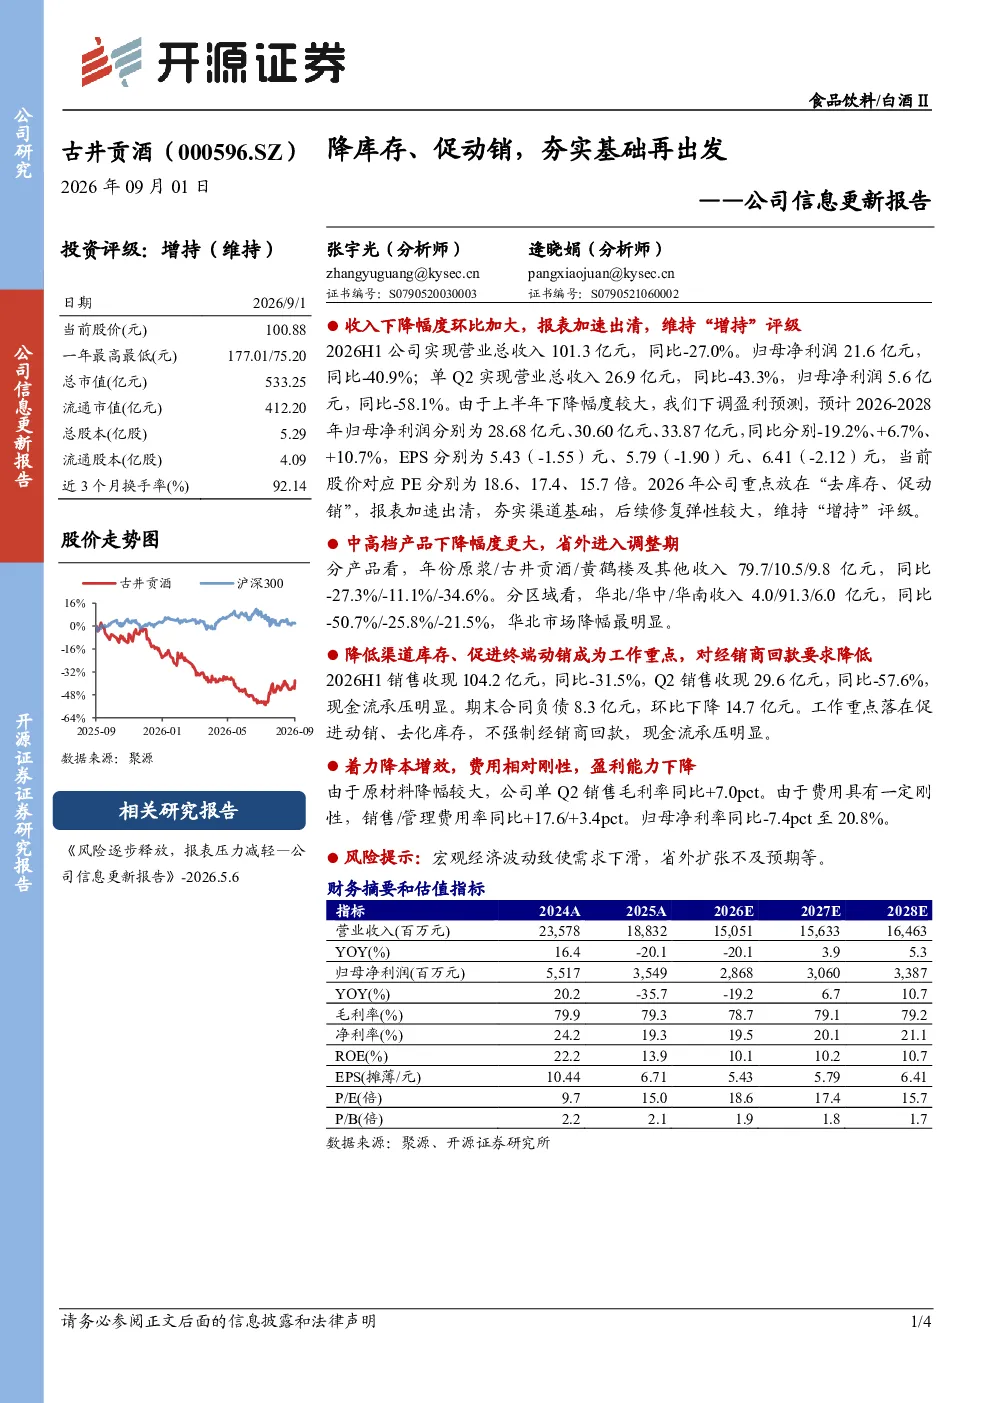
报告指出公司2026年上半年收入和净利润同比大幅下降,主要受中高档产品下滑和省外市场调整影响。公司当前重点在于“去库存、促动销”,报表加速出清,后续修复弹性较大。具体数据显示,2026H1营业总收入101.3亿元,同比-27.0%;归母净利润21.6亿元,同比-40.9%。分产品看,年份原浆/古井贡酒/黄鹤楼及其他收入同比分别-27.3%/-11.1%/-34.6%。分区域看,华北/华中/华南收入同比分别-50.7%/-25.8%/-21.5%,华北市场降幅最明显。销售收现104.2亿元,同比-31.5%;期末合同负债8.3亿元,环比下降14.7亿元。单Q2销售毛利率同比+7.0pct,归母净利率同比-7.4pct至20.8%。
当前行业发展趋势如何?
当前行业发展趋势显示中高档产品需求下滑,省外市场调整明显。公司通过“去库存、促动销”策略加速报表出清,为后续修复提供空间。从产品结构看,年份原浆等高端产品收入降幅较大,而黄鹤楼及其他收入下滑更为显著,反映中高端产品竞争加剧。区域方面,华北市场受影响最严重,提示省外扩张策略需谨慎优化。整体来看,行业面临需求结构调整,企业需加强产品创新和渠道管理以应对挑战。
报告重点分析了哪些方向?
报告重点分析了公司收入和利润下滑的原因,以及“去库存、促动销”策略的成效。具体包括:1)中高档产品下滑对业绩的拖累;2)省外市场调整的具体表现及影响;3)公司加速出清库存的措施及效果,如销售收现同比-31.5%但合同负债环比下降14.7亿元;4)产品与区域收入结构变化,揭示高端产品及华北市场的压力;5)毛利率提升与净利率下降的矛盾,反映成本控制与费用压力的平衡问题。这些分析为理解公司后续修复弹性提供了关键依据。
当前市场对古井贡酒的整体判断是什么?
当前市场对古井贡酒的整体判断显示公司面临短期业绩压力,但后续修复弹性较大。报告指出,公司通过加速出清库存和调整产品结构,已开始改善现金流和负债状况。具体表现为销售毛利率提升7.0pct,但归母净利率仍下降7.4pct至20.8%,反映费用控制仍需加强。市场对公司的估值也较为乐观,当前股价对应PE分别为18.6、17.4、15.7倍(2026-2028年预测)。维持“增持”评级,认为公司报表加速出清将为后续增长提供基础。
研报中提示了哪些风险?
研报提示的主要风险包括:1)宏观经济波动可能进一步抑制消费需求,尤其是中高档酒类产品;2)省外市场扩张不及预期,可能导致区域业绩持续承压;3)高端产品竞争加剧,若品牌力下降可能影响长期收入恢复;4)费用控制若不及预期,可能拖累净利率改善。此外,报告还指出库存加速出清过程中可能存在的渠道价格波动风险,以及政策监管变化对酒类行业的潜在影响。这些风险需持续关注,以评估公司修复路径的稳定性。