猜你想问
这份报告主要讲了什么内容?
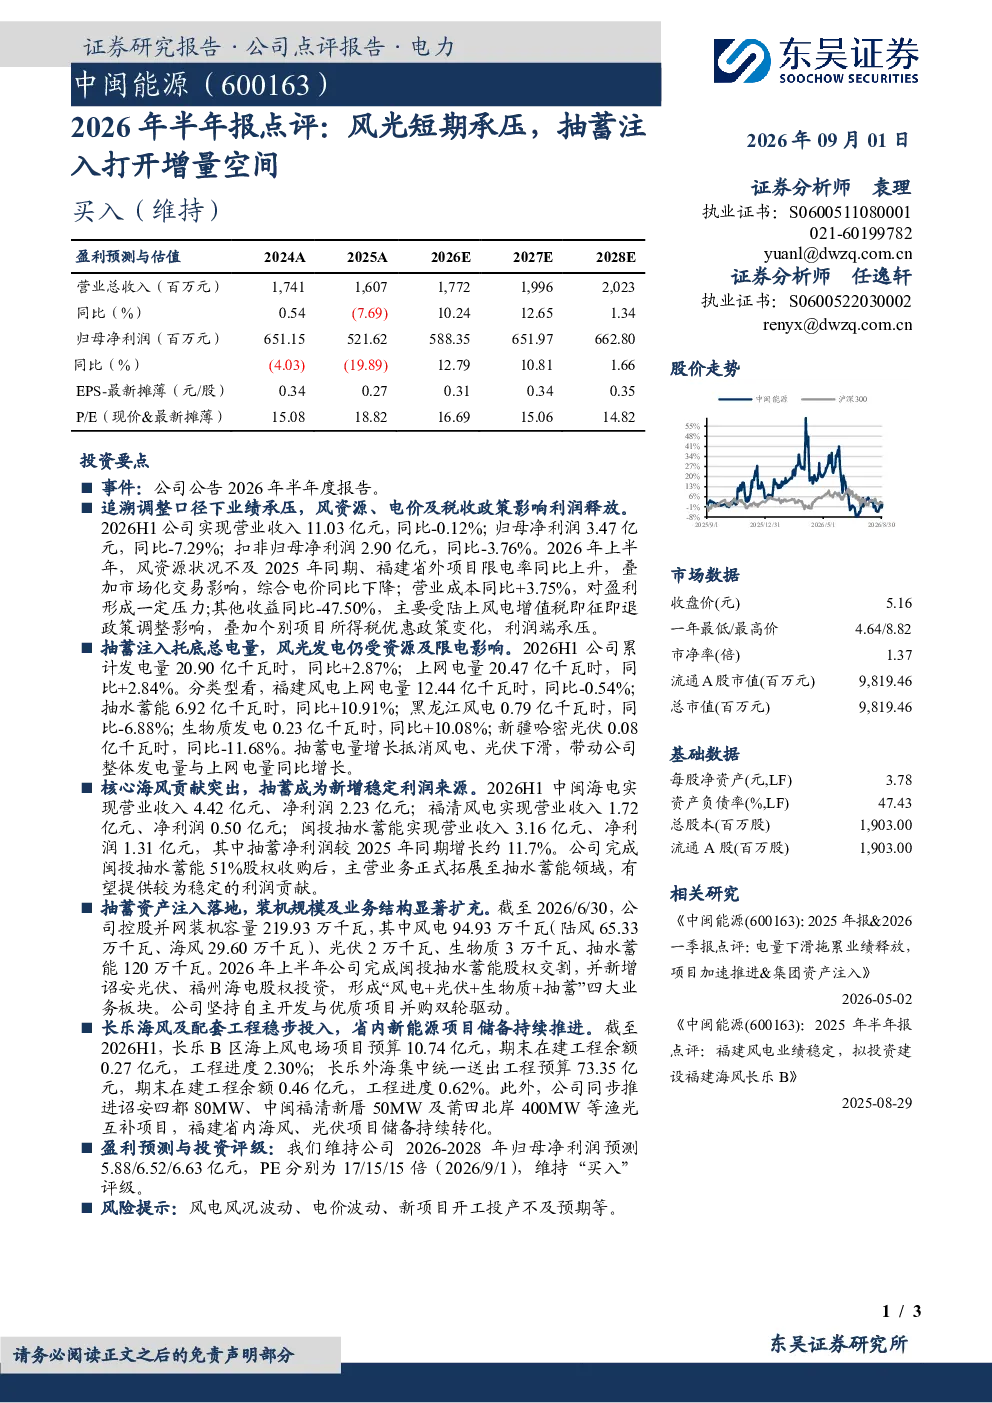
这份报告主要分析了中闽能源2026年半年度报告,指出公司业绩受风资源状况不及预期、福建省外项目限电率上升、市场化交易影响导致综合电价下降、营业成本上升以及其他收益减少等因素影响而承压。报告显示,2026H1公司实现营业收入11.03亿元,同比-0.12%;归母净利润3.47亿元,同比-7.29%;扣非归母净利润2.90亿元,同比-3.76%。同时,报告也强调了抽水蓄能业务的增长为公司带来的增量空间,抽蓄电量同比增长10.91%,成为公司新的利润增长点。
公用事业行业未来发展趋势如何?
公用事业行业未来发展趋势向好,尤其在新能源领域。随着“双碳”目标的推进,风电、光伏等新能源装机规模将持续扩大,抽水蓄能作为重要的储能方式,其作用将愈发凸显。报告中提到的中闽能源抽水蓄能业务增长,正是行业发展趋势的一个缩影。未来,具备抽水蓄能能力的企业将在市场竞争中占据优势,业绩有望得到稳定提升。同时,市场化交易的开展也将为行业带来新的机遇和挑战,企业需要不断提升自身的运营效率和风险管理能力。
报告中重点分析了哪些方面?
报告中重点分析了中闽能源的业务结构、发电量与结构、核心业务贡献、项目进展与储备以及盈利预测等方面。在业务结构方面,报告指出公司已形成“风电+光伏+生物质+抽蓄”四大业务板块,其中抽水蓄能占比最高,成为公司新的利润增长点。在发电量与结构方面,报告显示抽蓄电量增长抵消了风电、光伏下滑的影响,带动整体发电量与上网电量同比增长。在核心业务贡献方面,报告详细分析了各业务板块的营收和净利润情况,突出了抽蓄业务的增长。在项目进展与储备方面,报告介绍了公司在福建省内海风、光伏项目的储备情况,以及新项目的推进情况。在盈利预测方面,报告维持了公司2026-2028年归母净利润的预测,并给出了相应的PE估值。
当前市场对公用事业板块的判断是什么?
当前市场对公用事业板块的判断是,新能源领域的发展前景广阔,但同时也面临着诸多挑战。一方面,随着政策支持力度不断加大,新能源装机规模将持续扩大,行业整体增长可期。另一方面,新能源发电存在间歇性和波动性,需要通过储能技术进行补充,抽水蓄能作为重要的储能方式,其市场需求将不断增加。报告中提到的中闽能源抽水蓄能业务的增长,正是市场对抽水蓄能需求增加的一个体现。此外,市场化交易的开展也将为行业带来新的机遇和挑战,企业需要不断提升自身的运营效率和风险管理能力。
报告中提到了哪些风险提示?
报告中提到了风电风况波动、电价波动、新项目开工投产不及预期等风险。风电风况波动直接影响风电发电量,进而影响公司业绩。电价波动则直接影响公司上网电价,进而影响公司盈利能力。新项目开工投产不及预期则可能导致公司装机规模增长不及预期,影响公司长远发展。此外,报告中还提到了营业成本上升等其他风险因素,这些因素都可能对公司业绩产生影响。投资者在关注公司业绩增长的同时,也需要关注这些风险因素,做好风险管理。