猜你想问
协鑫科技2026年半年度业绩报告核心数据有哪些?
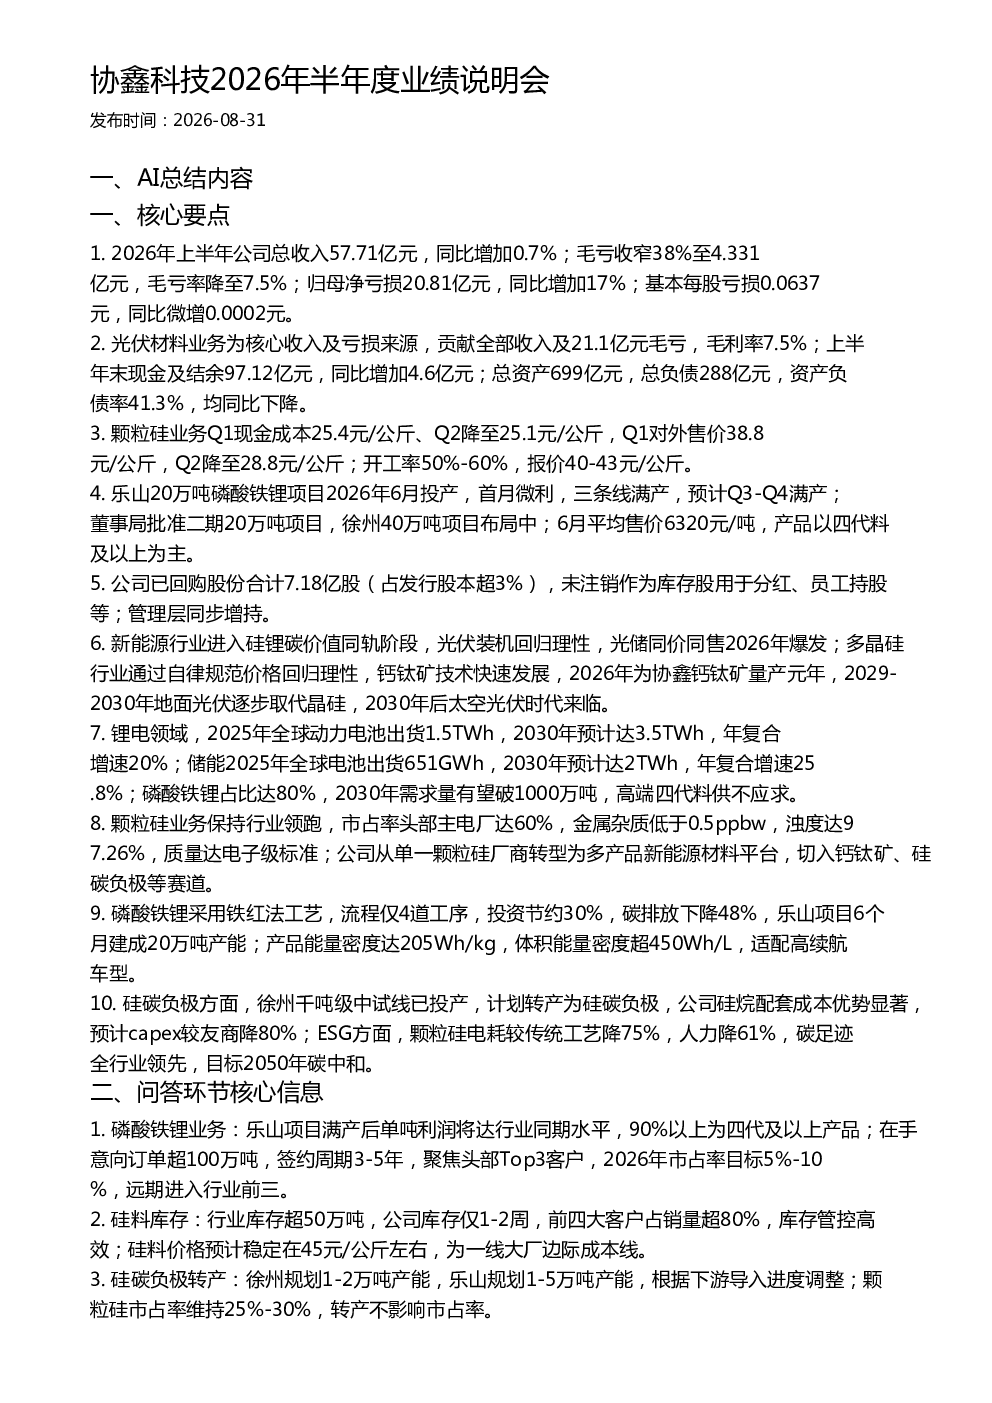
协鑫科技2026年上半年总收入57.71亿元,同比增加0.7%;毛亏损收窄38%至4.331亿元,毛亏率降至7.5%;归母净亏损20.81亿元,同比增加17%。光伏材料业务贡献全部收入及21.1亿元毛亏,毛利率7.5%。公司上半年末现金及结余97.12亿元,总资产699亿元,总负债288亿元,资产负债率41.3%。颗粒硅业务Q1现金成本25.4元/公斤、Q2降至25.1元/公斤,Q1对外售价38.8元/公斤,Q2降至28.8元/公斤;开工率50%-60%,报价40-43元/公斤。乐山20万吨磷酸铁锂项目2026年6月投产,首月微利,三条线满产,预计Q3-Q4满产;董事局批准二期20万吨项目,徐州40万吨项目布局中;6月平均售价6320元/吨,产品以四代料及以上为主。公司已回购股份合计7.18亿股(占发行股本超3%),未注销作为库存股用于分红、员工持股等;管理层同步增持。
新能源行业未来发展趋势如何?
新能源行业进入硅锂碳价值同轨阶段,光伏装机回归理性,光储同价同售2026年爆发。多晶硅行业通过自律规范价格回归理性,钙钛矿技术快速发展,2026年为协鑫钙钛矿量产元年,2029-2030年地面光伏逐步取代晶硅,2030年后太空光伏时代来临。锂电领域,2025年全球动力电池出货1.5TWh,2030年预计达3.5TWh,年复合增速20%;储能2025年全球电池出货651GWh,2030年预计达2TWh,年复合增速25.8%;磷酸铁锂占比达80%,2030年需求量有望破1000万吨,高端四代料供不应求。颗粒硅业务保持行业领跑,市占率头部主电厂达60%,金属杂质低于0.5ppbw,浊度达97.26%,质量达电子级标准;公司从单一颗粒硅厂商转型为多产品新能源材料平台,切入钙钛矿、硅碳负极等赛道。磷酸铁锂采用铁红法工艺,流程仅4道工序,投资节约30%,碳排放下降48%,乐山项目6个月建成20万吨产能;产品能量密度达205Wh/kg,体积能量密度超450Wh/L,适配高续航车型。硅碳负极方面,徐州千吨级中试线已投产,计划转产为硅碳负极,公司硅烷配套成本优势显著,预计capex较友商降80%;ESG方面,颗粒硅电耗较传统工艺降75%,人力降61%,碳足迹全行业领先,目标2050年碳中和。
报告重点分析了哪些业务方向?
报告重点分析了光伏材料、颗粒硅、磷酸铁锂、钙钛矿、硅碳负极等新能源材料业务。光伏材料业务为核心收入及亏损来源,贡献全部收入及21.1亿元毛亏,毛利率7.5%。颗粒硅业务保持行业领跑,市占率头部主电厂达60%,金属杂质低于0.5ppbw,浊度达97.26%,质量达电子级标准。乐山20万吨磷酸铁锂项目2026年6月投产,首月微利,三条线满产,预计Q3-Q4满产;董事局批准二期20万吨项目,徐州40万吨项目布局中;6月平均售价6320元/吨,产品以四代料及以上为主。协鑫科技从单一颗粒硅厂商转型为多产品新能源材料平台,切入钙钛矿、硅碳负极等赛道。徐州千吨级中试线已投产,计划转产为硅碳负极,公司硅烷配套成本优势显著,预计capex较友商降80%。
当前市场对协鑫科技业务现状如何判断?
当前市场对协鑫科技业务现状判断显示,公司颗粒硅业务保持行业领跑,市占率头部主电厂达60%,质量达电子级标准。磷酸铁锂业务乐山项目满产后单吨利润将达行业同期水平,90%以上为四代及以上产品;在手意向订单超100万吨,签约周期3-5年,聚焦头部Top3客户,2026年市占率目标5%-10%,远期进入行业前三。硅料库存方面,行业库存超50万吨,公司库存仅1-2周,前四大客户占销量超80%,库存管控高效;硅料价格预计稳定在45元/公斤左右,为一线大厂边际成本线。钙钛矿业务地面500MW线已量产,8月开始出货,年底目标出货大几十兆瓦;太空钙钛矿9月首次发射,测试表现优异。公司已回购股份合计7.18亿股(占发行股本超3%),未注销作为库存股用于分红、员工持股等;管理层同步增持。
研报提示哪些潜在风险?
研报提示的潜在风险包括:新能源行业价格波动风险,光伏装机回归理性可能影响需求,光储同价同售政策变化可能影响市场格局。多晶硅行业价格自律规范可能影响盈利能力,钙钛矿技术快速发展的同时存在技术迭代和稳定性顾虑。锂电领域需求增长虽快但竞争激烈,磷酸铁锂需求量增长可能带来产能过剩风险。颗粒硅业务转型多产品平台需平衡资源投入,钙钛矿、硅碳负极等新业务存在技术成熟度和市场接受度的不确定性。海外布局面临政策、汇率等风险,需关注欧洲、美国等市场准入和订单落地进度。公司资产负债率41.3%,需关注财务风险。