猜你想问
莲花控股2026年半年度业绩表现如何?
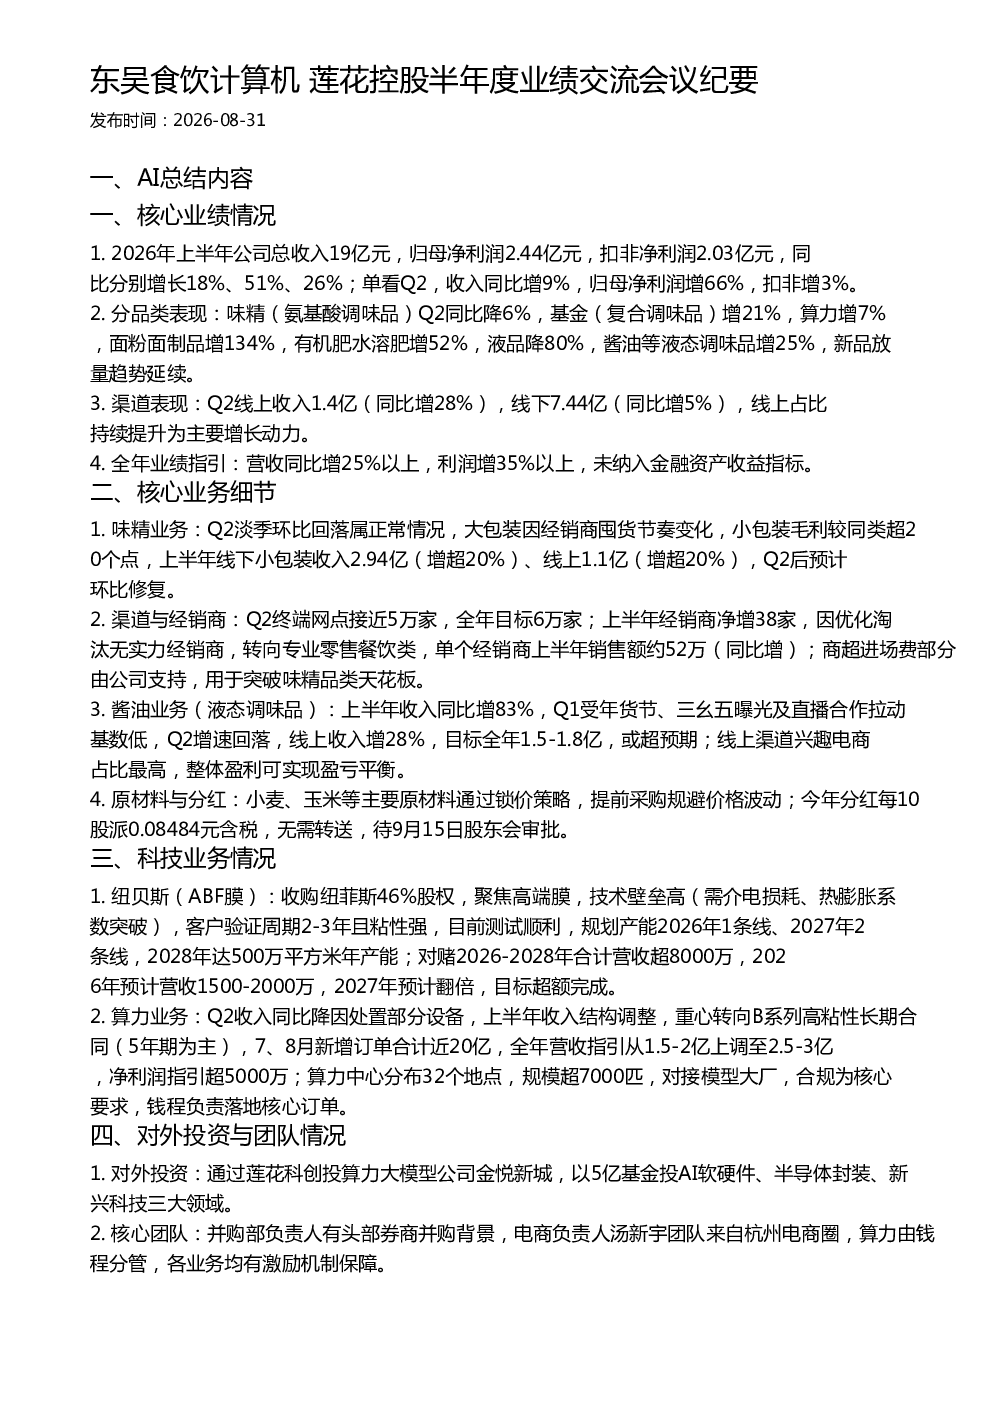
2026年上半年公司总收入19亿元,归母净利润2.44亿元,扣非净利润2.03亿元,同比分别增长18%、51%、26%。Q2收入同比增9%,归母净利润增66%,扣非增3%。分品类表现:味精Q2同比降6%,基金增21%,算力增7%,面粉面制品增134%,有机肥水溶肥增52%,液品降80%,酱油等液态调味品增25%。渠道表现:Q2线上收入1.4亿(同比增28%),线下7.44亿(同比增5%),线上占比持续提升。全年业绩指引:营收同比增25%以上,利润增35%以上,未纳入金融资产收益指标。
莲花控股各业务板块发展情况怎样?
味精业务Q2淡季环比回落属正常情况,大包装因经销商囤货节奏变化,小包装毛利较同类超20个点,上半年线下小包装收入2.94亿(增超20%)、线上1.1亿(增超20%),Q2后预计环比修复。渠道与经销商:Q2终端网点接近5万家,全年目标6万家;上半年经销商净增38家,因优化淘汰无实力经销商,转向专业零售餐饮类,单个经销商上半年销售额约52万(同比增);商超进场费部分由公司支持,用于突破味精品类天花板。酱油业务(液态调味品):上半年收入同比增83%,Q1受年货节、三幺五曝光及直播合作拉动基数低,Q2增速回落,线上收入增28%,目标全年1.5-1.8亿,或超预期;线上渠道兴趣电商占比最高,整体盈利可实现盈亏平衡。原材料与分红:小麦、玉米等主要原材料通过锁价策略,提前采购规避价格波动;今年分红每10股派0.08484元含税,无需转送,待9月15日股东会审批。
莲花控股科技业务发展前景如何?
纽贝斯(ABF膜):收购纽菲斯46%股权,聚焦高端膜,技术壁垒高,客户验证周期2-3年且粘性强,目前测试顺利,规划产能2026年1条线、2027年2条线,2028年达500万平方米年产能;对赌2026-2028年合计营收超8000万,2026年预计营收1500-2000万,2027年预计翻倍,目标超额完成。算力业务:Q2收入同比降因处置部分设备,上半年收入结构调整,重心转向B系列高粘性长期合同(5年期为主),7、8月新增订单合计近20亿,全年营收指引从1.5-2亿上调至2.5-3亿,净利润指引超5000万;算力中心分布32个地点,规模超7000匹,对接模型大厂,合规为核心要求,钱程负责落地核心订单。
当前市场对莲花控股的判断是什么?
莲花控股2026年上半年业绩表现强劲,收入和利润均实现同比增长,尤其在面粉面制品、有机肥水溶肥等板块增长显著。线上渠道占比持续提升,酱油业务增长迅速。科技业务方面,纽贝斯ABF膜和算力业务发展前景广阔,算力业务收入结构调整成效明显,新增订单大幅增长。公司通过锁价策略规避原材料价格波动风险,并计划进行分红。整体来看,公司业绩增长稳健,科技业务布局具有长期价值。
投资莲花控股需要关注哪些风险?
投资莲花控股需关注原材料价格波动风险,尽管公司采取了锁价策略,但仍可能面临成本上升压力。科技业务发展存在不确定性,纽贝斯ABF膜和算力业务的客户验证周期较长,市场拓展需要时间。此外,公司业绩受季节性因素影响,如味精业务在淡季可能出现环比回落。市场竞争激烈,公司需要持续提升产品竞争力和渠道效率。最后,公司对外投资涉及AI软硬件、半导体封装等新兴领域,存在一定的投资风险。