猜你想问
这份研报的核心内容是什么?
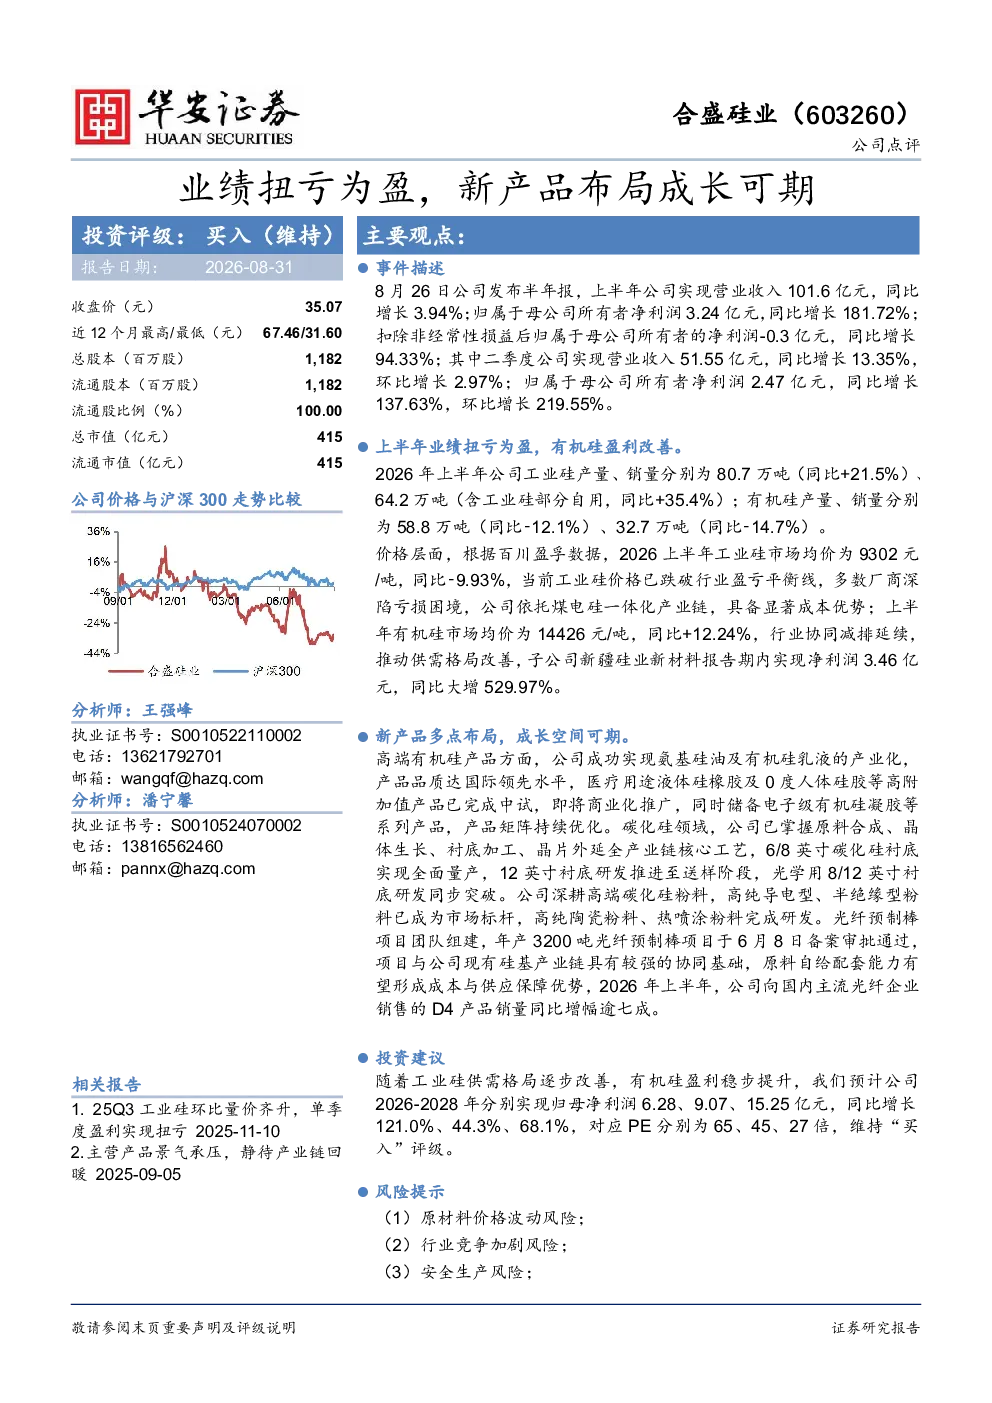
该研报分析了合盛硅业2026年上半年的业绩表现,指出公司实现营业收入101.6亿元,同比增长3.94%;归属于母公司所有者净利润3.24亿元,同比增长181.72%。报告重点强调了公司工业硅业务扭亏为盈,工业硅产量、销量分别同比增长21.5%和35.4%,凭借煤电硅一体化成本优势保持盈利。同时,报告也提及了公司在新产品布局上的进展,包括高端有机硅产品产业化、碳化硅领域6/8英寸衬底全面量产等。
工业硅和有机硅行业的发展趋势如何?
工业硅市场均价同比下降9.93%,但公司凭借成本优势实现盈利,显示行业竞争加剧。有机硅市场均价同比增长12.24%,子公司新疆硅业新材料净利润同比增长529.97%,表明有机硅领域存在结构性机会。高端有机硅产品(氨基硅油、有机硅乳液)已产业化,医疗用途液体硅橡胶等高附加值产品即将商业化,预示着行业向高附加值产品升级的趋势。
研报重点分析了哪些方向?
研报重点分析了合盛硅业的业绩扭亏为盈情况,特别是工业硅业务的增长和盈利能力。同时,报告详细介绍了公司在新产品布局上的进展,包括高端有机硅产品产业化、碳化硅6/8英寸衬底量产及12英寸衬底研发、高纯碳化硅粉料的市场地位提升等。此外,报告还预测了公司未来三年的盈利增长情况,维持“买入”评级。
当前市场对合盛硅业有何判断?
市场对合盛硅业的判断主要基于其业绩改善和新产品布局。公司2026年上半年实现净利润大幅增长,工业硅业务表现亮眼,显示出其在成本控制和市场拓展方面的能力。同时,公司在碳化硅等新兴领域的布局也获得市场认可,如6/8英寸衬底全面量产、12英寸衬底研发推进等。这些因素共同支撑了市场对公司的积极预期。
研报提示了哪些风险?
研报提示了原材料价格波动风险,特别是工业硅和有机硅市场价格波动可能对公司盈利能力产生影响。此外,行业竞争加剧风险、安全生产风险、环保政策及能耗政策变化风险、宏观经济下行风险也是需要关注的因素。这些风险可能影响公司的经营业绩和市场表现,投资者需谨慎评估。