猜你想问
四川成渝2026年H1业绩表现如何?
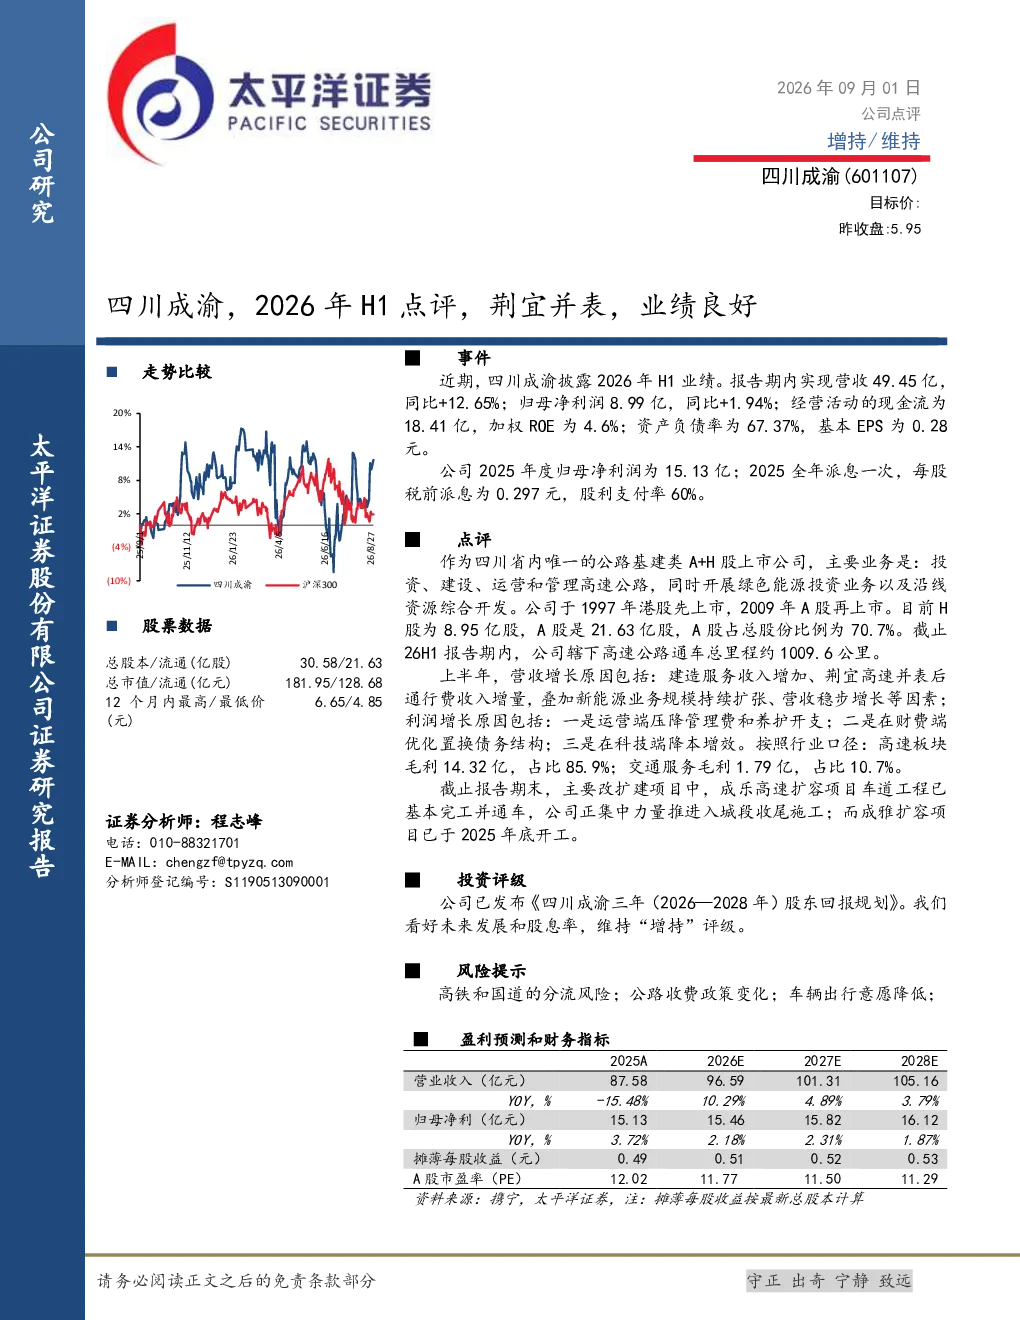
四川成渝2026年H1实现营收49.45亿,同比增长12.65%,归母净利润8.99亿,同比增长1.94%。主要增长动力来自建造服务收入增加、荆宜高速并表带来的通行费收入增量以及新能源业务扩张。运营端通过压降管理费和养护开支,财务端优化债务结构,科技端降本增效,共同推动了利润增长。高速板块贡献了85.9%的毛利,交通服务板块贡献10.7%的毛利。
公路基建行业发展趋势如何?
公路基建行业受益于国家基础设施建设的持续推进,特别是区域互联互通和改扩建项目的推进。随着城镇化进程的加快和交通需求的增长,公路基建仍有较大的发展空间。此外,绿色能源投资及沿线资源开发成为新的增长点,行业向综合交通服务转型。但需关注高铁、国道分流以及车辆出行意愿变化带来的挑战。
研报对四川成渝的重点分析方向是什么?
研报重点分析了四川成渝的业绩增长驱动因素,包括荆宜高速并表对通行费收入的贡献、建造服务收入的提升以及新能源业务的扩张。同时,报告关注了公司在运营成本控制、债务结构优化和科技应用方面的举措。此外,对公司在建改扩建项目的进展情况也进行了说明。
当前公路基建市场现状如何?
当前公路基建市场处于稳步发展阶段,国家政策持续支持基础设施建设,特别是高速公路改扩建和区域互联互通项目。市场竞争较为激烈,但优质项目资源仍然稀缺。行业面临高铁分流、国道竞争以及油价波动等挑战,但整体仍具备较好的发展前景。
研报提示的主要风险有哪些?
研报提示的主要风险包括高铁和国道分流对高速公路通行量的影响、公路收费政策的变化以及车辆出行意愿的降低。此外,宏观经济波动和融资环境变化也可能对公司经营产生影响。需要关注政策变化和市场竞争带来的不确定性。
你可能感兴趣
中远海特(600428)2026年H1点评:外贸良好运行,业绩大幅增长
太平洋证券2026-08-27
2026年一季报点评业绩高增长,粤丰并表持续贡献利润增量
国泰海通证券2026-04-29
2025年报及2026年一季报点评毛利率持续修复,新品放量+兴感并表驱动业绩加速释放
华创证券2026-04-26
2026年中报点评26H1业绩承压,抽蓄并表叠加海风成长打开远期空间
华创证券2026-09-08
收购标的并表,H1业绩同比增长
交通运输国金证券2025-08-28
H1业绩符合预期,新品上线+盛和并表,全年有望实现高增长
信息技术中泰证券2017-08-28
公告点评:拟全现金收购荆宜高速,“大”集团、“小”公司逻辑或持续兑现
华创证券2025-12-20
中报点评:收购资产并表,老白干酒销售良好
食品饮料中原证券2018-08-16
诺贝斯并表对冲松节油链价格调整,19年业绩同比增长良好
基础化工安信证券2020-02-13
2023年中报点评:锐凌无线并表叠加车载、FWA拓展良好,公司业绩快速增长
东方财富2023-08-09