猜你想问
三特索道2026年半年度报告核心内容是什么?
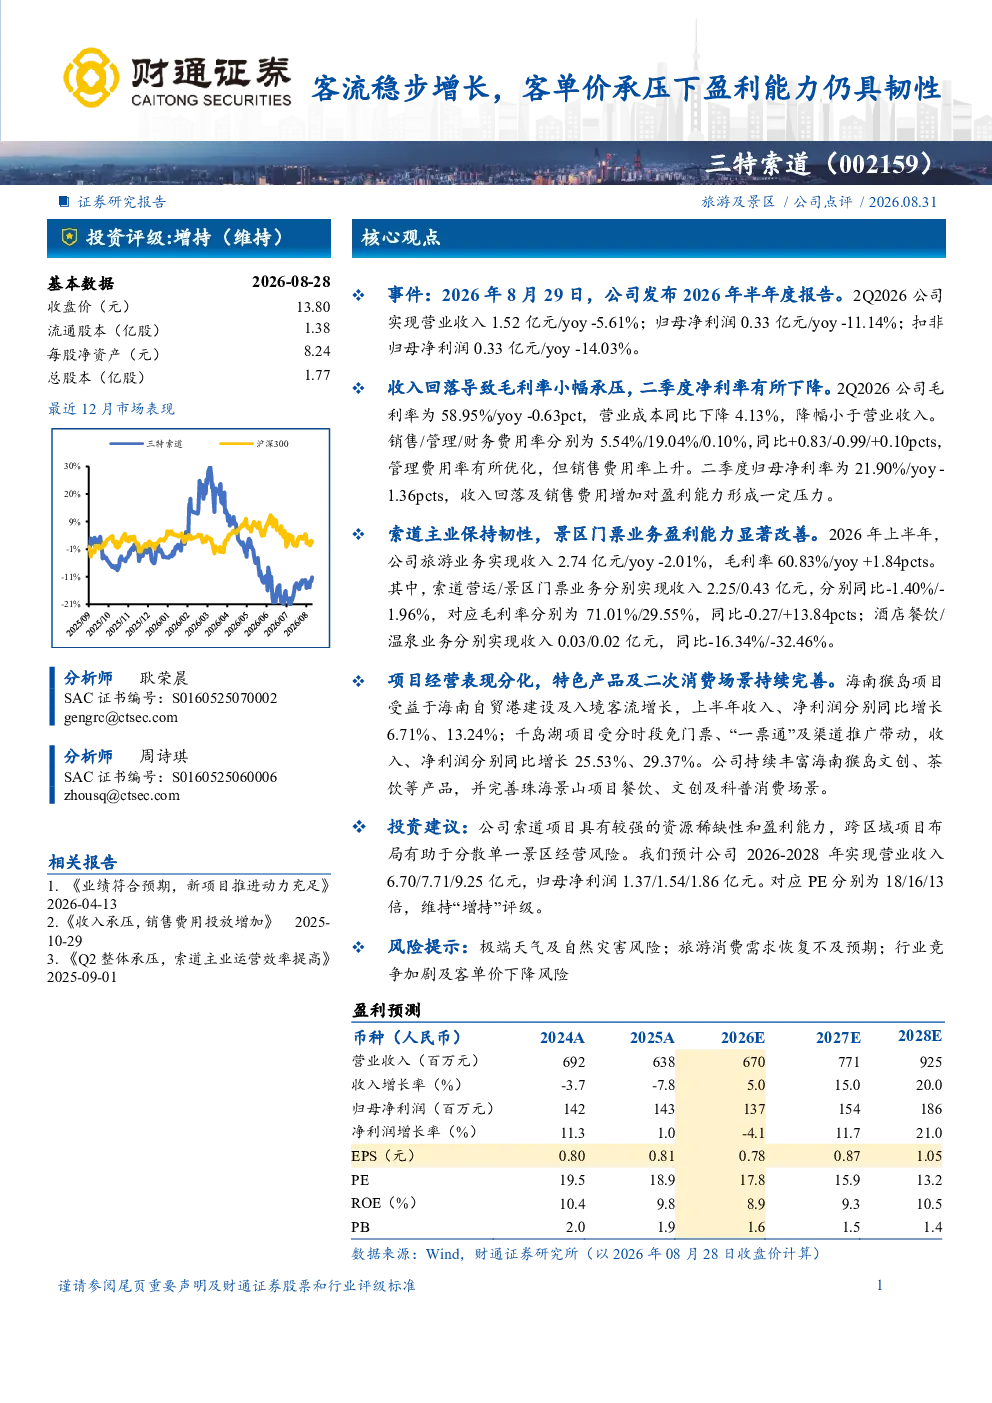
三特索道2026年半年度报告显示,公司收入和净利润均出现下滑,毛利率小幅承压,净利率有所下降。索道主业保持韧性,景区门票业务盈利能力显著改善。项目经营表现分化,特色产品及二次消费场景持续完善。
旅游行业发展趋势如何?
旅游行业正经历需求恢复阶段,消费者偏好多元化,对特色体验和二次消费场景需求增加。行业竞争加剧,但头部企业通过跨区域布局和产品创新提升竞争优势,索道等稀缺资源型项目资源稀缺性强,具备长期价值。
研报重点分析了哪些方向?
研报重点分析了三特索道索道主业的韧性及景区门票业务的盈利改善,同时关注海南猴岛和千岛湖项目的亮眼表现。报告强调了特色产品和二次消费场景的重要性,并预测了公司未来三年的业绩增长及估值水平。
当前旅游市场现状如何?
当前旅游市场处于复苏阶段,消费者信心逐步恢复,但需求分化明显。索道等资源型项目受季节性及地域限制,但跨区域布局有助于分散风险。景区门票业务盈利能力提升,二次消费场景成为新的增长点。
研报提示了哪些风险?
研报提示的主要风险包括极端天气及自然灾害可能对索道运营造成影响,旅游消费需求恢复可能不及预期,行业竞争加剧可能导致客单价下降。此外,项目投资回报周期较长,需关注资金链安全及政策变化风险。
你可能感兴趣
公司信息更新报告:客单价持续提升,盈利能力有望随客流增加快速恢复
开源证券2023-04-25
石膏板主业营收稳步增长,盈利能力承压下半年有望改善
建筑建材安信证券2022-08-23
客流短期承压,客单价稳定性强+坚定体系创新
西部证券2022-08-30
营业收入仍具韧性,盈利承压业绩下滑,Q3毛利率和现金流改善
建筑建材国投证券2024-11-03
整体业绩仍承压;但年初至今之客单价止跌回升或预示触底
交银国际2025-03-31
业绩表现靓丽,客单价逆势增长,盈利能力提升显著
轻工制造中泰证券2024-08-29
2016年年报点评:客单价有效提升,盈利能力明显增强
轻工制造民生证券2017-03-30
公司信息更新报告:盈利能力恢复至疫情前水平,客单价提升超预期
开源证券2023-08-31
2024Q3业绩点评:宏观承压下仍保持韧性,期待明年增速重启
文化传媒东吴证券2024-11-03
景区客单价提升弥补客流下滑,乌镇响应政策小幅降价
休闲服务国金证券2018-08-23