猜你想问
恒源煤电2026年半年报核心内容是什么?
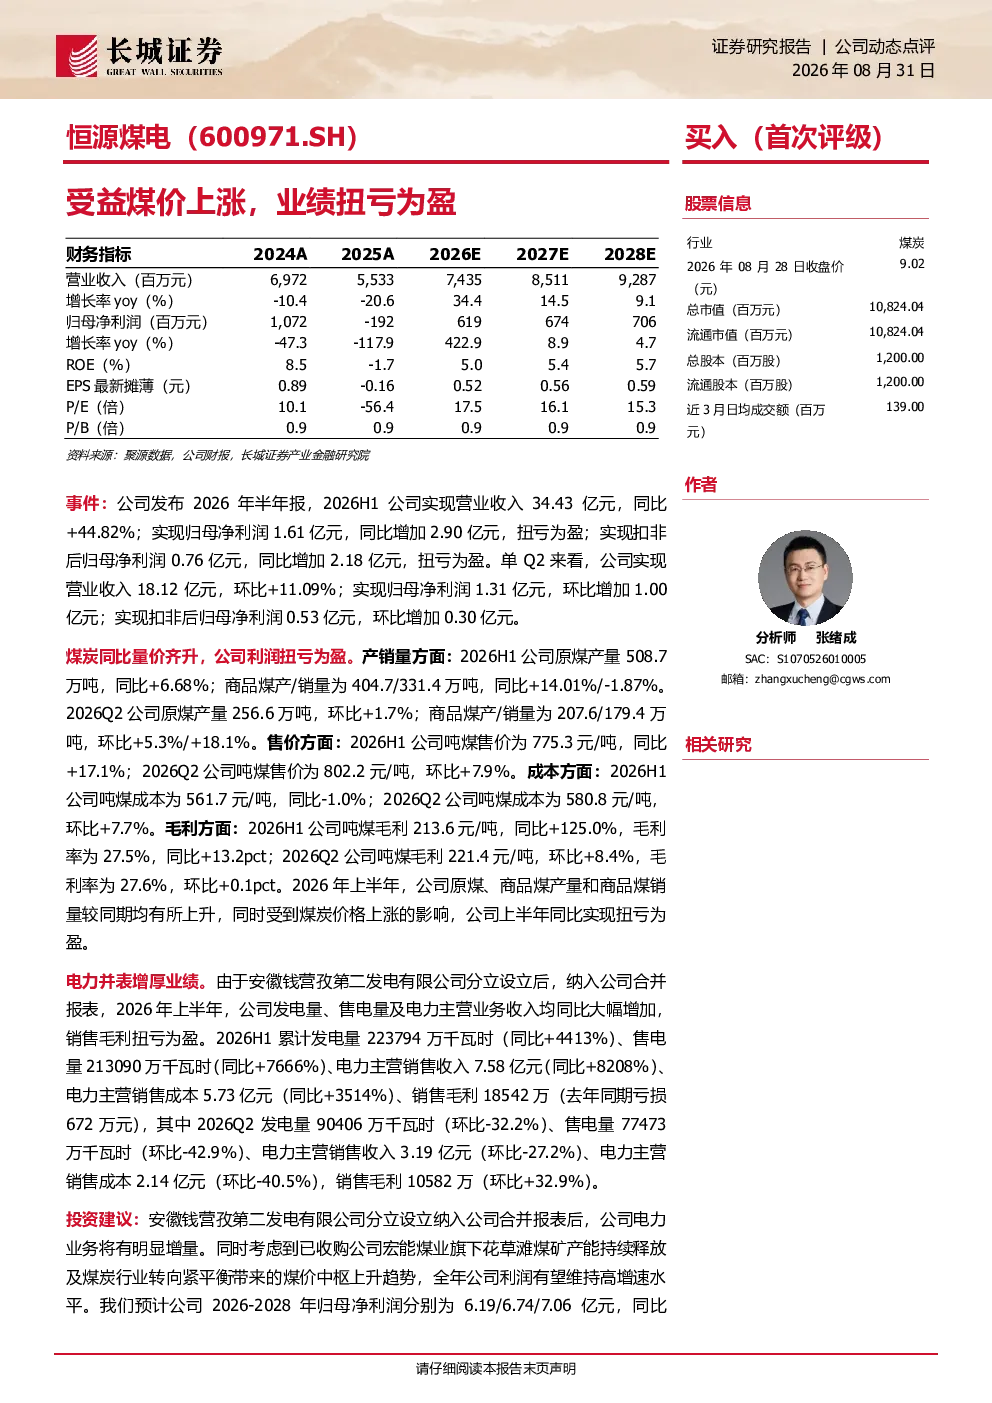
恒源煤电2026年半年报显示公司业绩扭亏为盈,主要受益于煤炭价格上涨。2026H1公司实现营业收入34.43亿元,同比+44.82%;归母净利润1.61亿元,同比增加2.90亿元,扭亏为盈;扣非后归母净利润0.76亿元,同比增加2.18亿元,扭亏为盈。单Q2来看,公司实现营业收入18.12亿元,环比+11.09%;归母净利润1.31亿元,环比增加1.00亿元;扣非后归母净利润0.53亿元,环比增加0.30亿元。产销量方面:2026H1公司原煤产量508.7万吨,同比+6.68%;商品煤产/销量为404.7/331.4万吨,同比+14.01%/-1.87%。售价方面:2026H1公司吨煤售价为775.3元/吨,同比+17.1%。毛利方面:2026H1公司吨煤毛利213.6元/吨,同比+125.0%,毛利率为27.5%,同比+13.2pct。电力业务方面:由于安徽钱营孜第二发电有限公司分立设立后纳入合并报表,2026H1公司发电量、售电量及电力主营业务收入均同比大幅增加,销售毛利扭亏为盈。2026H1累计发电量223794万千瓦时(同比+4413%)、售电量213090万千瓦时(同比+7666%)、电力主营销售收入7.58亿元(同比+8208%)、电力主营销售成本5.73亿元(同比+3514%)、销售毛利18542万(去年同期亏损672万元)
煤炭行业发展趋势如何?
煤炭行业正转向紧平衡状态,煤价中枢呈现上升趋势。恒源煤电已收购公司宏能煤业旗下花草滩煤矿产能持续释放,进一步提升了公司产能。2026H1公司吨煤售价为775.3元/吨,同比+17.1%,吨煤毛利213.6元/吨,同比+125.0%。行业供需关系变化推动煤价上涨,为煤炭企业带来盈利改善空间。未来煤炭价格中枢的上升预计将支撑公司利润维持高增速水平
研报重点分析了哪些方向?
研报重点分析了恒源煤电2026年半年报业绩表现及未来发展趋势。报告详细解析了公司煤炭业务和电力业务的经营情况,包括营收、利润、产销量的同比环比变化,以及吨煤售价、成本、毛利率等关键指标。同时,报告还分析了安徽钱营孜第二发电有限公司分立设立后对电力业务的影响,并评估了公司未来几年的盈利预测。此外,报告也提及了公司已收购的宏能煤业产能释放情况,以及煤炭行业紧平衡带来的煤价中枢上升趋势对公司业绩的潜在利好
当前市场对恒源煤电的判断是什么?
当前市场关注恒源煤电业绩扭亏为盈的积极变化,以及煤炭价格上涨对公司盈利能力的提升。2026H1公司归母净利润1.61亿元,同比增加2.90亿元,扣非后归母净利润0.76亿元,同比增加2.18亿元,实现了扭亏为盈。吨煤售价同比提升17.1%,毛利率达到27.5%,同比提高13.2个百分点。市场也关注公司电力业务的增长潜力,特别是安徽钱营孜第二发电有限公司分立设立后带来的增量。公司未来几年的盈利预测也受到市场关注
研报提示了哪些风险?
研报提示了多项潜在风险,包括经济增长不及预期可能导致煤炭需求下降;煤炭价格下跌可能影响公司盈利水平;安全生产不合规可能带来经营风险;电力需求疲软可能影响电力业务表现;项目产能释放不及预期可能影响公司经营目标;控股子公司环境违法风险可能带来法律和声誉损失。这些风险因素需引起投资者关注