猜你想问
这份研报的核心内容是什么?
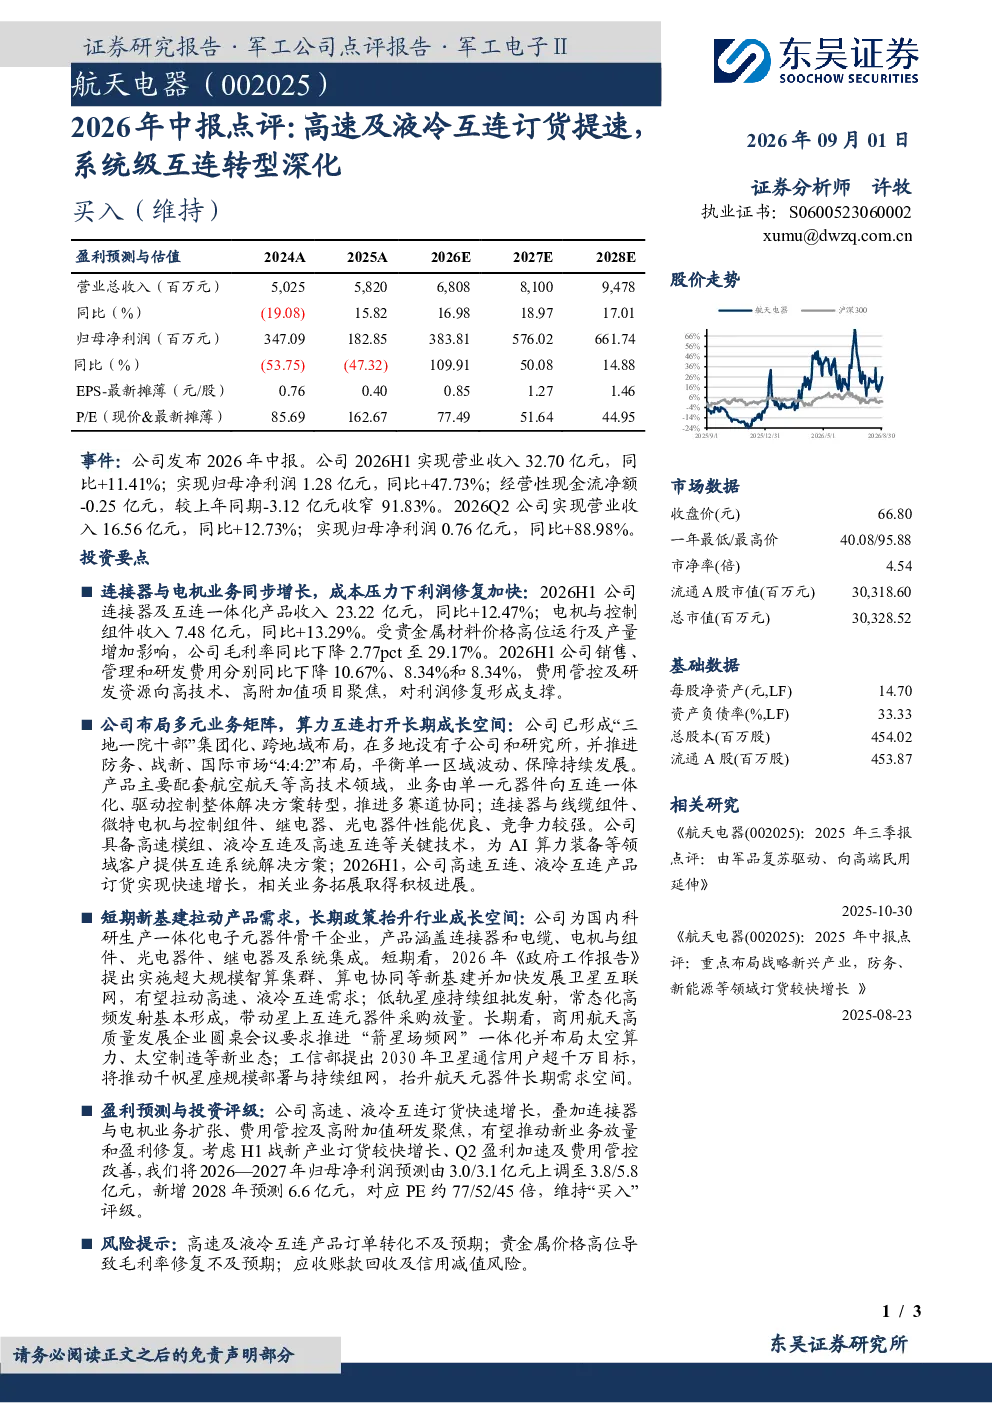
这份研报主要分析了2026年中报数据,指出高速及液冷互连产品订货显著提速,公司连接器与电机业务同步增长,收入分别同比增长12.47%和13.29%。虽然受贵金属材料价格影响毛利率有所下降,但通过费用管控和高附加值研发聚焦,利润修复加快。公司产品向互连一体化、驱动控制整体解决方案转型,具备高速模组、液冷互连等关键技术,算力互连业务打开长期空间。
高速及液冷互连赛道的发展趋势如何?
高速及液冷互连赛道受益于短期新基建拉动和长期政策支持。短期看,政府工作报告提出超大规模智算集群、算电协同等新基建,将直接拉动高速、液冷互连需求;低轨星座常态化发射也带动星上互连元器件采购放量。长期看,商用航天高质量发展及工信部目标将推动航天元器件需求持续增长,行业空间广阔。
研报重点分析了哪些方向?
研报重点分析了公司业务转型方向,特别是从单一元器件向互连一体化、驱动控制整体解决方案的转型。报告指出公司已形成“三地一院十部”集团化布局,推进防务、战新、国际市场“4:4:2”布局。高速模组、液冷互连及高速互连等关键技术产品订货快速增长,成为公司新的增长引擎。同时,报告也关注了连接器与电机业务的扩张及费用管控效果。
当前高速及液冷互连市场现状如何?
当前高速及液冷互连市场呈现需求快速增长态势。一方面,新基建项目如超大规模智算集群建设直接拉动高速、液冷互连需求;另一方面,低轨星座常态化发射带动星上互连元器件采购放量。从公司数据看,2026H1高速互连、液冷互连产品订货已实现快速增长,反映出市场对高性能互连解决方案的迫切需求。但同时也需关注技术迭代和供应链稳定性等挑战。
研报提示了哪些风险?
研报提示的主要风险包括:高速及液冷互连产品订单转化可能不及预期,影响业绩兑现;贵金属价格高位可能导致毛利率修复不及预期,侵蚀利润空间;此外,应收账款回收及信用减值风险也需关注。这些风险主要与市场需求变化、原材料价格波动及公司自身经营效率相关。
你可能感兴趣
中信 大元泵业2026年中报及液冷业务提速点评
未知机构2026-08-27
2026年中报点评:无源器件高增,高速光互连打开成长空间
信息技术西南证券2026-08-27
礼物 国海军工 航天电器 2026年中报点评 高速互连产品需求景气 净利润
未知机构2026-08-28
中报点评:蓝火并表落实综合文化战略版图,栏目制作T2O模式创新不断深化,期待原创现象级IP及体育布局开花结果
文化传媒安信证券2015-08-20
2026年中报点评:26Q2粤丰整合深化+内生增长提速,中期派息稳步提升
公用事业东吴证券2026-08-29
2026年中报点评 26Q2粤丰整合深化 内生增长提速 中期派息稳步提升
未知机构2026-08-29
2026年中报点评:SaaS业务成为增长核心,平台化转型持续深化
东吴证券2026-08-20
财富管理转型深化,自营加码债券和衍生品布局——广发证券2026年中报点评
西部证券2026-08-29
药明合联(02268.HK)2026年中报点评:业绩持续中高速增长,产能扩张提速
国信证券2026-09-03
2026年中报点评:AI高速光互联需求提速,垂直整合打开成长空间
信息技术西南证券2026-08-30