猜你想问
这份研报的核心内容是什么?
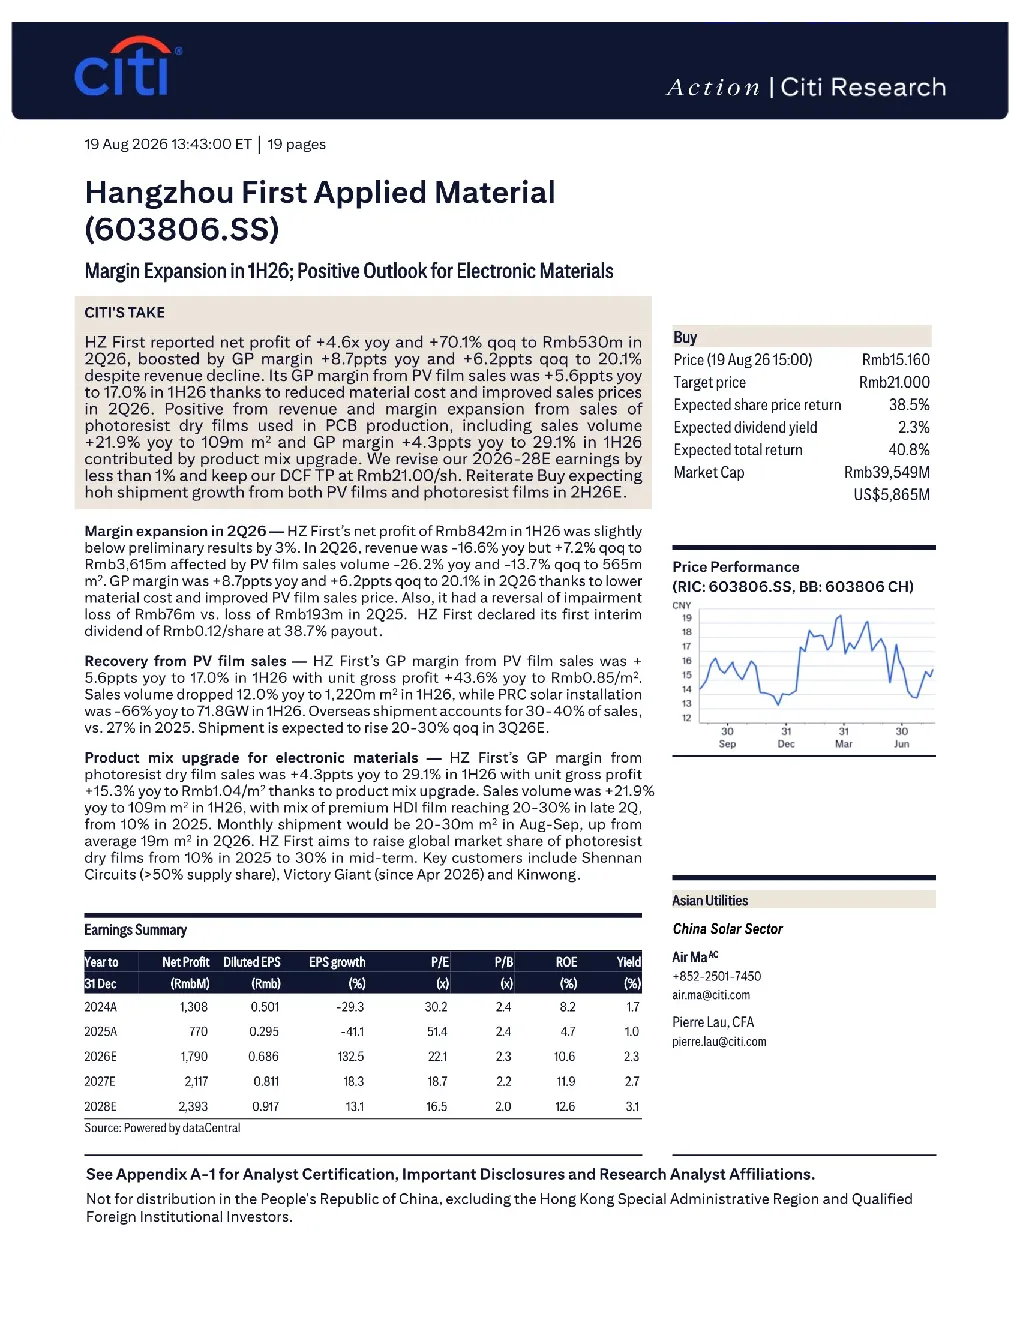
这份研报分析了杭州华日料膜2026年上半年的经营情况。公司报告净利润同比增长4.6%,环比增长70.1%,达到5.3亿元人民币,但收入同比下降12.2%。光伏薄膜业务毛利率提升5.6个百分点至17.0%,主要因原材料成本降低和销售价格提升;光刻胶干膜业务毛利率提升4.3个百分点至29.1%,销售量同比增长21.9%,达到1.09亿平方米,得益于产品结构升级。公司预计2026-2028年每股收益略有下降,维持21.00元目标价和“买入”评级,预计下半年出货量强劲增长。
电子材料行业的发展趋势如何?
电子材料行业预计将持续增长,特别是受AI PCB需求驱动。杭州华日料膜预计电子材料市场规模到2030年将从200亿元增长至近300亿元。公司光刻胶干膜业务预计2026-2028年保持30%的年复合增长率,计划在广东江门建设新生产基地,年产能提升至5000万平方米,成为全球最大基地。高附加值产品销售比例预计到2027年达到40-50%,利润增长将快于出货量和收入增长。
研报重点分析了哪些方向?
研报重点分析了杭州华日料膜的光伏薄膜和光刻胶干膜业务。光伏薄膜业务方面,公司维持2026年2.8亿平方米出货量目标,同比增长10.9%,环比增长29.5%,预计第三季度环比增长20-30%。光刻胶干膜业务方面,公司预计2026-2028年保持30%的年复合增长率,2026年上半年出货量同比增长21.9%,达到1.09亿平方米。公司还关注空间太阳能技术,其硅基粘合产品已参与空间测试。
当前市场对电子材料行业的现状如何?
当前电子材料市场呈现积极态势,AI PCB需求增长为行业主要驱动力。杭州华日料膜的光刻胶干膜业务市场份额目标从2025年的10%提升至中期30%,主要客户包括深南电路(供应份额超50%)、胜利巨峰和劲胜股份。公司预计电子材料市场规模到2030年将接近300亿元,高附加值产品销售比例提升将带动利润增长。但报告也指出,原材料成本波动和市场竞争可能影响业绩表现。
研报是否存在需要关注的风险提示?
研报提示了电子材料行业可能存在的风险。原材料成本波动可能影响毛利率水平,市场竞争加剧可能压缩利润空间。公司新生产基地建设进度和产能爬坡可能存在不确定性。此外,AI PCB需求增长存在不确定性,若市场需求不及预期,可能影响公司业务发展。公司需关注技术迭代和客户集中度风险,深南电路供应份额占比超过50%