猜你想问
中国国航2026年半年度业绩说明会核心内容是什么?
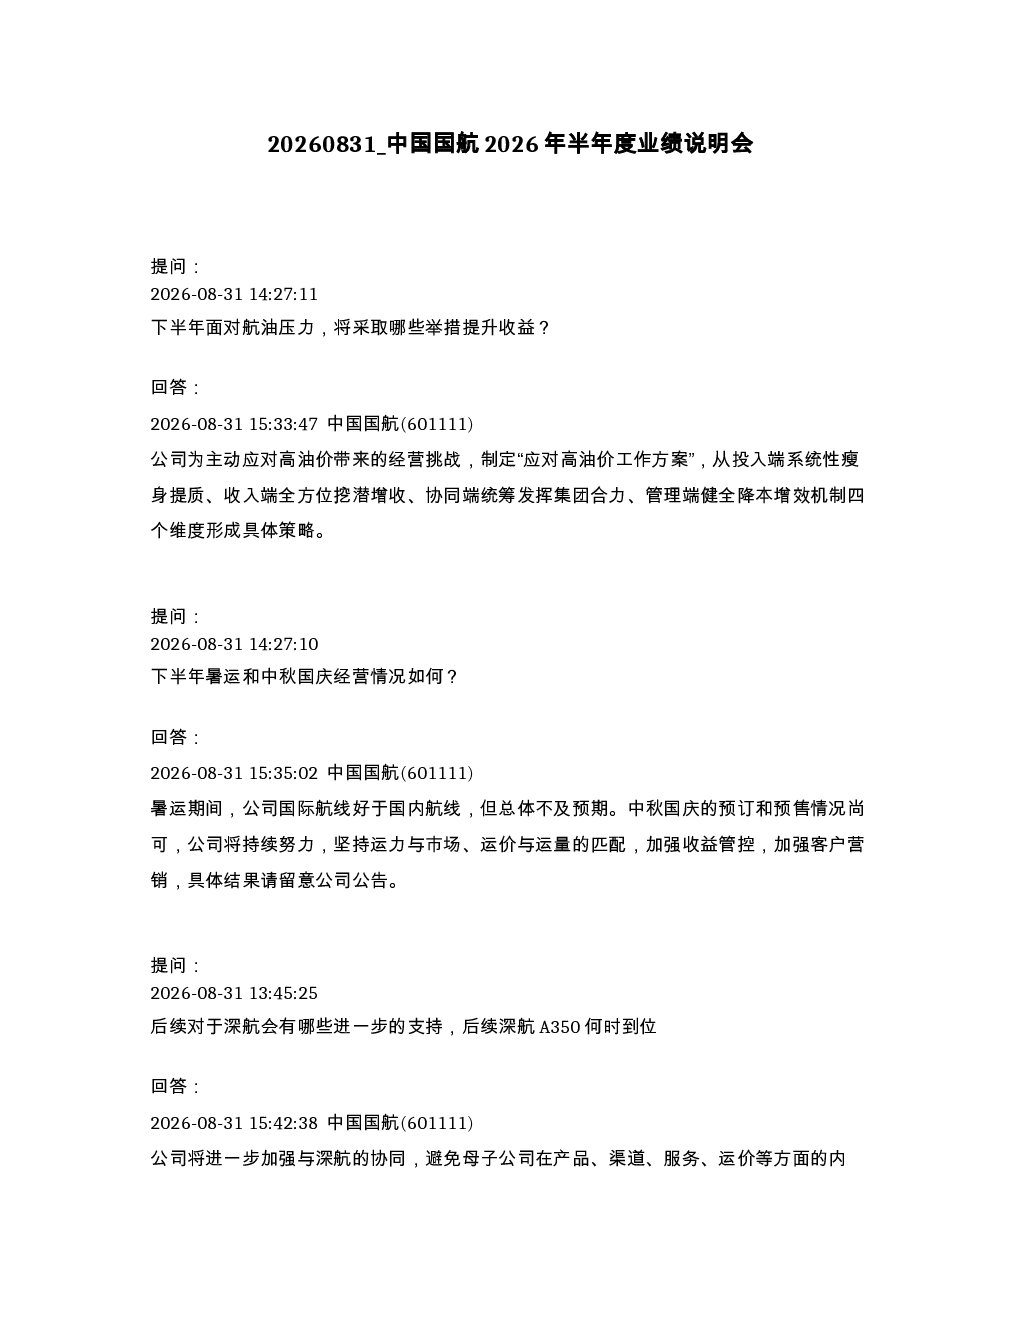
中国国航在2026年半年度业绩说明会中重点介绍了其应对高油价的策略,从投入端、收入端、协同端和管理端四个维度制定了具体方案。公司表示,下半年暑运国际航线表现好于国内,但总体业绩未达预期;中秋国庆预订和预售情况尚可,公司将继续加强运力与市场匹配及收益管控。此外,国航将继续加强与深航的协同,避免行业内卷,并持续推进空地互联项目,计划年底前为近50架飞机提供空中上网服务,涵盖B777、A330、A350、A320机型。下半年将增投欧洲区域,加密北美区域航班,优化东南亚及日韩航线。上半年已采取系统性瘦身提质、挖潜增收等措施,下半年将继续执行该方案。国航作为北京枢纽承运人,将持续加大投入。十五五期间机队引进速度约5%。
航空行业未来发展趋势如何?
航空行业未来发展趋势呈现多维度特点。首先,高油价将持续对行业盈利能力造成压力,促使航空公司加速数字化转型和运营效率提升。其次,国际航线需求逐步恢复,但国内航线竞争激烈,航空公司需通过差异化服务和区域协同提升竞争力。再次,空地互联、机上互联网服务等新业务将成为重要增长点,提升旅客体验和航空公司收入来源。此外,绿色航空技术如氢能源飞机的研发和应用将逐步推进,推动行业可持续发展。最后,枢纽机场的战略地位更加凸显,航空公司将持续加大枢纽投入,优化航线网络布局。
报告重点分析了哪些方面?
报告重点分析了中国国航在应对高油价挑战方面的具体措施和成效。从投入端,公司通过优化机队结构、提升燃油效率等方式降低成本;从收入端,加强航线收益管理,提升高端客舱比例;从协同端,深化与深航的合作,避免同业竞争;从管理端,推进数字化转型,提升运营效率。此外,报告还重点介绍了公司在空地互联项目上的进展,计划年底前为近50架飞机提供空中上网服务,涵盖多种机型。下半年市场拓展方面,公司将增投欧洲、加密北美航班,优化东南亚及日韩航线,同时持续加大北京枢纽投入。十五五期间机队引进速度约5%,展现公司长期发展布局。
当前航空市场现状如何?
当前航空市场现状呈现供需两旺与成本压力并存的局面。一方面,随着疫情影响减弱,国际航线需求逐步恢复,暑期国际航线表现好于国内,显示出国际旅游市场较强的复苏势头。另一方面,国内航线竞争激烈,航空公司普遍面临高油价带来的成本压力,需通过提升运营效率和差异化服务来维持竞争力。中秋国庆预订和预售情况尚可,反映出国内旅游市场信心逐步恢复。同时,航空公司积极拓展新业务,如空地互联项目,以寻求新的收入增长点。整体来看,航空市场仍在复苏阶段,未来仍需关注油价波动、疫情反复等因素对市场的影响。
研报提示哪些风险?
研报提示的主要风险包括:一是油价波动风险,国际油价持续高位运行将直接影响航空公司盈利能力,增加运营成本压力。二是市场竞争风险,国内航线竞争激烈,可能导致票价战和利润率下降。三是疫情反复风险,虽然疫情影响逐步减弱,但疫情反复仍可能对航空市场需求造成不确定性。四是新业务拓展风险,空地互联等项目尚处于初期阶段,面临技术、成本和市场接受度等多重挑战。五是宏观经济风险,经济下行压力可能影响居民出行需求,对航空市场造成负面影响。此外,机队引进进度和协同合作效果也需持续关注,以确保战略目标的顺利实现。