猜你想问
这份研报的核心内容是什么?
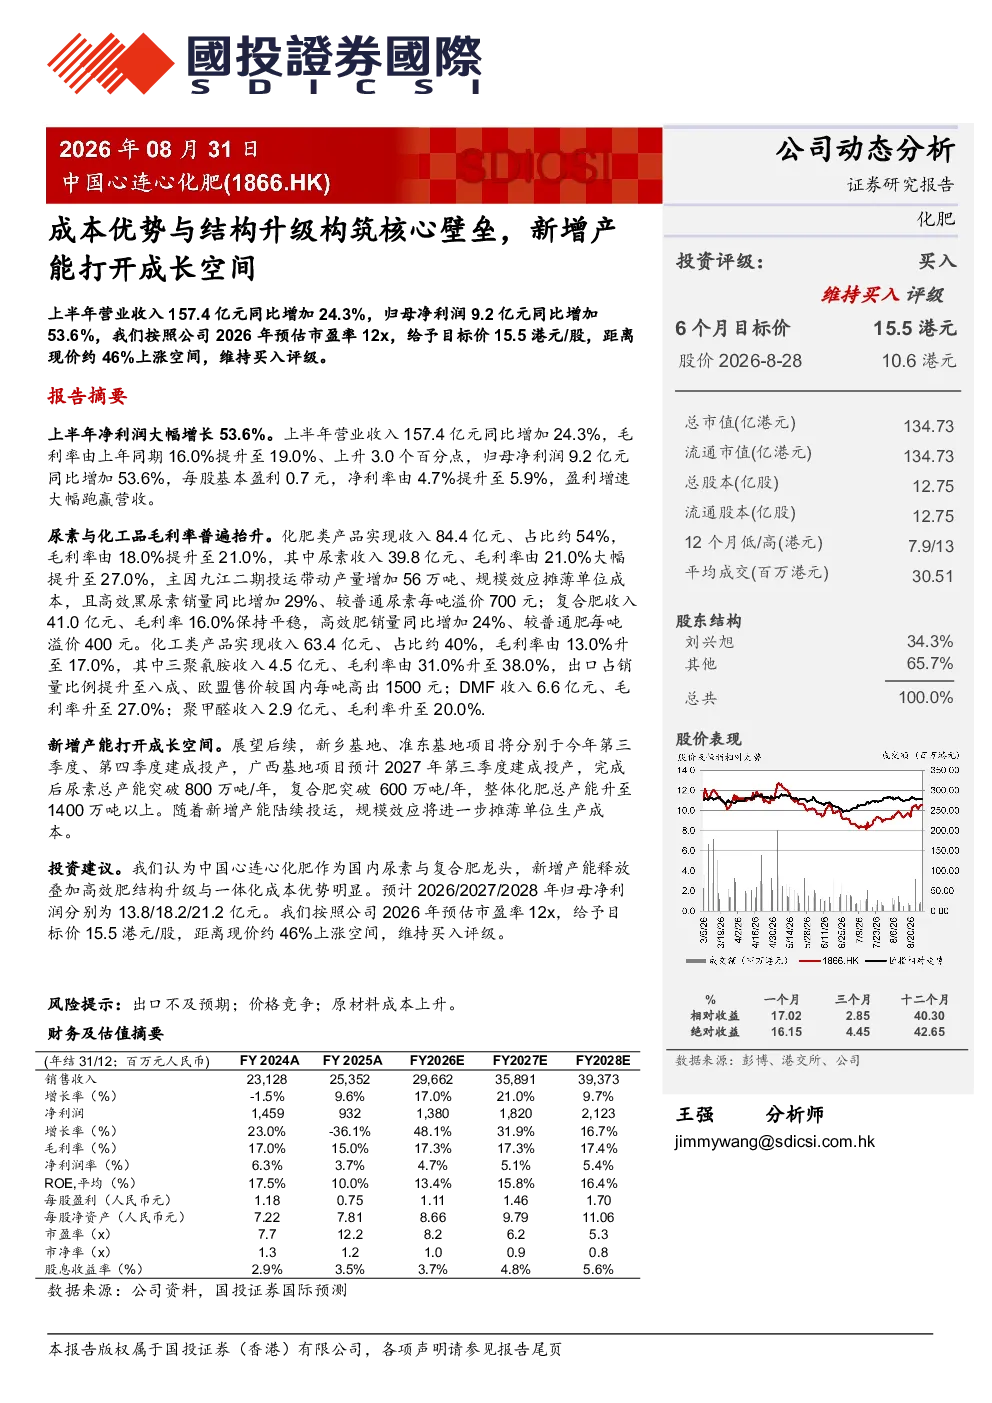
报告显示上半年净利润大幅增长53.6%,营业收入同比增长24.3%。公司毛利率由16.0%提升至19.0%,归母净利润9.2亿元,每股基本盈利0.7元,净利率由4.7%提升至5.9%。化肥类产品收入84.4亿元(占比54%),毛利率提升至21.0%,其中尿素收入39.8亿元、毛利率大幅提升至27.0%,主因九江二期投运带动产量增加56万吨,高效黑尿素销量同比增加29%;复合肥收入41.0亿元、毛利率保持平稳。化工类产品收入63.4亿元(占比40%),毛利率升至17.0%,其中三聚氰胺出口占比提升至八成、欧盟售价较国内每吨高出1500元;DMF、聚甲醛毛利率分别升至27.0%、20.0%。
化肥行业的发展趋势如何?
化肥行业正经历结构性升级,企业通过技术改造和产能扩张提升竞争力。报告中的中国心连心通过九江二期投运,尿素产量增加56万吨,高效黑尿素销量增长29%,显示技术进步对产品升级的推动作用。同时,化工类产品如三聚氰胺的出口占比提升至八成,利用国际市场高溢价提升盈利能力。未来,行业整合和规模效应将进一步显现,新增产能的释放将摊薄成本,增强抗风险能力。
研报重点分析了哪些方面?
研报重点分析了公司盈利能力提升、产品结构优化及产能扩张计划。盈利能力方面,公司毛利率和净利率均实现双提升,化肥类产品尤其是尿素毛利率大幅增长,化工产品出口占比提升显著。产能扩张方面,新乡、准东基地项目即将投产,广西基地项目预计2027年建成,完成后尿素总产能将突破800万吨/年,复合肥突破600万吨/年,整体化肥总产能升至1400万吨以上,规模效应将进一步释放。
当前化肥市场的现状是怎样的?
当前化肥市场呈现供需结构性变化,企业通过技术升级和产能扩张提升竞争力。报告显示,中国心连心通过九江二期投运带动尿素产量增加,高效产品需求增长,同时化工产品出口占比提升,利用国际市场高溢价。行业层面,新增产能的释放将增强规模效应,摊薄成本,但同时也面临出口不及预期、价格竞争和原材料成本上升等挑战。市场整体竞争加剧,企业需通过差异化竞争和成本控制保持优势。
研报提到了哪些风险?
研报提示的主要风险包括出口不及预期、价格竞争和原材料成本上升。出口风险方面,国际市场需求波动可能影响化工产品出口收入;价格竞争方面,化肥行业产能扩张可能加剧市场竞争,导致产品价格承压;原材料成本上升方面,尿素生产所需原料如煤炭、天然气价格波动将直接影响公司成本控制。这些风险需持续关注,可能对公司盈利能力产生不利影响。