猜你想问
这份研报的核心内容是什么?
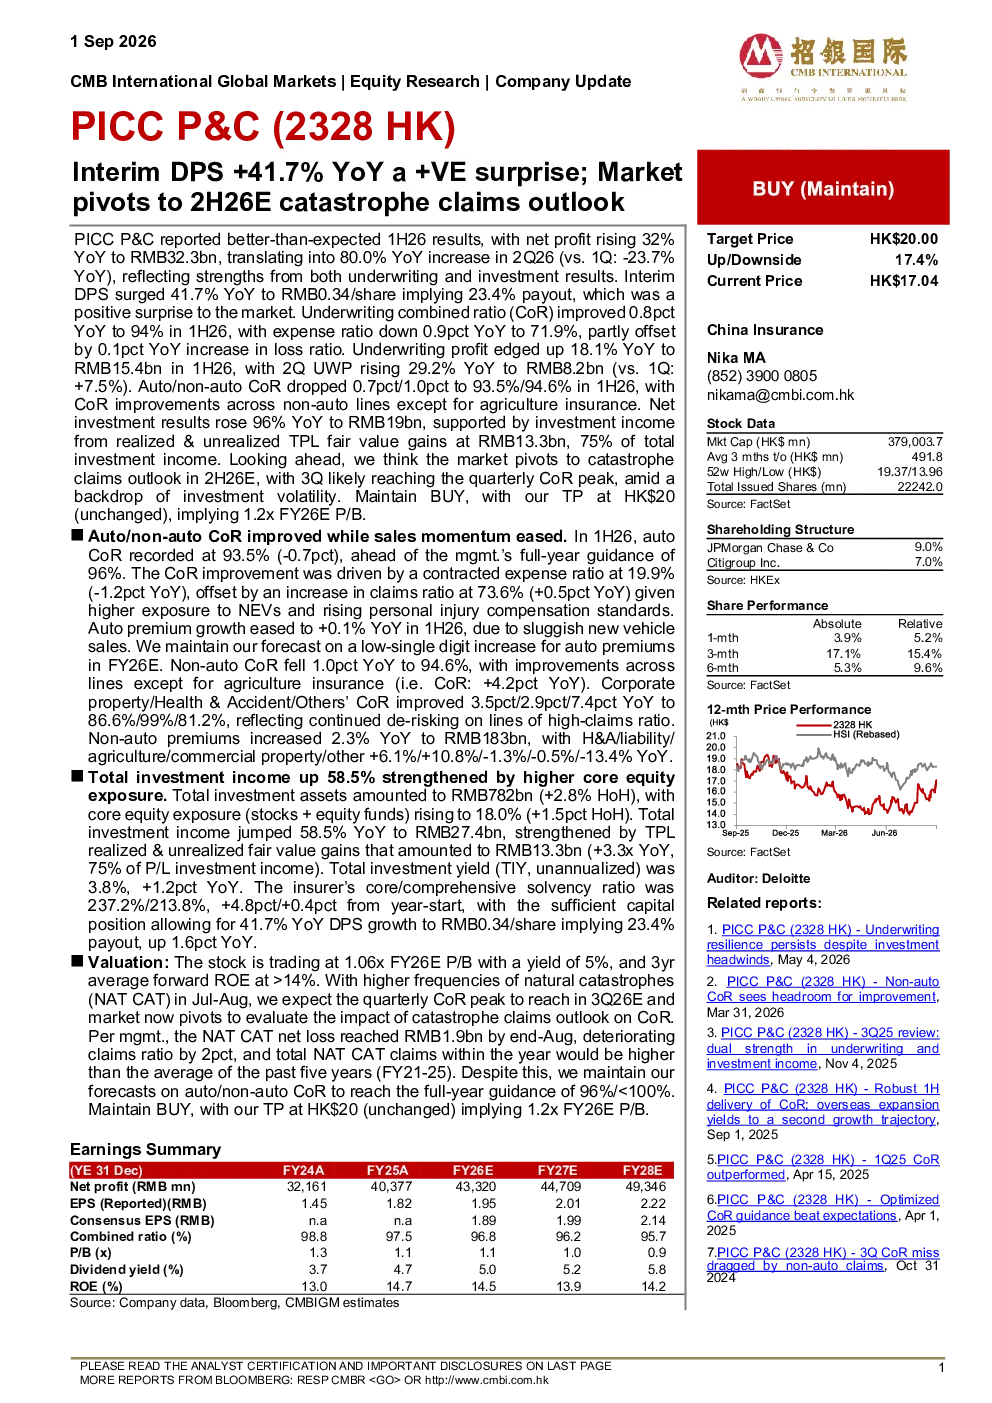
这份研报的核心内容是分析PICC P&C 2026年中期业绩,显示净利润同比增长32%至323亿元人民币,其中二季度同比增长80.0%。报告指出承保和投资双重优势,中期每股派息0.34元,同比增长41.7%。承保端,综合成本率同比改善至94%,费用率下降至71.9%,但损失率上升至73.6%。非车险和车险的CoR均有所改善,车险保费受新车辆销售放缓影响仅增长0.1%。投资端,投资收益同比增长96%至190亿元人民币,主要得益于投资组合公允价值变动收益。偿付能力充足率进一步提升,核心/综合偿付能力比率分别为237.2%/213.8%
保险行业未来发展趋势如何?
保险行业未来发展趋势中,市场关注点将转向下半年巨灾赔款预期,预计三季度CoR将触及年度峰值。非车险保费同比增长2.3%,其中健康险、责任险增长显著,车险保费增长受新车辆销售放缓影响较小。投资端,投资资产规模达7820亿元人民币,核心权益类资产占比提升至18.0%,但需关注投资波动性对业绩的影响。行业整体承保端成本率持续改善,但损失率上升对利润有一定影响
研报重点分析了哪些方向?
研报重点分析了PICC P&C的承保和投资双重优势,具体包括:承保端综合成本率、费用率、损失率的改善情况,非车险和车险的CoR变化,以及车险保费增长情况。投资端重点分析了投资收益、投资组合公允价值变动收益、投资资产规模和核心权益类资产占比。此外,报告还分析了偿付能力充足率提升情况,以及未来市场关注点转向下半年巨灾赔款预期的原因
当前保险市场现状如何判断?
当前保险市场现状表现为承保端综合成本率同比改善至94%,费用率下降至71.9%,但损失率上升至73.6%,部分抵消费用率改善。非车险保费同比增长2.3%,车险保费增长0.1%。投资端投资收益同比增长96%,主要得益于投资组合公允价值变动收益。偿付能力充足率进一步提升,核心/综合偿付能力比率分别为237.2%/213.8%,为派息增长提供支撑。市场关注点转向下半年巨灾赔款预期,预计三季度CoR将触及年度峰值
研报中提示了哪些风险?
研报中提示的风险主要包括:承保端损失率上升对利润的潜在影响,投资端投资组合公允价值变动收益占比高,未来投资波动性可能对业绩造成不确定性。此外,市场关注点转向下半年巨灾赔款预期,预计三季度CoR将触及年度峰值,可能对短期业绩造成压力。车险保费增长受新车辆销售放缓影响,长期需关注车险市场增长动力。非车险保费增长中,农业险出现负增长,需关注该险种的市场风险