猜你想问
这份研报的核心内容是什么?
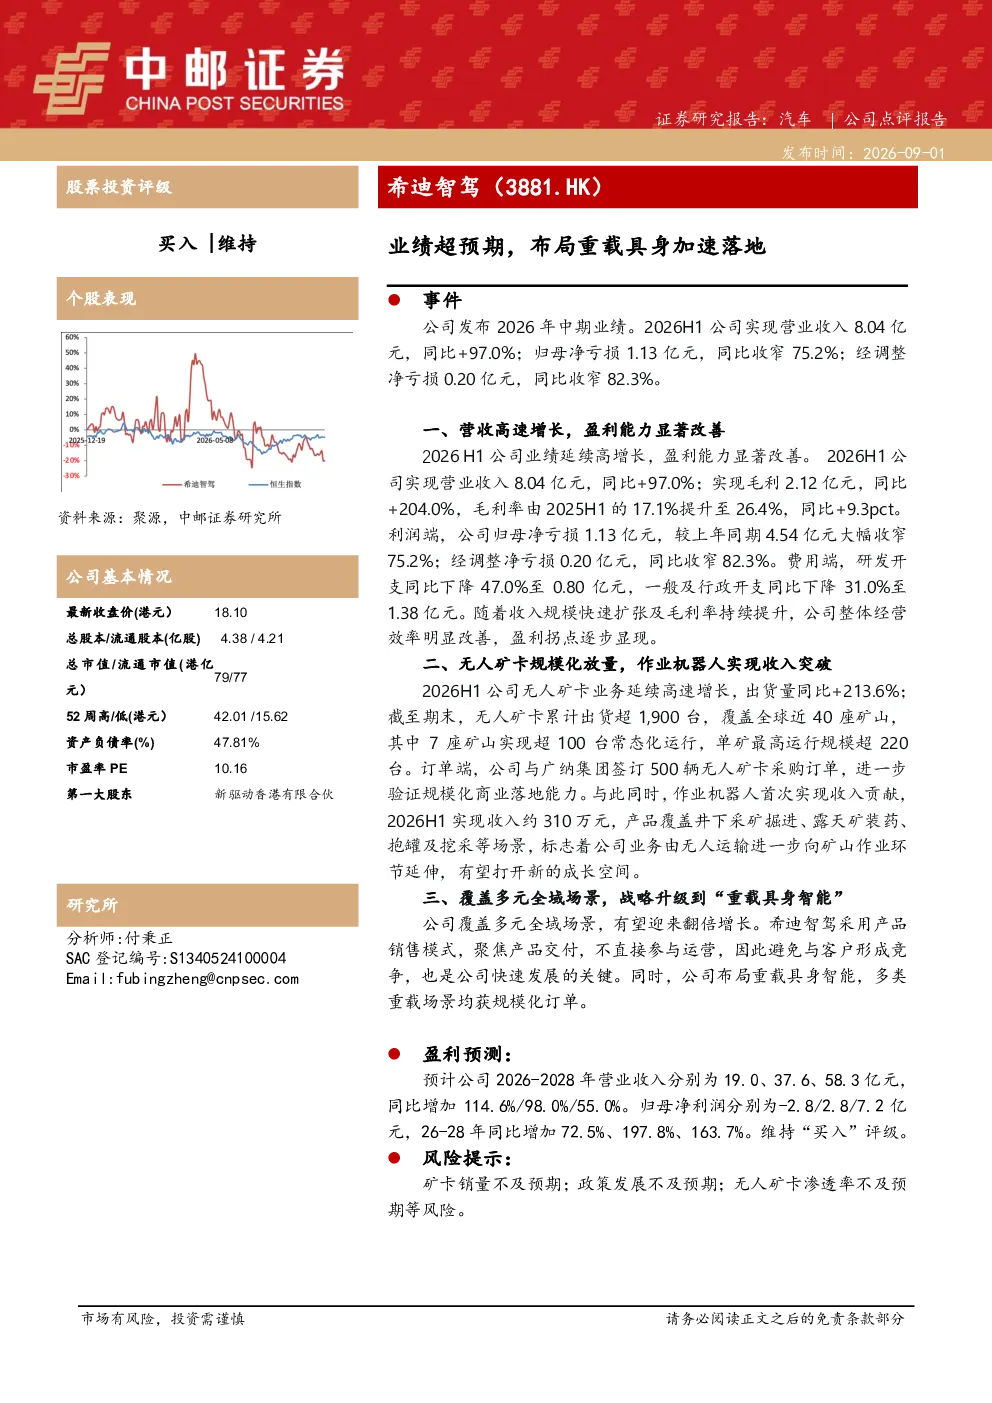
研报显示希迪智驾2026年中期业绩超预期,营业收入8.04亿元同比增长97.0%,毛利率提升至26.4%,归母净亏损收窄。无人矿卡出货量同比增长213.6%,累计出货超1,900台,覆盖全球近40座矿山,并签订500辆订单。公司战略升级至“重载具身智能”,覆盖多元全域场景,作业机器人首次实现收入贡献约310万元。
重载具身智能赛道的发展趋势如何?
重载具身智能赛道正加速落地,希迪智驾无人矿卡出货量大幅增长,覆盖全球多个矿山,并获规模化订单。公司战略升级覆盖多元全域场景,显示该赛道潜力巨大,未来有望在多个重载场景实现应用突破,推动行业智能化转型。
研报重点分析了哪些方向?
研报重点分析了希迪智驾的业绩表现、业务增长及战略升级。业绩方面,收入和毛利率显著提升,亏损收窄;业务方面,无人矿卡出货量高速增长,作业机器人实现收入贡献;战略方面,公司升级至“重载具身智能”,覆盖多元全域场景,多类重载场景获规模化订单。
当前市场对重载具身智能领域的现状如何?
当前市场对重载具身智能领域表现积极,希迪智驾无人矿卡出货量同比增长213.6%,累计出货超1,900台,覆盖全球近40座矿山,并获大规模订单。公司战略升级至“重载具身智能”,显示市场对该赛道的认可度提升,行业正逐步从概念走向规模化应用。
研报提示了哪些风险?
研报提示的风险包括矿卡销量不及预期、政策发展不及预期、无人矿卡渗透率不及预期等。这些风险可能影响公司无人矿卡业务的持续增长,以及“重载具身智能”战略的推进效果。投资者需关注相关政策变化及市场竞争动态。
你可能感兴趣
申万智联汽车 希迪智驾 03881 26H1点评 营收 97 超预期 重载具身首次突破
未知机构2026-08-11
东北计算机20260115德马重载具身机器人新品即将发布
未知机构2026-01-16
业绩符合预期,布局智能物流具身机器人
华创证券2025-08-27
绿源集团控股:布局具身机器人赛道,与有鹿合作首批量产交付落地
信达证券2026-07-25
国内外共振加速机器人板块进入黄金布局窗口国金具身cch团队
未知机构2026-01-20
业绩超预期,加速向重载具身智能企业迈进
国金证券2026-08-11
机械行业周报:2月挖机销量表现超预期,智元发布具身基座大模型
机械设备上海证券2025-03-12
三季报业绩超预期,AI布局加速落地
信息技术国盛证券2021-10-26
银轮股份北美电力核心标的巨额订单落地在即团队近期首推标的国金具身
未知机构2026-03-06