猜你想问
瑞博生物26H1收入大幅增长的原因是什么?
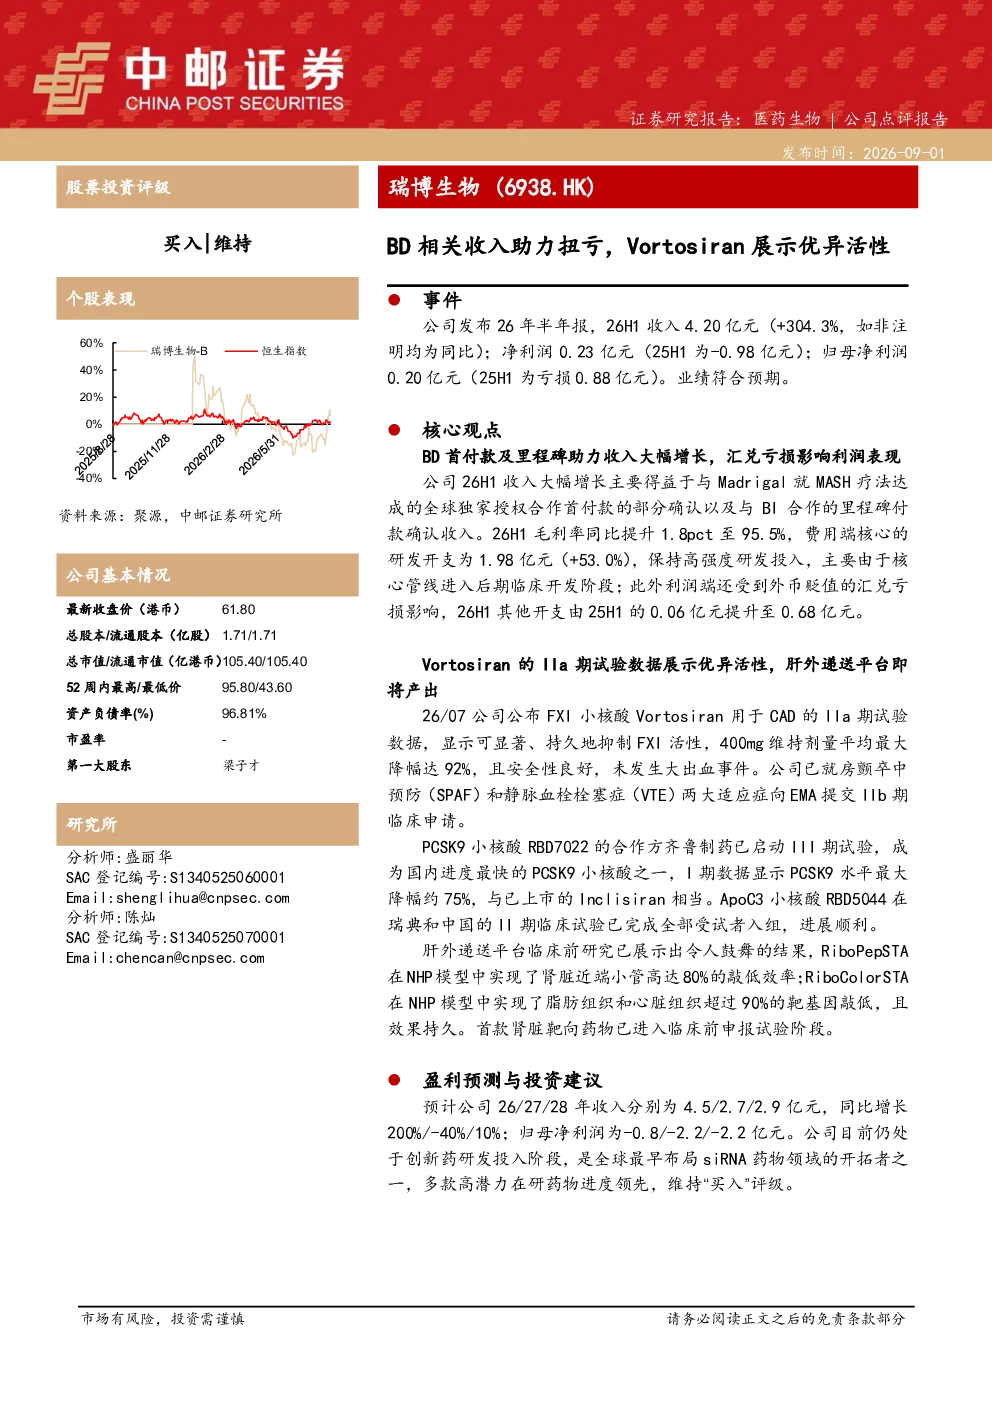
瑞博生物26H1收入大幅增长主要得益于与Madrigal就MASH疗法达成的全球独家授权合作首付款以及与BI合作的里程碑付款确认收入。此外,公司毛利率同比提升1.8pct至95.5%,显示出良好的盈利能力。然而,研发开支增加53.0%至1.98亿元,同时外币贬值导致汇兑亏损,这些因素影响了利润表现。
Vortosiran在CAD的IIa期试验中表现如何?
Vortosiran在CAD的IIa期试验中表现出色,400mg维持剂量下平均最大降幅达92%,且安全性良好,未发生大出血事件。这为Vortosiran在心血管疾病治疗领域的应用提供了有力支持。公司已就房颤卒中预防(SPAF)和静脉血栓栓塞症(VTE)两大适应症向EMA提交IIb期临床申请,显示出其在多个领域的研发潜力。
瑞博生物在研药物进展情况如何?
瑞博生物在研药物进展迅速。PCSK9小核酸RBD7022已启动III期试验,I期数据显示PCSK9水平最大降幅约75%。ApoC3小核酸RBD5044的瑞典和中国的II期临床试验已完成全部受试者入组。此外,肝外递送平台RiboPepSTA和RiboColorSTA在NHP模型中分别实现了肾脏近端小管高达80%的敲低效率和脂肪组织及心脏组织超过90%的靶基因敲低。首款肾脏靶向药物已进入临床前申报试验阶段。
瑞博生物的市场现状如何?
瑞博生物目前处于创新药研发投入阶段,虽然26H1收入大幅增长,但研发开支显著增加,同时面临外币贬值带来的汇兑亏损。公司预计未来几年收入将有所波动,26/27/28年收入分别为4.5/2.7/2.9亿元,归母净利润预计为-0.8/-2.2/-2.2亿元。尽管短期内盈利面临压力,但公司多款高潜力在研药物进度领先,显示出长期发展潜力。
瑞博生物面临哪些风险?
瑞博生物面临的主要风险包括产品销售不及预期、新药临床进度不及预期以及新药临床数据不及预期。这些风险可能对公司未来的业绩和股价产生不利影响。此外,研发投入大、市场竞争激烈等因素也可能对公司的发展造成挑战。投资者在关注公司发展时需充分考虑这些风险因素。