猜你想问
速腾聚创最新研报核心内容是什么?
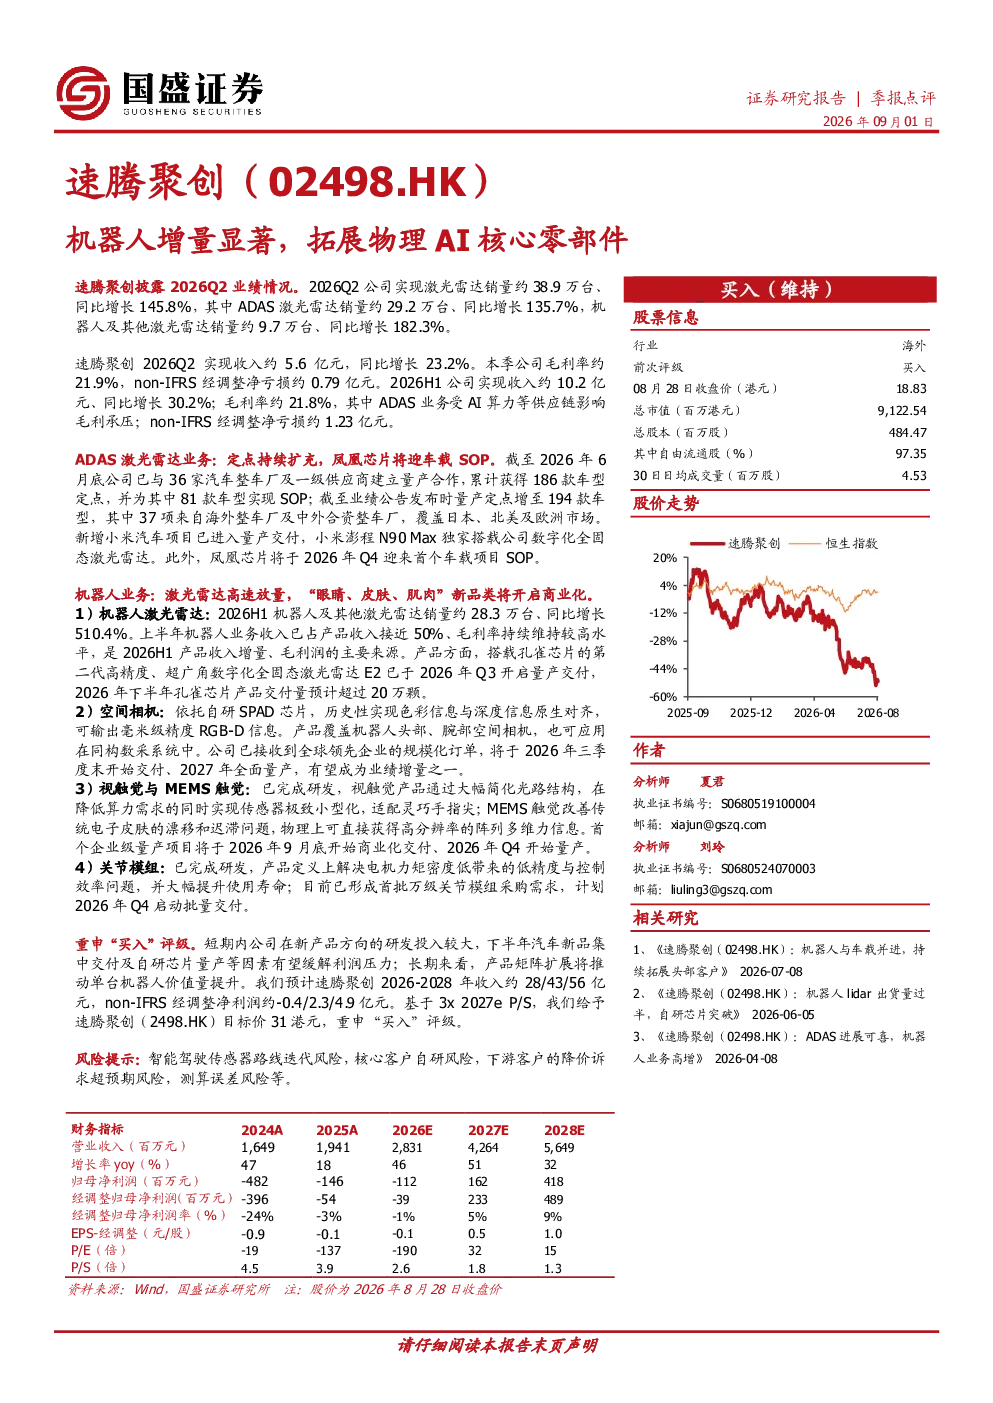
速腾聚创最新研报显示,2026Q2激光雷达销量同比增长145.8%,其中ADAS激光雷达同比增长135.7%,机器人及其他激光雷达同比增长182.3%。公司2026Q2收入约5.6亿元,同比增长23.2%,毛利率约21.9%,non-IFRS经调整净亏损约0.79亿元;2026H1收入约10.2亿元,同比增长30.2%,毛利率约21.8%,non-IFRS经调整净亏损约1.23亿元。第二代高精度激光雷达E2已于2026Q3开启量产,机器人业务收入占比近50%。
激光雷达行业发展趋势如何?
激光雷达行业正加速渗透智能驾驶市场,速腾聚创已与36家整车厂建立量产合作,覆盖186款车型,其中37款来自海外。小米汽车项目已进入量产交付,公司数字化全固态激光雷达技术领先。未来,随着汽车智能化升级,激光雷达需求将持续增长,技术路线从机械式向固态式演进,国产替代加速。速腾聚创的凤凰芯片和孔雀芯片自研进展将提升产品竞争力。
研报重点分析了哪些业务方向?
研报重点分析了速腾聚创的ADAS激光雷达和机器人业务。ADAS业务方面,公司已实现量产定点194款车型,覆盖日欧美市场,小米澎程N90 Max独家搭载其激光雷达。机器人业务方面,2026H1销量同比增长510.4%,收入占比近50%,第二代激光雷达E2和空间相机等新产品逐步放量,关节模组计划2026Q4启动批量交付,产品矩阵持续扩展。
当前激光雷达市场现状如何?
当前激光雷达市场处于快速发展阶段,国产厂商加速追赶。速腾聚创在技术、客户资源、产品迭代方面具备优势,已成为行业领先者之一。公司激光雷达销量持续高速增长,毛利率维持在21.9%左右,显示出较强的成本控制能力。但市场竞争加剧,特斯拉等车企自研风险需关注,价格战压力也可能传导至供应链。
研报提示了哪些风险因素?
研报提示的主要风险包括:智能驾驶传感器路线迭代可能导致技术路线选择不确定性;核心客户如特斯拉等若自研传感器,可能影响公司订单;下游客户为控制成本可能提出降价要求;自研芯片量产进度不及预期可能影响产品竞争力;此外,测算误差等市场因素也可能影响公司业绩表现。