猜你想问
这份研报的核心内容是什么?
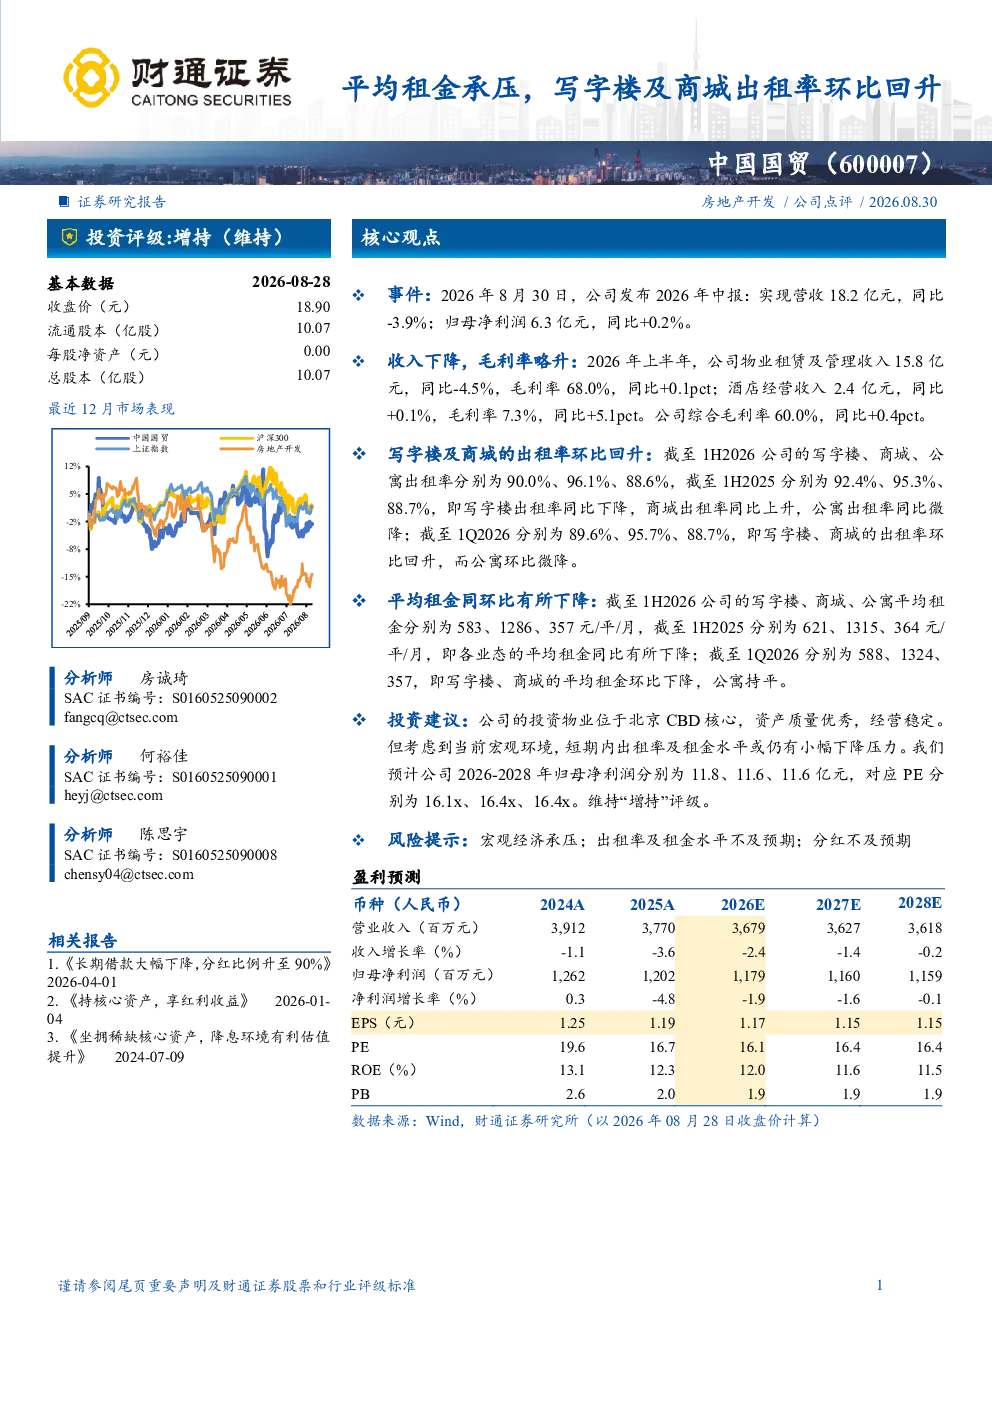
中国国贸发布2026年中报,实现营收18.2亿元,同比-3.9%;归母净利润6.3亿元,同比+0.2%。公司综合毛利率60.0%,同比+0.4pct。投资物业位于北京CBD核心,资产质量优秀,经营稳定,但短期内出租率及租金水平或仍有小幅下降压力。物业租赁及管理收入15.8亿元,同比-4.5%;酒店经营收入2.4亿元,同比+0.1%。写字楼出租率90.0%(同比-2.4pct,环比+0.4pct),商城出租率96.1%(同比+0.8pct,环比+0.6pct)。写字楼平均租金583元/平/月(同比-6.5pct,环比-1.7pct),商城1286元/平/月(同比-2.5pct,环比-1.2pct)。
写字楼和商城的出租率趋势如何?
报告显示,写字楼出租率从同比-2.4pct回升至环比+0.4pct,达到90.0%;商城出租率从同比+0.8pct回升至环比+0.6pct,达到96.1%。这表明尽管短期内平均租金承压,但核心区域的物业出租率仍在逐步改善,尤其商城出租率表现更为积极。公寓出租率略有下降,同比-0.1pct,环比-0.2pct,为88.6%。
报告主要分析了哪些方面?
报告重点分析了中国国贸的营收、利润、毛利率及出租率等关键财务数据。特别关注了写字楼、商城和公寓的出租率变化,以及租金水平。同时,报告也提及了公司在北京CBD核心区域的资产质量优势,以及短期内可能面临的出租率和租金压力。此外,还对比了物业租赁及管理收入与酒店经营收入的差异。
当前市场对写字楼和商城的租赁情况如何?
当前市场显示,写字楼和商城的租赁情况呈现分化趋势。写字楼出租率虽有所回升,但平均租金仍面临下降压力,同比减少6.5pct。商城出租率表现较好,出租率高达96.1%,平均租金也相对稳定,同比仅下降2.5pct。公寓市场出租率略有下滑,整体租赁市场仍处于调整期,但核心区域的优质物业仍保持较强的市场吸引力。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济承压可能影响租赁市场;出租率和租金水平可能不及预期,影响公司收入和利润;以及分红可能不及市场预期。这些风险主要集中在短期内,由于市场环境变化,公司需密切关注宏观经济动态及租赁市场变化,以应对潜在的市场波动。