猜你想问
锦波生物2026年半年度报告核心内容是什么?
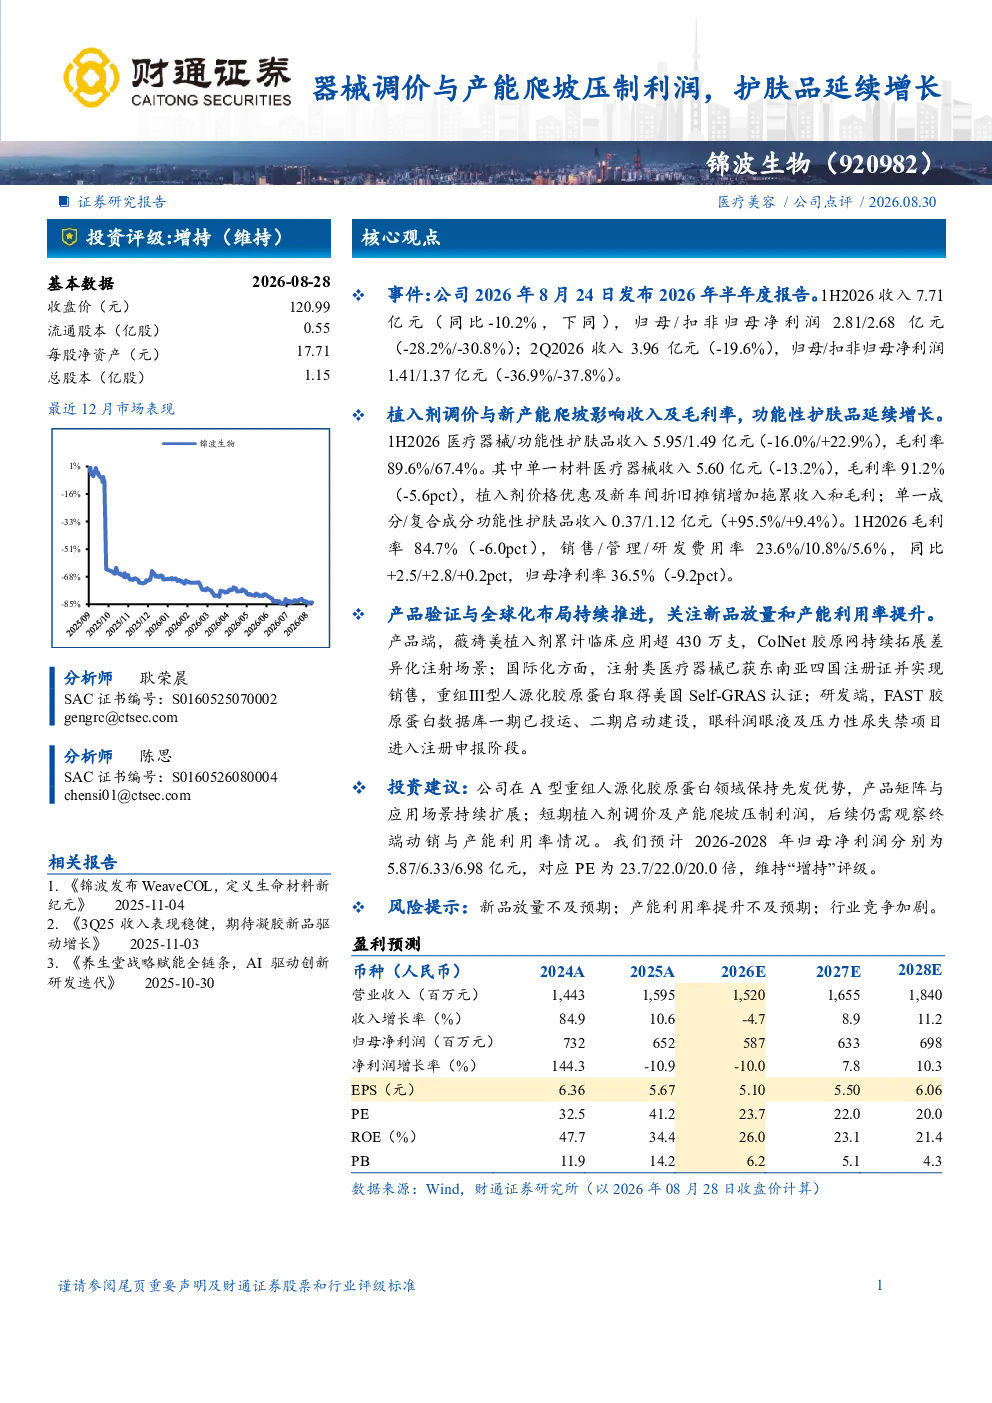
锦波生物2026年半年度报告显示,公司收入及净利润同比下滑,主要受植入剂调价与新产能爬坡影响。功能性护肤品表现亮眼,持续增长。公司产品验证与全球化布局持续推进,短期利润受压制,长期发展前景仍被看好。
医疗器械行业发展趋势如何?
医疗器械行业正经历结构性调整,植入剂价格调控与产能扩张成为行业普遍面临的挑战。同时,功能性护肤品作为高增长赛道,受益于消费升级与技术创新,展现出较强的发展潜力。锦波生物的案例反映了这一趋势,即传统业务面临压力,新兴业务成为增长引擎。
研报重点分析了哪些方向?
研报重点分析了锦波生物的业务结构变化,特别是植入剂业务因调价和产能爬坡导致的短期利润压制,以及功能性护肤品业务的强劲增长。此外,报告还关注了公司在全球化布局、产品研发进展及未来增长点的布局情况。
当前医疗器械市场现状如何?
当前医疗器械市场呈现分化态势,传统植入剂业务面临价格下行和产能过剩压力,而创新驱动的高附加值产品如功能性护肤品则需求旺盛。市场竞争加剧,企业需在成本控制与产品创新间寻求平衡。锦波生物的业绩表现体现了这一市场现状。
研报提示了哪些风险?
研报提示的主要风险包括:新品放量不及预期可能导致增长乏力;产能利用率提升缓慢将影响盈利能力;行业竞争加剧可能压缩利润空间。此外,政策变化和研发失败也是需要关注的潜在风险因素。
你可能感兴趣
三季度营收同环比提升,产能爬坡短期压制利润
交运设备国信证券2025-11-11
电子 功率半导体 民德电子 利润拐点与产能爬坡
未知机构2026-08-07
点评报告:新客户订单增长,工厂产能爬坡期影响利润
纺织服装万联证券2025-09-12
子公司产能爬坡、原料低位共驱利润增长,高分红优质低估标的
轻工制造东吴证券2020-02-28
公司事件点评报告:利润持续释放,关注产能爬坡进展
基础化工华鑫证券2025-01-22
招商电子胜宏科技Q3速评利润环降源于大客户产品出货节奏新产能爬坡和高基数
未知机构2025-10-28
利润承压,静待产能爬坡带来业绩弹性
交通运输国盛证券2020-01-19
产能爬坡带动利润释放,公司进入快速成长期
电子设备中泰证券2022-10-27
点评报告:产能爬坡致利润承压,现金分红比例较高
纺织服装万联证券2026-03-12
利润稳定增长,关注已投产能爬坡进度
电子设备国投证券2024-01-25