猜你想问
本周人民币汇率主要波动情况如何?
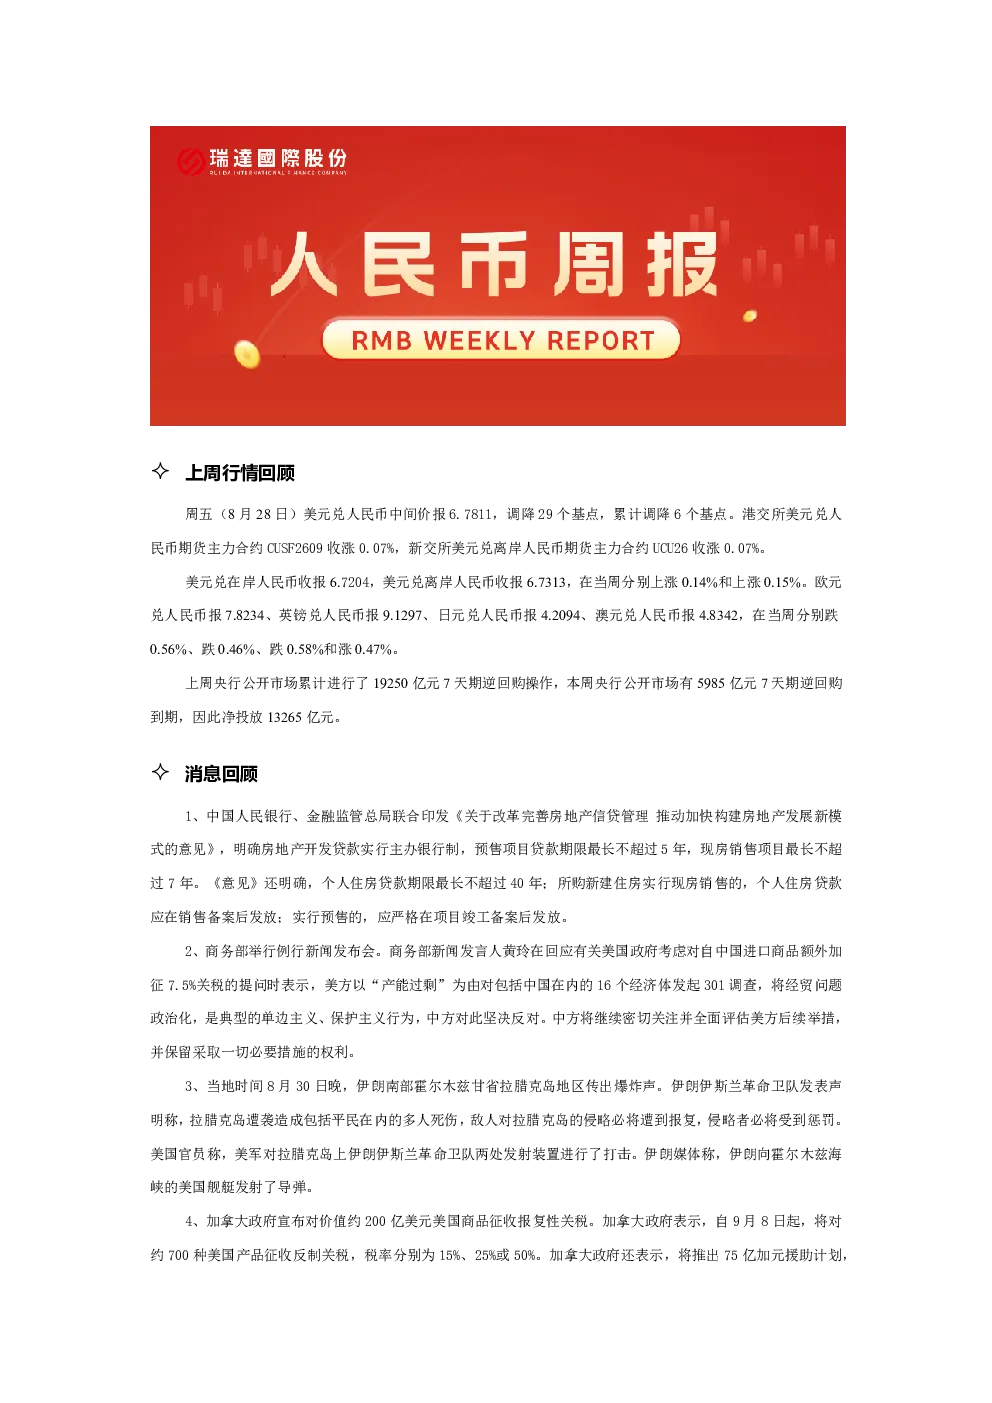
本周美元兑人民币中间价调降29基点至6.7811,累计调降6基点。在岸和离岸人民币汇率分别上涨0.14%和0.15%,达到6.7204和6.7313。欧元、英镑、日元兑人民币汇率分别下跌0.56%、0.46%和0.58%,而澳元上涨0.47%。这些波动受到美元指数短期震荡、美国经济数据及全球地缘政治事件的影响。央行上周公开市场净投放13265亿元,本周有5985亿元7天期逆回购到期,流动性状况对汇率形成一定支撑。
近期房地产信贷政策有哪些重要调整?
央行与金融监管总局联合发文,明确房地产开发贷款主办银行制,预售和现房贷款期限分别为最长5年和7年,个人住房贷款最长40年。这一改革旨在规范房地产市场融资行为,优化信贷结构,防范金融风险。预售和现房贷款期限的调整有助于控制开发商资金链风险,而个人住房贷款期限的上限延长则可能刺激部分购房需求,但需关注其对银行资产质量的影响。政策实施效果需持续观察,可能对房地产开发商的融资成本和策略产生深远影响。
未来人民币汇率走势可能受哪些因素影响?
未来人民币汇率走势可能受多重因素影响。美国经济数据,特别是通胀和就业情况,将直接影响美元强弱,进而影响人民币汇率。中美贸易关系、美伊冲突及加美贸易战等地缘政治事件也可能引发市场避险情绪波动。国内经济数据,如制造业PMI、出口和进口情况,将反映经济基本面对汇率的支持力度。央行货币政策操作,包括公开市场操作和汇率调控,也将对人民币汇率形成重要影响。投资者需密切关注这些因素变化,以评估人民币汇率短期波动风险。
本周重要经济数据对市场有何启示?
本周公布的经济数据包括美国7月核心PCE数据符合预期,通胀增速或放缓,美债长端收益率高位回落,美元指数短期或震荡。中国8月制造业PMI回升至49.8,但低于预期,显示经济复苏仍面临挑战。供需两端改善但新动能与传统行业分化,出口同比23.9%,进口同比27.5%,环比小幅回落。这些数据表明全球经济复苏步伐不一,中国经济存在结构性问题,需关注外部环境变化对国内经济的传导效应。
本报告有哪些需要特别关注的风险提示?
本报告仅供参考,不构成投资建议。投资者需关注政策变化风险,如房地产信贷政策调整可能对相关行业产生影响。地缘政治风险,包括中美贸易摩擦、美伊冲突等,可能引发市场避险情绪波动,影响汇率和资产价格。经济数据波动风险,如PMI数据不及预期可能反映经济复苏不确定性。此外,央行货币政策调整、全球流动性变化及主要经济体财政政策变动等均可能对市场产生重大影响,投资者应谨慎评估相关风险。瑞达国际不对数据准确性及投资损失负责。