猜你想问
这份研报的核心内容是什么?
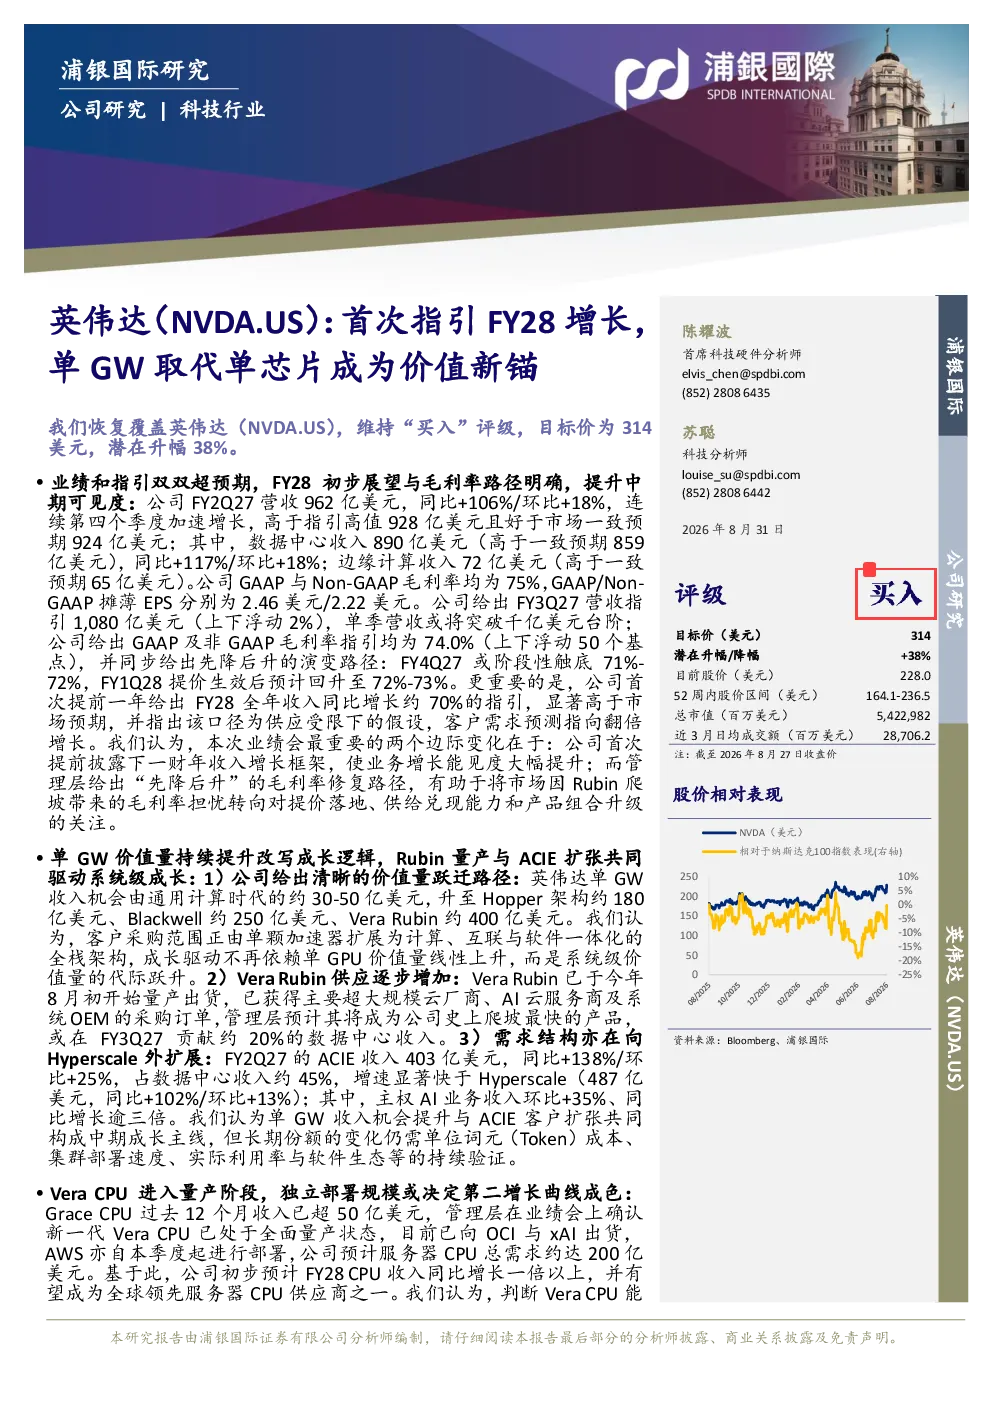
这份研报的核心内容是分析英伟达的业绩和未来增长潜力。报告维持对英伟达的“买入”评级,目标价314美元,潜在升幅38%。主要亮点包括FY2Q27营收超预期增长,数据中心和边缘计算收入均大幅提升,首次提前一年给出FY28全年收入同比增长约70%的指引,以及单GW价值量提升改写成长逻辑。报告还探讨了Vera Rubin和ACIE的扩张对系统级成长的驱动作用,以及CPU业务的进展和商业模式创新。
AI算力赛道的行业发展趋势如何?
AI算力赛道的行业发展趋势表现为需求持续旺盛和竞争加剧。英伟达在数据中心收入方面表现强劲,FY2Q27同比增长117%,边缘计算收入同比增长35%。报告指出,需求结构正从Hyperscale向更广泛的领域扩展,主权AI业务收入同比增长逾三倍。单GW价值量的提升成为新的增长锚点,通用计算、Hopper架构、Blackwell和Vera Rubin等产品的收入机会巨大。此外,AI算力基础设施建设成为关键趋势,但同时也面临供应扩张、毛利率修复、产品爬坡速度和地缘政治等多重挑战。
研报重点分析了英伟达的哪些方面?
研报重点分析了英伟达的业绩回顾与指引、成长逻辑与驱动因素、CPU业务进展以及商业模式创新。在业绩方面,报告详细回顾了FY2Q27的营收和利润表现,并给出了FY3Q27和FY28的营收及毛利率指引。成长逻辑方面,报告强调了单GW价值量提升对英伟达的重要性,以及Rubin量产和ACIE扩张的驱动作用。CPU业务方面,报告关注Grace和Vera CPU的进展,以及AWS等客户的部署情况。商业模式创新方面,报告介绍了循环融资的正面回应和收入分成模式的潜在价值。
当前AI算力市场的现状如何?
当前AI算力市场呈现高增长和高竞争的态势。英伟达在数据中心市场占据主导地位,FY2Q27数据中心收入同比增长117%,边缘计算收入同比增长35%。市场对AI算力的需求持续扩大,从Hyperscale向企业级、主权AI等领域扩展。英伟达通过推出新的产品架构(如Hopper、Blackwell)和扩大供应(如Vera Rubin)来满足市场需求。然而,市场也面临供应扩张不及预期、毛利率修复缓慢、产品良率爬坡等挑战。此外,地缘政治和出口管制也对市场带来不确定性。
研报提示了哪些投资风险?
研报提示了多个投资风险,包括AI算力基础设施建设需求低于预期、供应扩张不及预期、毛利率修复低于预期、Vera Rubin爬坡速度和良率低于预期、CPU新业务兑现不及预期以及地缘政治与出口管制加剧风险。具体而言,AI算力需求可能因经济放缓或技术迭代放缓而减弱;英伟达的供应扩张可能面临产能瓶颈或供应链问题;毛利率修复可能因成本上升或竞争加剧而受阻;Vera Rubin的量产和良率可能低于预期;CPU新业务的收入确认可能缓慢;地缘政治和出口管制可能限制英伟达的市场拓展。这些风险需要投资者密切关注。