猜你想问
海亮股份2026年半年报核心内容是什么?
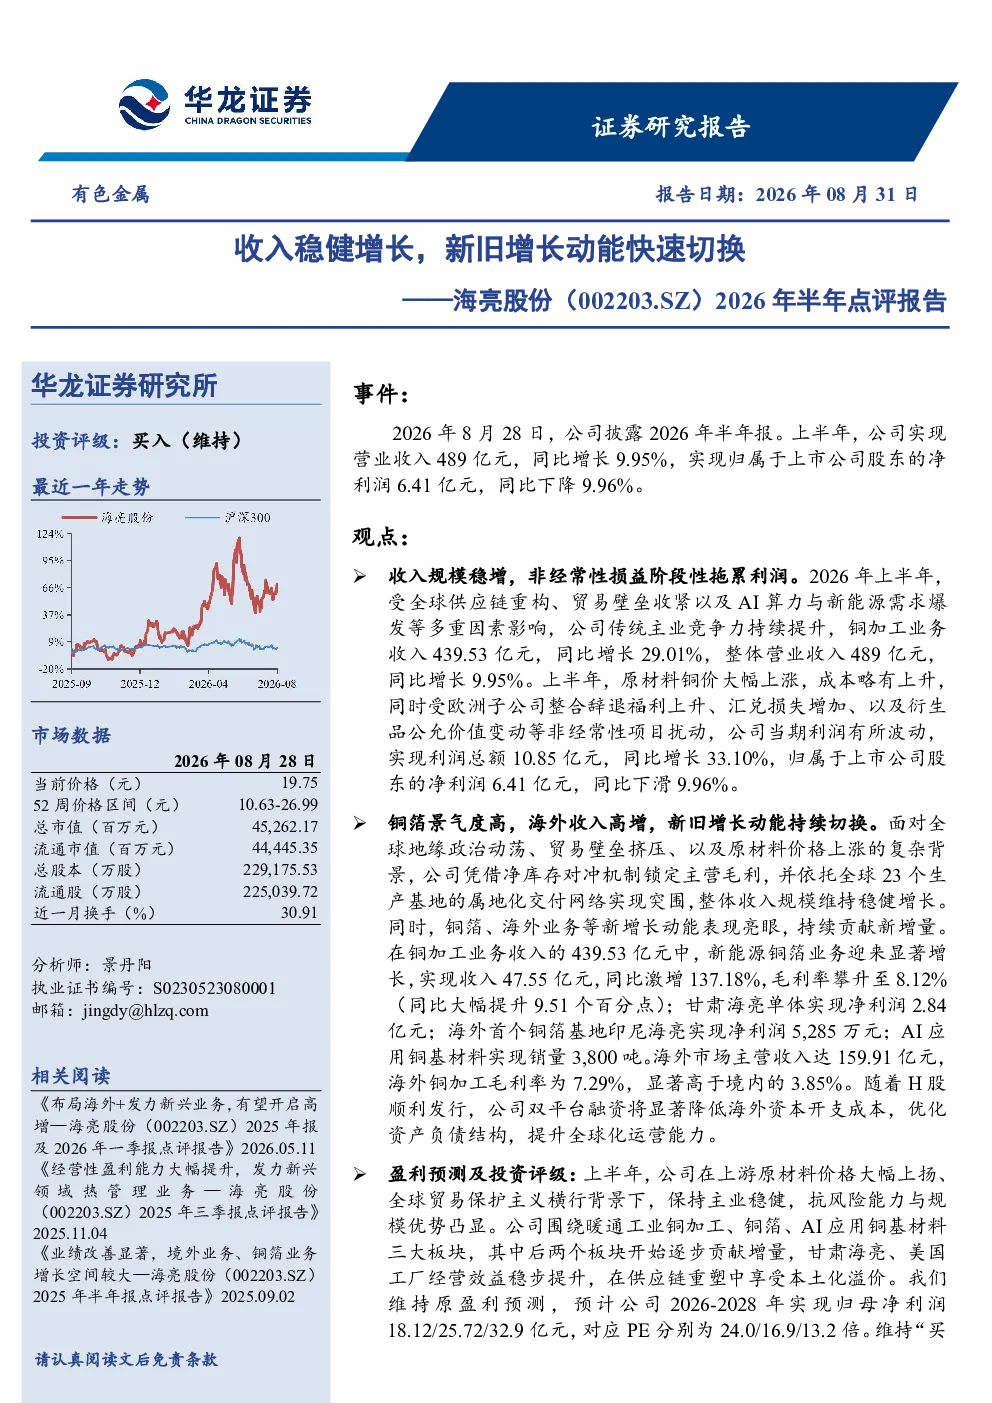
华龙证券对海亮股份2026年半年报点评显示,公司收入稳健增长,但净利润受原材料成本上升等因素拖累。铜加工业务收入同比增长29.01%,整体营收增长9.95%,但净利润下降9.96%。新能源铜箔业务表现亮眼,收入同比增长137.18%,毛利率达8.12%。海外业务收入159.91亿元,毛利率高于境内。公司全球化运营能力提升,H股发行优化资本结构。
有色金属行业发展趋势如何?
报告指出,有色金属行业面临原材料价格波动和贸易保护主义挑战。海亮股份通过新旧增长动能切换应对风险,铜箔和海外业务成为亮点。新能源铜箔业务高速增长,海外市场盈利能力突出。行业需关注原材料价格、关税政策等风险,企业需提升全球化运营能力。
海亮股份报告重点分析了哪些方向?
报告重点分析了海亮股份新旧增长动能切换情况。传统铜加工业务保持竞争力,收入增长29.01%。新能源铜箔业务成为重要增长引擎,收入增长137.18%。海外市场表现突出,收入达159.91亿元。公司通过H股发行提升融资能力,优化资产负债结构。
当前有色金属市场现状如何?
当前有色金属市场面临原材料价格大幅上涨和全球贸易保护主义抬头等挑战。海亮股份在原材料成本上升背景下仍保持主业稳健,显示其抗风险能力。行业整体需关注成本控制和市场风险,企业需加速多元化布局。新能源铜箔等新兴领域成为行业增长新动力。
海亮股份研报有哪些风险提示?
报告提示多项风险:北美铜管业务进展不及预期可能影响业绩;原材料价格波动将直接影响成本;主要经济体关税政策变化可能增加出口压力;地缘政治风险需关注;数据引用存在一定不确定性。这些因素可能对公司经营和财务状况产生影响。
你可能感兴趣
新旧动能切换专题之二:两个维度看高技术制造业投资是否存在增长空间
国信证券2019-09-27
新旧动能切换短期增长承压,维持较高派息价值
山西证券2025-08-22
济川药业:新旧动能切换,BD打造第二增长曲线
中泰证券2024-02-21
2020年宏观经济展望暨固收策略报告:新旧动能切换的曙光
国信证券2019-12-06
2026年中报点评 内需受新旧国标切换短期承压 Q2盈利环比修复显著
未知机构2026-08-26
2026年6月金融数据点评:社融数据走弱,新旧动能转化下贷款“降速提质”
开源证券2026-07-17
2026年6月金融数据点评:信贷结构调整背后的新旧动能分化
东方财富2026-07-26
2026年3月经济数据点评:一季度经济实现良好开局,新旧动能持续转化
开源证券2026-04-17
2024年半年报点评:新旧动能转换,AI赋能收入增势延续
信息技术西南证券2024-08-24
2024年半年报点评:新旧动能转换,AI赋能收入增势延续
西南证券2024-08-28