猜你想问
印尼镍铁产量变化对镍价有何影响?
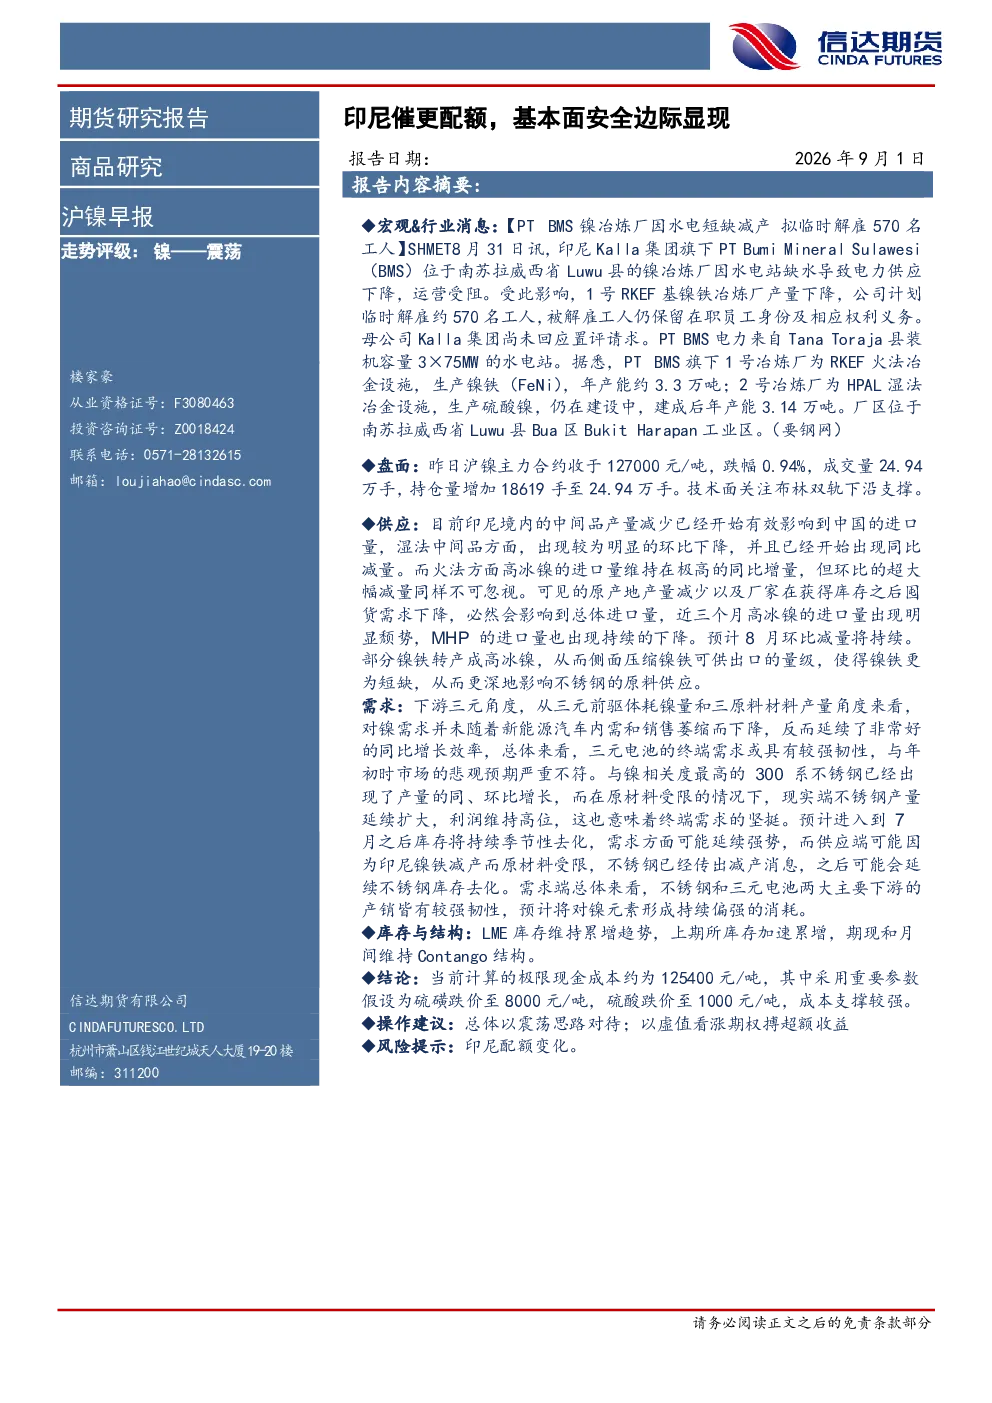
印尼镍铁产量减少,湿法中间品产量环比和同比均下降,火法高冰镍进口量虽同比高增,但环比大幅减少。这表明印尼供应端存在结构性调整,镍铁出口受限可能影响全球镍铁供应,进而对镍价形成支撑。预计8月镍铁进口环比减量持续,部分镍铁转产高冰镍,压缩镍铁出口,影响不锈钢原料供应。
镍行业未来发展趋势如何?
镍行业未来发展趋势显示供应端存在结构性变化,印尼产量调整和镍铁出口受限可能持续影响全球镍铁供应。需求端,三元电池需求强劲,前驱体耗镍量和正极材料产量延续高增长,终端需求韧性较强。300系不锈钢产量同环比增长,不锈钢产量扩大,利润维持高位,显示终端需求坚挺。预计7月后库存季节性去化,需求延续强势,供应受限可能推动不锈钢减产和库存去化。
报告主要分析了哪些方向?
报告主要分析了沪镍盘面与技术面,关注布林双轨下沿支撑;供应端,印尼镍铁产量变化及镍铁出口受限的影响;需求端,三元电池需求强劲及不锈钢产量增长;库存与结构,LME和上期所库存累增,期现和月间维持Contango结构;结论,当前极限现金成本约125400元/吨,成本支撑较强。
当前镍市场现状如何?
当前沪镍主力合约收于127000元/吨,跌幅0.94%,成交量24.94万手,持仓量增加18619手至24.94万手。供应端印尼镍铁产量减少,火法高冰镍进口量环比大幅减少,镍铁出口受限影响不锈钢原料供应。需求端三元电池需求强劲,前驱体耗镍量和正极材料产量高增长,不锈钢产量扩大,利润维持高位。库存方面LME和上期所库存累增,期现和月间维持Contango结构。
研报提示的主要风险是什么?
研报提示的主要风险是印尼配额变化。印尼镍铁产量和出口政策的变化可能对全球镍铁供应产生重大影响,进而影响镍价走势。供应端的调整不确定性较高,可能对镍价形成较大波动。投资者需密切关注印尼相关政策动态,评估其对镍价可能产生的影响。
你可能感兴趣
沪镍早报:印尼催更配额,基本面安全边际显现
信达期货2026-08-31
沪镍早报:受菲律宾镍矿补充,印尼放开配额的意愿不强
信达期货2026-07-22
沪镍早报:受菲律宾镍矿补充,印尼放开配额的意愿不强
信达期货2026-07-23
长城金属 金价多重利好显现 黄金股边际安全度更
未知机构2026-08-21
沪镍早报:宏观动力耗竭,基本面等到配额消息
信达期货2026-08-17
沪镍早报:宏观动力耗竭,基本面等待配额消息
信达期货2026-08-18
有色、能源金属行业周报:本周沪镍价格环比上涨,关注印尼镍矿RKAB配额审批情况
有色金属华西证券2025-01-19
兴期策略谈 周汇印尼镍矿配额政策如何影响镍价 聚焦品种沪镍
未知机构2026-08-10
印尼RKAB配额削减消息刺激下 沪镍价格延续反弹
建信期货2025-12-22
印尼配额存上调预期 沪镍承压偏弱运行
广金期货2026-06-30