猜你想问
山煤国际2026年半年报核心数据有哪些?
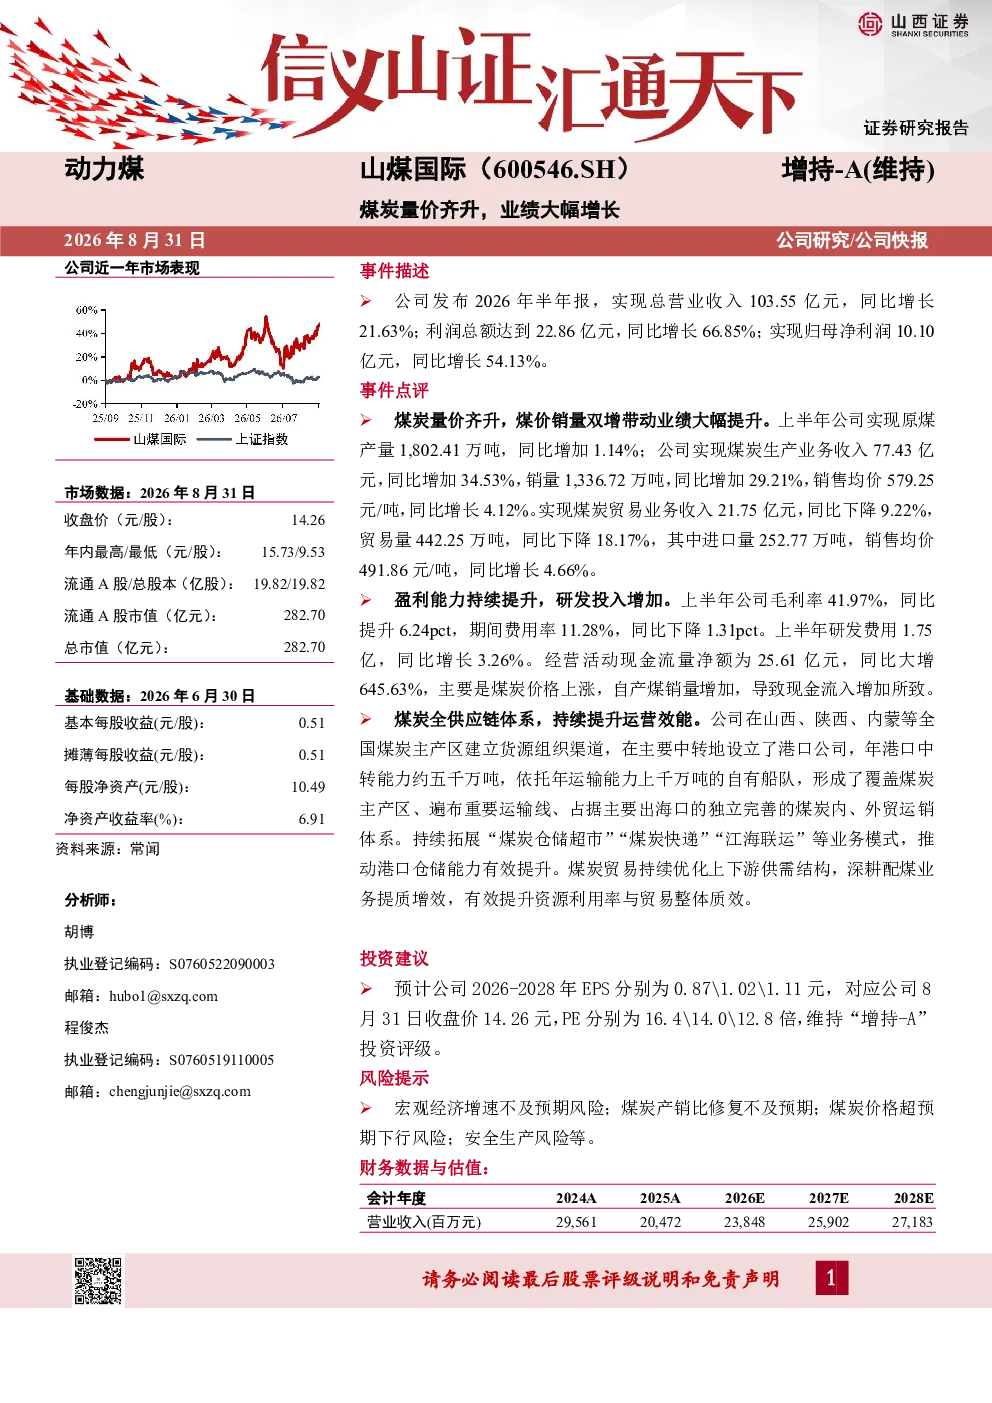
山煤国际2026年半年报显示,总营业收入103.55亿元,同比增长21.63%;利润总额22.86亿元,同比增长66.85%;归母净利润10.10亿元,同比增长54.13%。原煤产量1,802.41万吨,同比增加1.14%,煤炭生产业务收入77.43亿元,同比增长34.53%,销量1,336.72万吨,同比增加29.21%,销售均价579.25元/吨,同比增长4.12%。
煤炭行业发展趋势如何?
煤炭行业正经历量价齐升阶段,煤炭企业通过提升生产效率和优化供应链,增强市场竞争力。山煤国际建立了全国煤炭主产区货源组织渠道,年港口中转能力约五千万吨,自有船队年运输能力上千万吨,形成独立完善的内、外贸运销体系。同时拓展“煤炭仓储超市”“煤炭快递”“江海联运”等业务模式,提升港口仓储能力,优化供需结构,深耕配煤业务提质增效。
报告重点分析了哪些方面?
报告重点分析了煤炭量价齐升对业绩的影响,以及企业如何通过提升运营效能实现业绩增长。具体包括原煤产量、煤炭生产业务收入、销量、销售均价等关键数据,毛利率41.97%,同比提升6.24pct;期间费用率11.28%,同比下降1.31pct。此外,报告还关注了研发投入增加和经营活动现金流净额的大幅增长,主要因煤炭价格上涨及自产煤销量增加。
当前煤炭市场现状如何?
当前煤炭市场呈现量价齐升态势,煤炭企业盈利能力持续提升。山煤国际煤炭生产业务收入77.43亿元,同比增长34.53%,销量1,336.72万吨,同比增加29.21%,销售均价579.25元/吨,同比增长4.12%。同时,煤炭贸易业务虽收入有所下降,但销售均价同比增长4.66%,显示行业整体盈利能力增强。
研报提示哪些风险?
研报提示的主要风险包括宏观经济增速不及预期、煤炭产销比修复不及预期、煤炭价格超预期下行、安全生产风险等。这些风险可能影响煤炭企业的经营业绩和市场表现,投资者需关注行业政策变化、市场需求波动及企业自身运营管理能力,以规避潜在风险。