猜你想问
春秋航空2026年半年报核心内容有哪些?
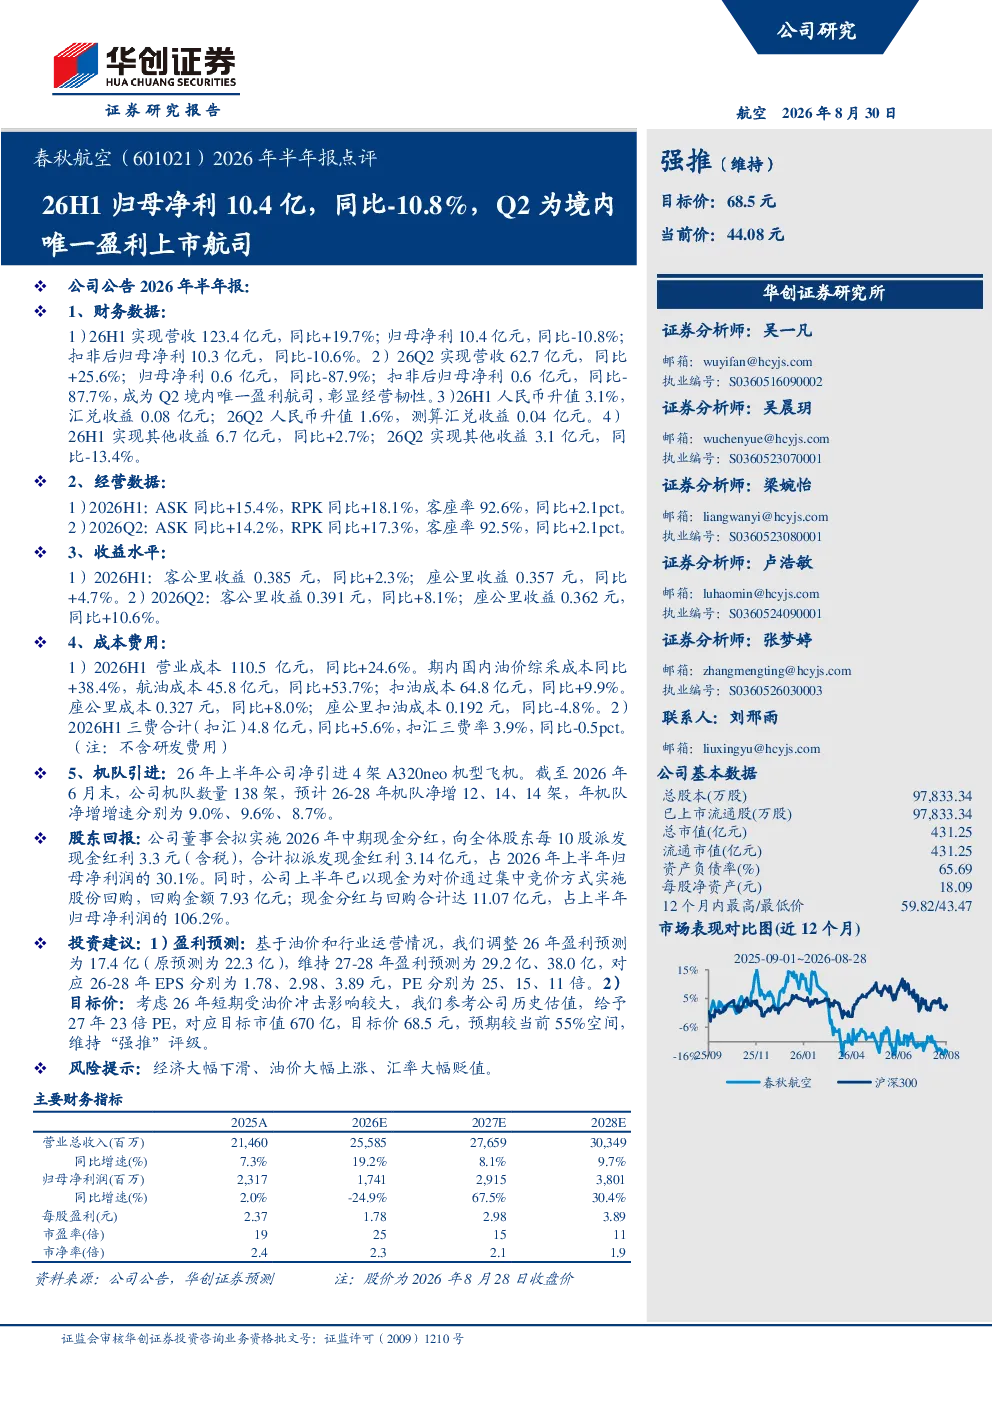
春秋航空2026年半年报显示,公司上半年营收123.4亿元,同比增长19.7%,但归母净利10.4亿元,同比减少10.8%。第二季度营收62.7亿元,同比增长25.6%,归母净利0.6亿元,同比大幅减少87.9%。客座率提升至92.6%,ASK和RPK均实现同比增长。报告还提到人民币升值带来的汇兑收益以及其他收益的变化情况。
航空行业2026年发展趋势如何?
2026年航空行业面临油价上涨、汇率波动等挑战,但市场需求持续恢复。春秋航空通过引进A320neo机型、提升运营效率等方式应对成本压力。行业整体客座率提升,收益水平有所改善,但成本端压力仍需关注。未来几年,机队规模预计将保持稳定增长,行业竞争格局持续变化。
春秋航空2026年半年报重点分析了哪些方面?
报告重点分析了春秋航空的财务数据、经营数据、收益水平、成本费用、机队引进及股东回报。财务方面,营收增长但利润下滑,主要受油价上涨影响。经营方面,客座率和收入指标表现良好,ASK和RPK持续增长。成本方面,航油成本显著上升,但通过管理措施控制了扣油成本。机队方面,上半年引进4架新飞机,未来三年机队规模将稳步扩大。股东回报方面,公司实施中期现金分红并完成股份回购。
当前航空市场现状如何判断?
当前航空市场处于复苏阶段,但仍面临多重挑战。国际航线需求恢复较快,国内航线竞争激烈。春秋航空作为低成本航空公司,通过差异化竞争策略保持市场份额。行业整体成本压力较大,尤其是航油价格波动影响显著。同时,汇率变动也对航空公司盈利产生一定影响。市场预计未来几年将逐步走向稳定,但竞争格局可能进一步调整。
春秋航空2026年半年报存在哪些风险提示?
春秋航空2026年半年报提示的主要风险包括经济大幅下滑可能导致需求下降,油价大幅上涨将加剧成本压力,汇率大幅贬值可能影响汇兑收益。此外,行业竞争加剧、政策变化等因素也可能对公司经营产生影响。公司需密切关注市场动态,采取有效措施应对潜在风险。
你可能感兴趣
春秋航空(601021)2022年年报与2023年一季报交流电话会议纪要-调研纪要
未知机构2023-05-07
春秋航空(601021.SH)2026年半年报点评:油价冲击压制盈利弹性,量价齐升彰显经营韧性
国联民生证券2026-08-28
【中泰研究丨晨会聚焦】春秋航空(601021):大众化引领成长,低成本塑造弹性
中泰证券2022-11-29
春秋航空(601021)-交流纪要
交通运输未知机构2022-06-24
春秋航空:2026年半年度报告
财报2026-08-29
鼎胜新材2026年半年报预告点评 Q2业绩再超预期 涂炭结构 涨价落地 钠电期权共驱价值重估 继
未知机构2026-07-15
2026年半年报业绩预告点评:收入或双位数增长,盈利能力创新高
国联民生证券2026-07-10
长江电新 诺德股份2026年半年报业绩预告点评 主业量价齐升 AI弹性可期 继续推荐
未知机构2026-07-13
2026年半年报点评:氨纶与己二酸修复共振,公司业绩显著回升
基础化工西南证券2026-08-05
2026年半年报点评延续调整,期待改善
国泰海通证券2026-08-09