猜你想问
这份保险行业周报的核心内容是什么?
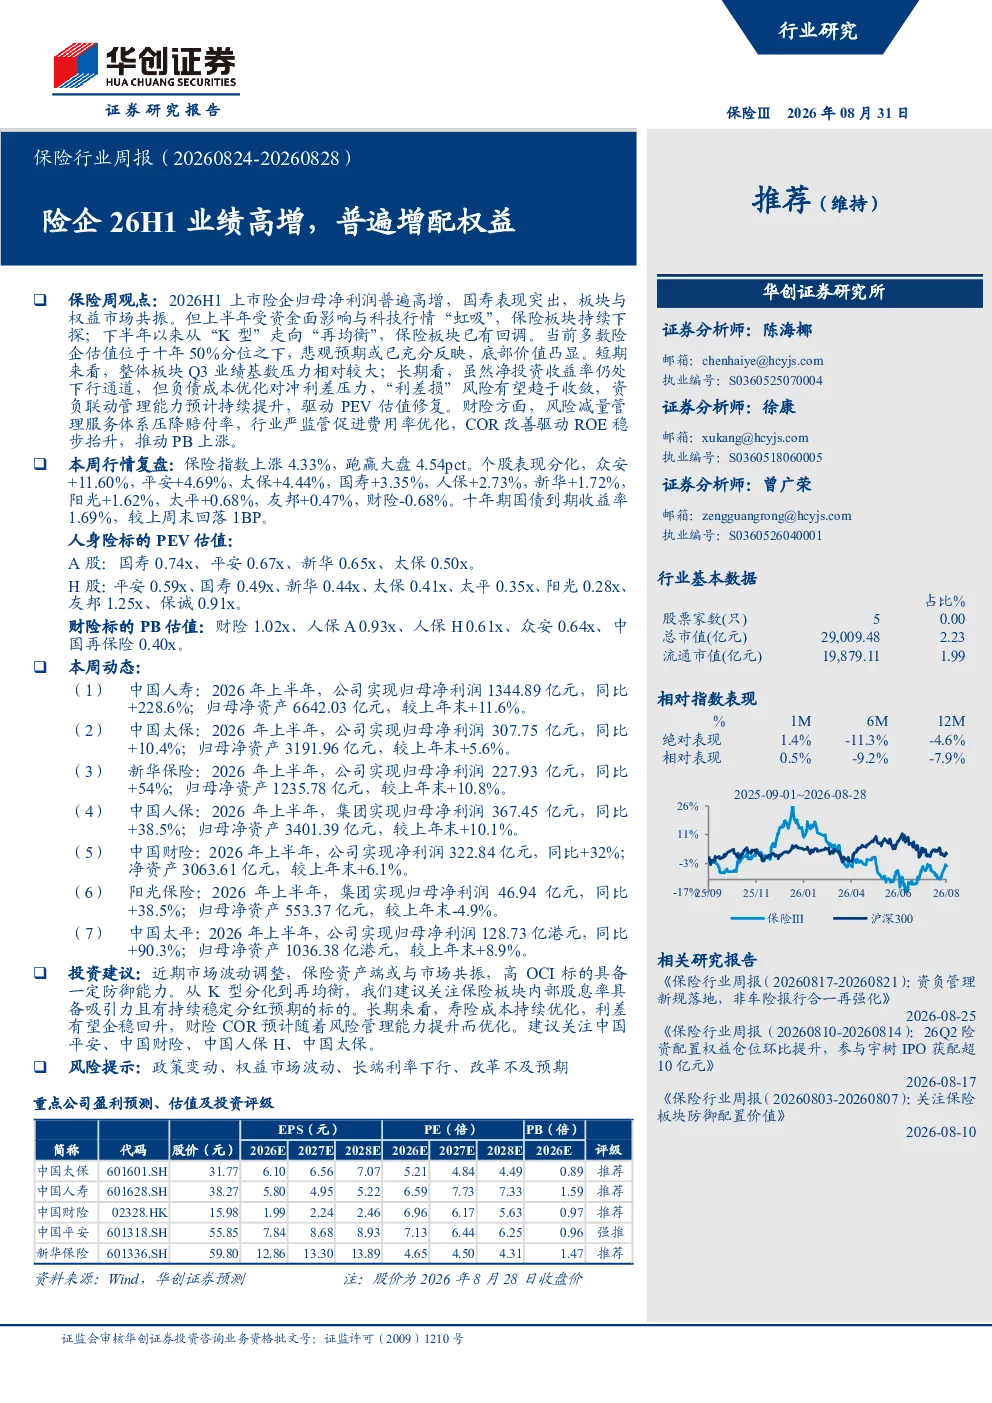
这份周报指出2026年上半年上市险企归母净利润普遍高增,国寿表现突出,板块与权益市场共振。上半年受资金面影响与科技行情“虹吸”,保险板块持续下探;下半年以来从“K型”走向“再均衡”,保险板块已有回调。多数险企估值位于十年50%分位之下,悲观预期或已充分反映,底部价值凸显。短期来看,整体板块Q3业绩基数压力相对较大;长期看,虽然净投资收益率仍处下行通道,但负债成本优化对冲利差压力,“利差损”风险有望趋于收敛,资负联动管理能力预计持续提升,驱动PEV估值修复。财险方面,风险减量管理服务体系压降赔付率,行业严监管促进费用率优化,COR改善驱动ROE稳步抬升,推动PB上涨。
保险行业未来的发展趋势如何?
保险行业未来发展趋势显示,虽然净投资收益率仍处下行通道,但负债成本优化对冲利差压力,“利差损”风险有望趋于收敛,资负联动管理能力预计持续提升,驱动PEV估值修复。寿险成本持续优化,利差有望企稳回升,财险COR预计随着风险管理能力提升而优化。财险方面,风险减量管理服务体系压降赔付率,行业严监管促进费用率优化,COR改善驱动ROE稳步抬升,推动PB上涨。这些因素共同推动保险行业向更稳健、更优化的方向发展。
周报重点分析了哪些方向?
周报重点分析了2026年上半年上市险企的业绩表现,特别是归母净利润的高增情况,以及国寿的突出表现。同时,报告分析了保险板块与权益市场的共振关系,以及板块从“K型”走向“再均衡”的趋势。此外,报告还关注了险企估值的底部价值,以及短期业绩基数压力和长期资负联动管理能力提升的影响。财险方面,则重点分析了风险减量管理、费用率优化和COR改善对ROE及PB的影响。
当前保险市场的现状如何判断?
当前保险市场现状显示,保险板块经历持续下探后已有回调,多数险企估值位于十年50%分位之下,悲观预期或已充分反映,底部价值凸显。短期来看,整体板块Q3业绩基数压力相对较大,但长期看,负债成本优化对冲利差压力,“利差损”风险有望趋于收敛,资负联动管理能力预计持续提升,驱动PEV估值修复。财险方面,风险减量管理服务体系压降赔付率,行业严监管促进费用率优化,COR改善驱动ROE稳步抬升,推动PB上涨。这些迹象表明保险市场正在向更健康、更可持续的方向发展。
这份研报提到了哪些风险提示?
这份研报提到了几个风险提示,包括政策变动可能对保险行业产生的影响,权益市场波动可能带来的不确定性,长端利率下行可能对保险资金收益的影响,以及改革不及预期可能带来的挑战。这些风险因素需要投资者关注,并在投资决策中充分考虑。