猜你想问
优必选上半年人形机器人收入增长情况如何?
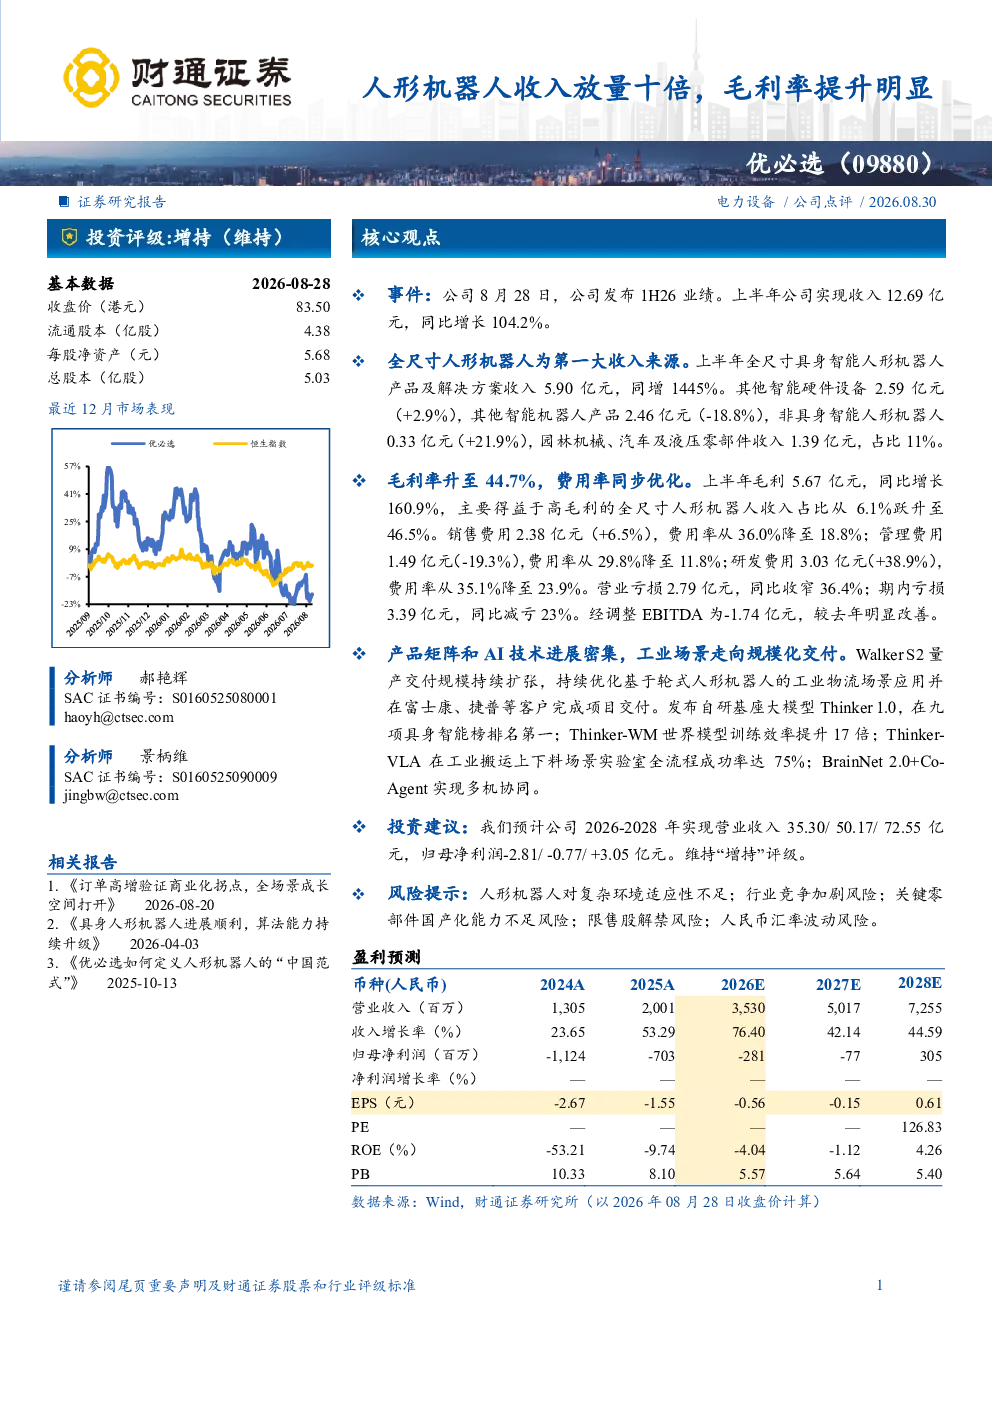
优必选上半年实现收入12.69亿元,同比增长104.2%,其中全尺寸人形机器人产品及解决方案收入5.90亿元,同比增长1445%,成为公司第一大收入来源。这表明公司人形机器人业务发展迅速,市场接受度高,未来增长潜力巨大。
优必选毛利率提升的原因是什么?
优必选毛利率升至44.7%,主要得益于产品结构优化和规模效应显现。公司通过提升生产效率、优化供应链管理以及加大研发投入,推动了产品成本下降和盈利能力增强。同时,销售费用率降至18.8%,管理费用率降至11.8%,研发费用率降至23.9%,费用率同步优化,进一步提升了整体毛利率水平。
人形机器人行业发展趋势如何?
人形机器人行业正处于快速发展阶段,市场需求持续增长。随着AI技术进步和硬件成本下降,人形机器人将在工业自动化、服务机器人等领域得到更广泛的应用。目前,行业领先企业正加速产品迭代和商业化进程,推动行业从概念验证走向规模化交付,未来市场空间广阔。
优必选报告重点分析了哪些方向?
优必选报告重点分析了公司收入增长、毛利率提升、产品矩阵拓展以及AI技术进展等方面。报告指出,公司全尺寸人形机器人产品成为主要收入来源,工业场景规模化交付取得进展,自研基座大模型Thinker 1.0发布,展现了公司在技术创新和产品布局上的优势。同时,报告也关注了公司费用率优化和营业亏损收窄等财务表现。
优必选研报有哪些风险提示?
优必选研报提示了人形机器人对复杂环境适应性不足、行业竞争加剧、关键零部件国产化能力不足、限售股解禁和人民币汇率波动等风险。这些风险可能影响公司业务发展,需要公司持续关注并采取措施应对。例如,人形机器人对复杂环境的适应性仍需提升,行业竞争加剧可能压缩利润空间,关键零部件依赖进口也存在供应链风险。
你可能感兴趣
普源精电:毛利率明显提升,关注24年新品放量
电子设备国金证券2024-02-25
年报点评报告:25Q1毛利率环比持续提升,期待公司数据中心、半导体温控收入放量
国盛证券2025-05-06
收入继续放量,毛利率提升
信息技术中泰证券2018-08-29
三季度收入增长超预期,产品放量带动毛利率显著提升
山西证券2024-10-17
毛利率提升明显,创新药收入占比超70%
西南证券2024-08-23
单Q2收入稳健增长,毛利率明显提升
信息技术中泰证券2025-08-21
Q2收入大幅提升,毛利率明显改善
安信证券2023-08-30
收入利润重回增长,毛利率环比明显提升
建筑建材国信证券2023-04-26
收入大幅增长,毛利率明显提升
华创证券2010-08-18
收入增速受疫情影响,毛利率提升明显
信息技术国信证券2022-08-24