猜你想问
这份研报的核心内容是什么?
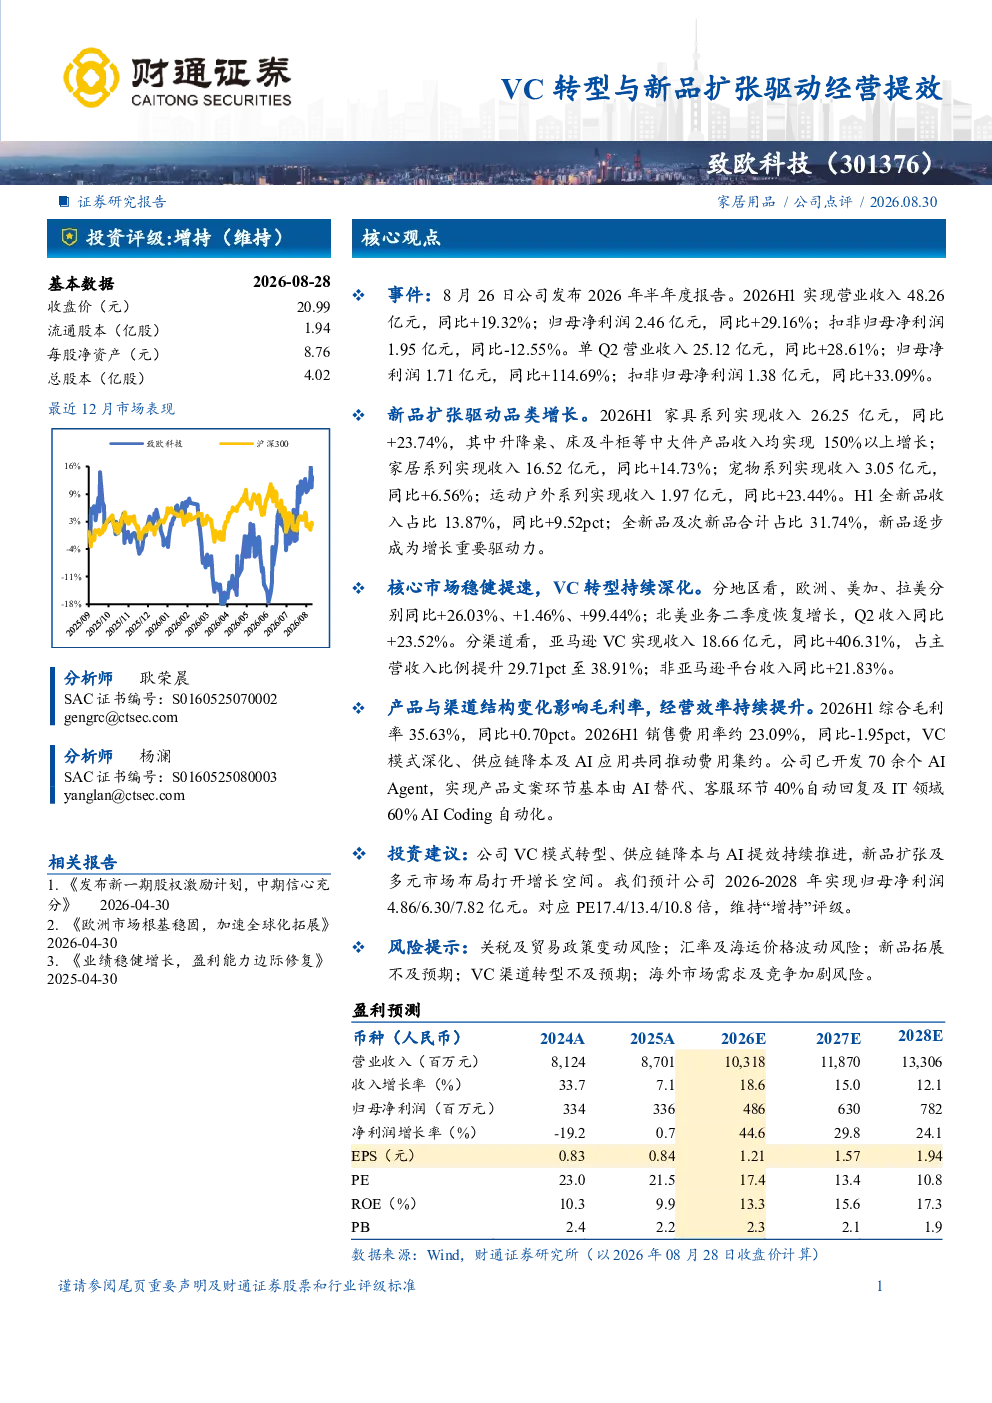
本报告分析致欧科技2026年半年度业绩,显示公司实现营收48.26亿元同比增长19.32%,净利润2.46亿元同比增长29.16%。报告强调新品扩张驱动品类增长,家具系列收入26.25亿元同比增长23.74%,升降桌等中大件产品增长超150%;全新品收入占比达13.87%。VC转型持续深化,北美业务Q2恢复增长,亚马逊平台收入同比激增406.31%至18.66亿元。经营效率提升,毛利率35.63%同比提升0.70pct,销售费用率约23.09%同比降1.95pct,得益于AI应用等集约化措施。
家居行业发展趋势如何?
报告显示致欧科技新品扩张显著,家具系列收入占比提升,升降桌等中大件产品增长强劲,反映市场对定制化、智能化家居产品需求增加。公司多品类布局包括家居、宠物、运动户外等,全新品及次新品合计占比达31.74%,显示行业多元化发展趋势。亚马逊等VC渠道占比提升至38.91%,加速线上线下融合,符合行业数字化转型方向。AI技术在产品文案、客服等环节的应用,也预示行业智能化服务升级趋势。
报告重点分析了哪些方向?
报告重点分析致欧科技新品扩张驱动增长,特别是家具系列中大件产品表现突出,以及VC转型深化成效。具体包括:1)新品收入占比提升至13.87%,成为增长核心动力;2)北美业务Q2收入同比增长23.52%,亚马逊平台收入占比达38.91%;3)AI技术应用于产品、客服、IT环节,推动经营效率提升。同时分析毛利率变化及费用率优化,揭示公司通过渠道和技术应用实现降本增效的路径。
当前市场现状如何判断?
报告显示致欧科技在2026年H1实现营收和净利润双增长,尤其Q2净利润同比大幅增长114.69%,显示公司业务韧性。欧洲、美加、拉美等核心市场增速显著,特别是拉美市场同比增长99.44%,反映海外市场潜力。亚马逊平台收入占比提升,显示跨境电商渠道重要性增强。但扣非归母净利润同比下滑12.55%,需关注成本控制效果。整体看,公司在新品和渠道创新方面取得进展,但海外市场波动和成本压力仍是需关注的因素。
研报提示哪些风险?
报告提示致欧科技面临多重风险:1)关税及贸易政策变动可能影响海外业务成本;2)汇率及海运价格波动增加运营不确定性;3)新品拓展若不及预期,将影响增长持续性;4)VC渠道转型若推进缓慢,可能限制收入结构优化;5)海外市场需求及竞争加剧,可能压缩利润空间。这些风险需关注,但报告未涉及具体风险事件或概率评估。