猜你想问
这份研报的核心内容是什么?
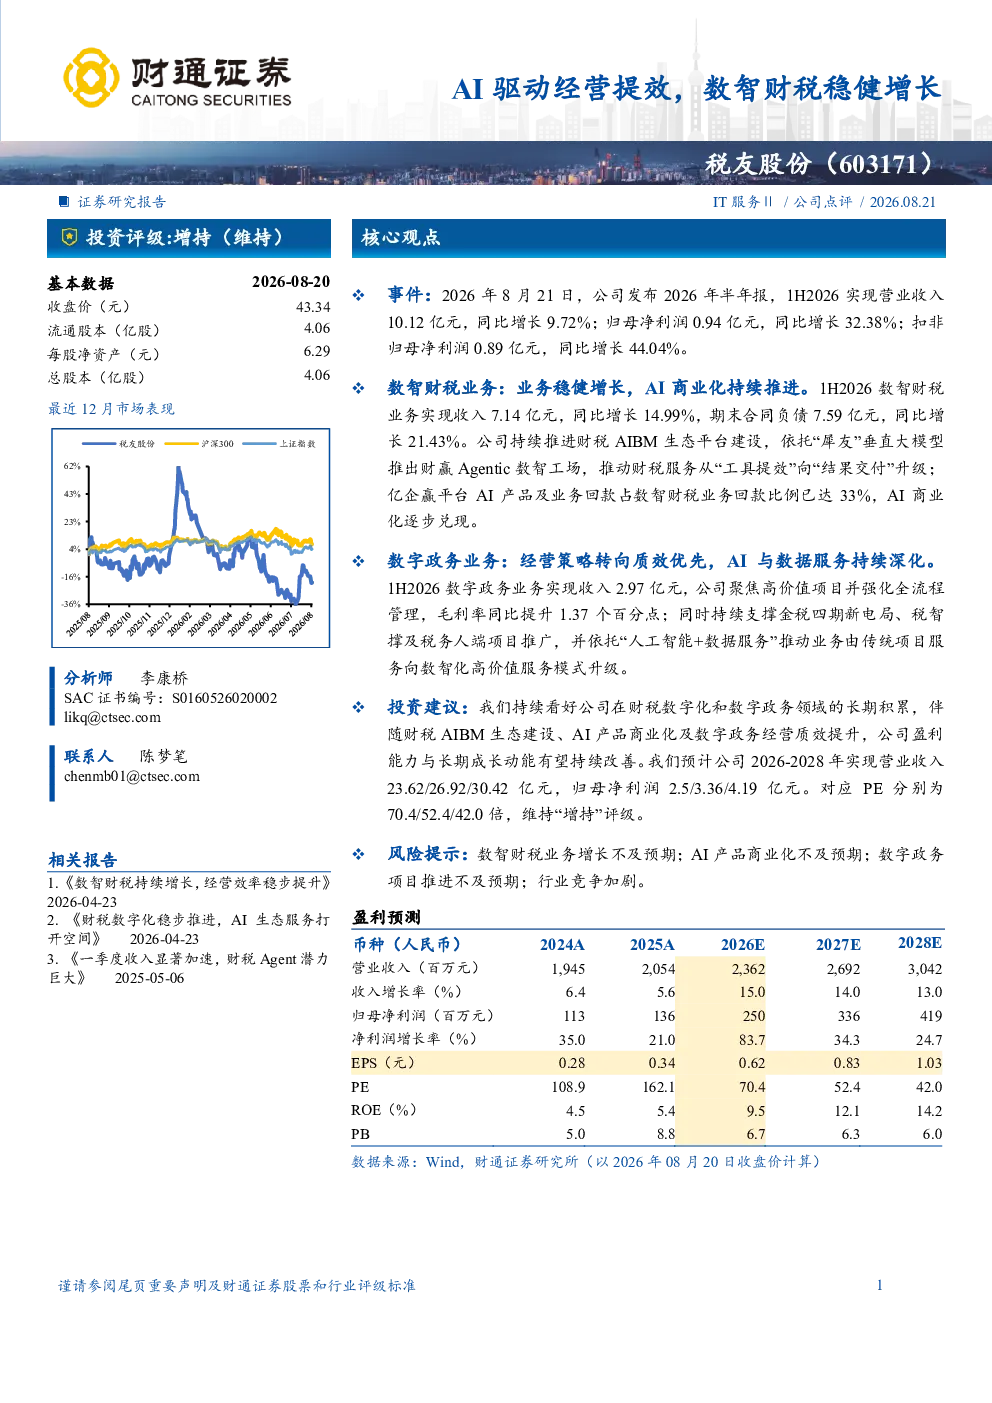
税友股份发布2026年半年报,1H2026实现营业收入10.12亿元,同比增长9.72%;归母净利润0.94亿元,同比增长32.38%;扣非归母净利润0.89亿元,同比增长44.04%。公司业务稳健增长,AI商业化持续推进,数字政务业务经营策略转向质效优先,AI与数据服务持续深化。
数智财税赛道的发展趋势如何?
数智财税业务收入7.14亿元,同比增长14.99%,期末合同负债7.59亿元,同比增长21.43%。亿企赢平台AI产品及业务回款占数智财税业务回款比例已达33%。公司持续推进财税AIBM生态平台建设,依托“犀友”垂直大模型推出财赢Agentic数智工场,推动财税服务从“工具提效”向“结果交付”升级,AI商业化逐步兑现。
研报重点分析了哪些方向?
研报重点分析了数智财税业务和数字政务业务。数智财税方面,公司依托“犀友”垂直大模型推出财赢Agentic数智工场,推动财税服务升级。数字政务方面,公司聚焦高价值项目并强化全流程管理,依托“人工智能+数据服务”推动业务由传统项目服务向数智化高价值服务模式升级。
当前市场对数智财税业务的现状如何?
数智财税业务收入7.14亿元,同比增长14.99%,期末合同负债7.59亿元,同比增长21.43%。亿企赢平台AI产品及业务回款占数智财税业务回款比例已达33%。公司持续推进财税AIBM生态平台建设,依托“犀友”垂直大模型推出财赢Agentic数智工场,推动财税服务从“工具提效”向“结果交付”升级,AI商业化逐步兑现。
研报提到了哪些风险提示?
研报提示的风险包括数智财税业务增长不及预期;AI产品商业化不及预期;数字政务项目推进不及预期;行业竞争加剧。这些风险可能影响公司的业务发展和盈利能力。
你可能感兴趣
税友股份(603171)2026年中报点评:数智财税增长提质,AI商业化加速兑现
华创证券2026-08-26
AI商业化落地助力业绩增长,数智财税生态构建逐步完善
长城证券2026-08-27
红旗连锁2020H1业绩点评:主业稳健经营,展店+提效+管理输出驱动未来增长
商贸零售安信证券2020-08-18
AI提效加速渗透,生态扩张驱动Q3稳健增长
第一上海证券2025-11-19
数智财税持续增长,经营效率稳步提升
财通证券2026-04-24
2026年中报点评数智财税业务成长性良好,AI助力公司产品服务升级
中泰证券2026-09-06
产品百问百科丨达摩盘:AI驱动的数智策略中台,从看见真实用户到实现全域确定性增长
信息技术阿里巴巴2026-06-15
业绩稳健增长,算网数智扩盘提质
信息技术国金证券2025-04-18
经营稳健提效,神会员预计将促进核心本地业务增长
国信证券2024-08-30
24年报及25Q1点评:业绩稳健增长,AI赋能提效
商贸零售太平洋证券2025-04-26