猜你想问
这份报告的核心内容是什么?
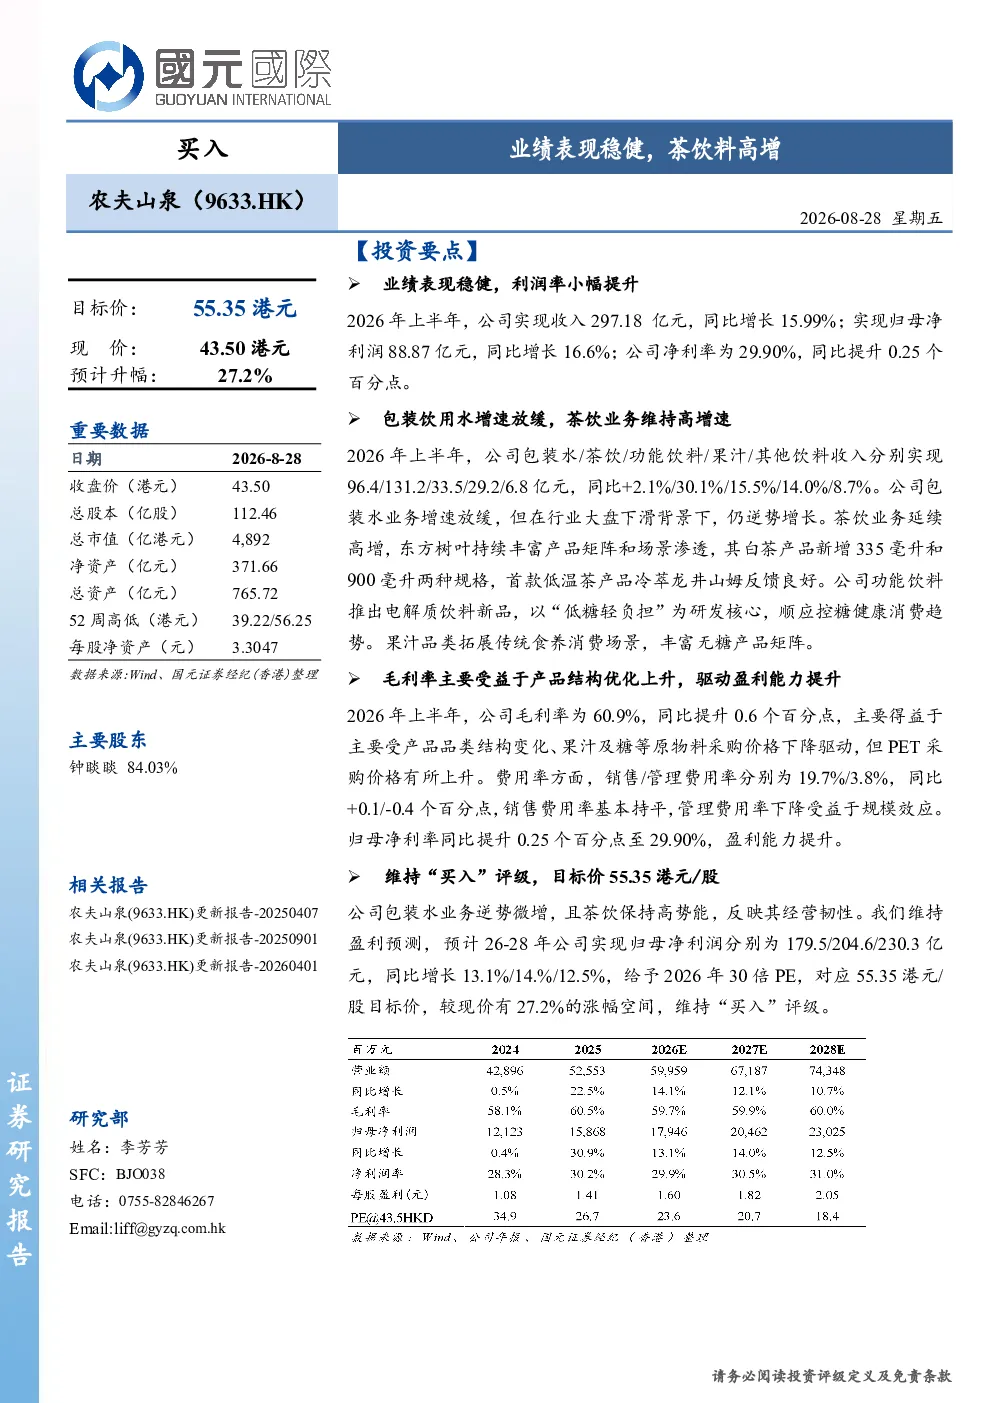
报告显示,2026年上半年公司实现收入297.18亿元,同比增长15.99%;归母净利润88.87亿元,同比增长16.6%。茶饮业务增长显著,收入131.2亿元,同比增长30.1%,成为主要增长动力。包装水业务逆势微增,功能饮料和果汁业务也保持稳健增长。毛利率提升至60.9%,主要得益于产品结构优化和原材料价格下降。
饮料行业未来发展趋势如何?
饮料行业正朝着健康化、多元化方向发展。消费者对健康饮用水的需求提升,推动包装水业务增长。茶饮市场持续创新,功能性饮料满足特定健康需求,如农夫山泉推出的低糖轻负担电解质饮料。果汁品类也在拓展无糖产品,满足不同消费场景。行业竞争激烈,企业需持续创新和优化产品结构。
报告重点分析了哪些业务方向?
报告重点分析了公司各业务板块的表现和趋势。包装水业务虽然增速放缓,但仍保持增长,受益于健康饮水认知提升和水源地布局。茶饮业务是主要增长引擎,东方树叶丰富产品矩阵,白茶和冷萃龙井等新品表现良好。功能饮料和果汁业务也保持稳健增长,分别增长15.5%和14.0%。公司通过产品创新和结构优化提升盈利能力。
当前饮料市场的整体状况是怎样的?
当前饮料市场呈现多元化发展趋势,健康化成为主要趋势。包装水、茶饮、功能饮料和果汁等品类均保持增长,但增速和结构存在差异。包装水业务受益于健康认知提升,茶饮业务保持高势能,功能饮料和果汁业务也稳步增长。市场竞争激烈,企业需通过产品创新和品牌建设提升竞争力。公司整体经营稳健,盈利能力持续提升。
这份报告提到了哪些风险因素?
报告提示了原材料成本上涨、市场竞争加剧、水源地污染和食品安全等风险因素。原材料成本波动可能影响毛利率,市场竞争加剧可能压缩利润空间,水源地污染和食品安全问题则可能影响品牌形象和消费者信心。公司需加强供应链管理和质量控制,应对潜在风险。此外,行业竞争格局变化也可能带来不确定性。
你可能感兴趣
茶饮料增长亮眼,双轮驱动表现稳健
中泰证券2022-03-30
2026年半年报点评26Q2特饮稳健增长,茶饮料表现亮眼
国联民生证券2026-08-13
2026年半年报点评:26Q2特饮稳健增长,茶饮料表现亮眼
国联民生证券2026-08-12
“内生+外延”驱动常规品业务高增,23Q1业绩表现稳健
机械设备长城证券2023-04-25
2025年报业绩点评:经营表现稳健,外卖收入高增
食品饮料国泰海通证券2026-03-25
2025三季报业绩表现稳健,存贷维持高增,资产质量优异
中泰证券2025-11-01
业绩表现超预期,冲泡稳健即饮高增
食品饮料财通证券2024-04-19
2022年中报点评:收入稳健业绩高增,新兴市场表现亮眼
电子设备西部证券2022-08-25
毛戈平业绩稳健高增,彩妆表现亮眼
国泰海通证券2026-08-31
公司信息更新报告:受益国补2024Q4业绩高增&2025Q1增长稳健,自主品牌出海延续亮眼表现
家用电器开源证券2025-04-27