猜你想问
隆盛科技EGR及天然气喷射系统业务增长情况如何?
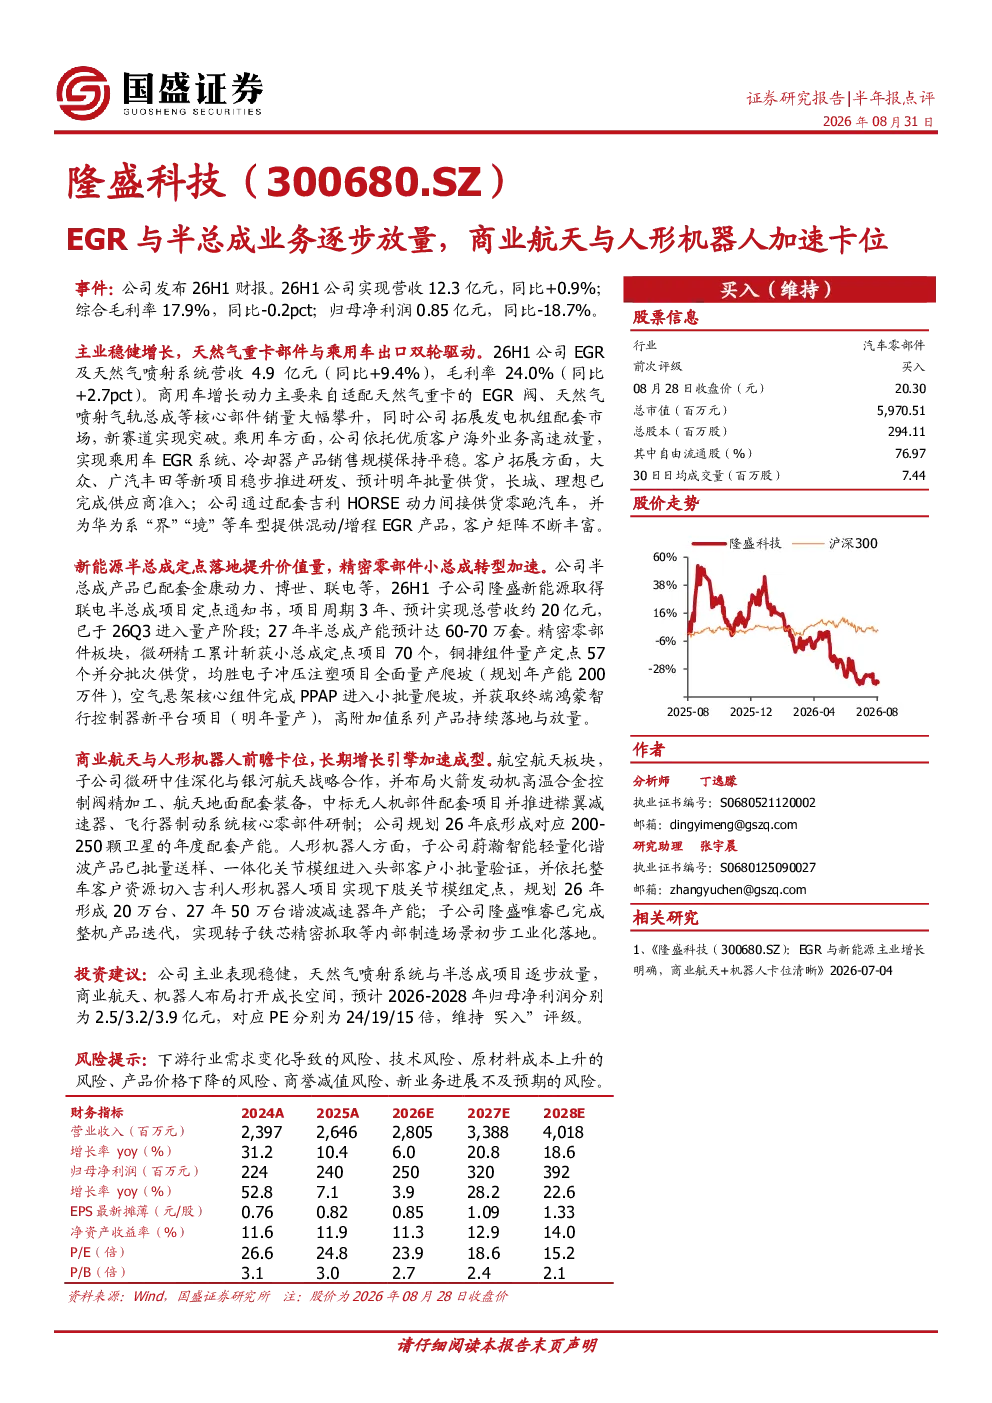
隆盛科技26H1中EGR及天然气喷射系统营收达4.9亿元,同比+9.4%,毛利率提升2.7pct至24.0%。商用车增长主要来自适配天然气重卡的EGR阀、天然气喷射气轨总成等核心部件销量大幅攀升,同时公司拓展发电机组配套市场实现新赛道突破。乘用车方面,依托优质客户海外业务高速放量,EGR系统、冷却器产品销售规模保持平稳。客户拓展方面,大众、广汽丰田等新项目稳步推进研发,预计明年批量供货,长城、理想已完成供应商准入;通过配套吉利HORSE动力间接供货零跑汽车,并为华为系车型提供混动/增程EGR产品,客户矩阵不断丰富。
隆盛科技半总成业务进展及未来规划?
隆盛科技半总成产品已配套金康动力、博世、联电等。26H1子公司隆盛新能源取得联电半总成项目定点通知书,项目周期3年、预计总营收约20亿元,已于26Q3进入量产阶段;27年半总成产能预计达60-70万套。精密零部件板块,微研精工累计斩获小总成定点项目70个,铜排组件量产定点57个并分批次供货,均胜电子冲压注塑项目全面量产爬坡(规划年产能200万件),空气悬架核心组件完成PPAP进入小批量爬坡,并获取终端鸿蒙智行控制器新平台项目(明年量产),高附加值系列产品持续落地与放量。
隆盛科技在商业航天与人形机器人领域的布局?
商业航天方面,子公司微研中佳深化与银河航天战略合作,布局火箭发动机高温合金控制阀精加工、航天地面配套装备,中标无人机部件配套项目并推进襟翼减速器、飞行器制动系统核心零部件研制;公司规划26年底形成对应200-250颗卫星的年度配套产能。人形机器人方面,子公司蔚瀚智能轻量化谐波产品已批量送样、一体化关节模组进入头部客户小批量验证,并依托整车客户资源切入吉利人形机器人项目实现下肢关节模组定点,规划26年形成20万台、27年50万台谐波减速器年产能;子公司隆盛唯睿已完成整机产品迭代,实现转子铁芯精密抓取等内部制造场景初步工业化落地。
隆盛科技当前市场表现及行业发展趋势?
隆盛科技26H1实现营收12.3亿元,同比+0.9%;归母净利润0.85亿元,同比-18.7%。主业稳健增长,EGR及天然气喷射系统营收同比+9.4%,毛利率提升2.7pct。商用车增长动力来自适配天然气重卡的EGR阀、天然气喷射气轨总成等核心部件销量大幅攀升,乘用车方面依托优质客户海外业务高速放量。新能源半总成项目逐步放量,精密零部件小总成转型加速,高附加值系列产品持续落地与放量。商业航天与人形机器人领域前瞻卡位,长期增长引擎加速成型。
隆盛科技研报中提示的主要风险?
隆盛科技研报提示的主要风险包括:下游行业需求变化导致的风险、技术风险、原材料成本上升的风险、产品价格下降的风险、商誉减值风险、新业务进展不及预期的风险。需关注下游行业需求波动对业绩的影响,技术迭代带来的挑战,原材料价格波动对成本控制的影响,产品竞争加剧导致的价格压力,商誉减值对财务状况的冲击,以及新业务如商业航天、人形机器人等领域进展的不确定性。