猜你想问
这份研报的核心内容是什么?
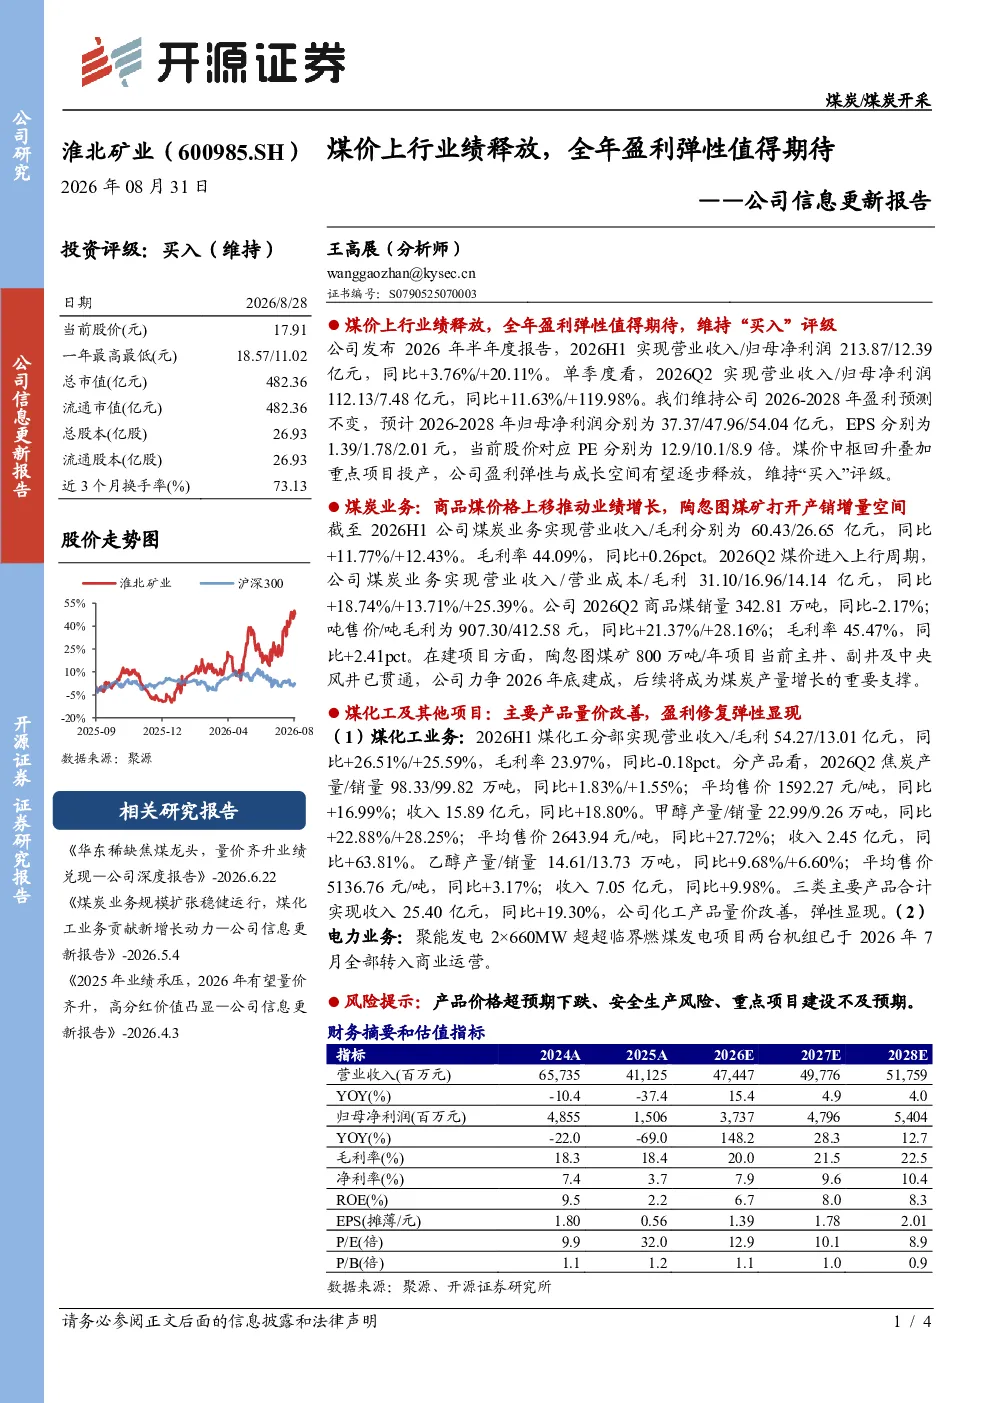
这份研报指出,公司2026年上半年业绩增长主要得益于煤价上移和重点项目投产。报告维持2026-2028年盈利预测不变,预计归母净利润分别为37.37/47.96/54.04亿元,EPS分别为1.39/1.78/2.01元,当前股价对应PE分别为12.9/10.1/8.9倍。煤价中枢回升叠加重点项目投产,公司盈利弹性与成长空间有望逐步释放,维持“买入”评级。
当前煤炭行业的发展趋势如何?
当前煤炭行业发展呈现煤价中枢回升态势,对煤炭企业盈利能力产生积极影响。同时,重点项目的投产成为煤炭产量增长的重要支撑,如淮北矿业的陶忽图煤矿800万吨/年项目力争2026年底建成。煤炭业务方面,2026年上半年煤炭业务实现营业收入/毛利分别为60.43/26.65亿元,同比+11.77%/+12.43%,毛利率44.09%,同比+0.26pct。这些因素共同推动煤炭行业向好的发展态势。
报告中重点分析了哪些方向?
报告重点分析了煤炭业务和煤化工业务的业绩表现。煤炭业务方面,2026年上半年煤炭业务实现营业收入/毛利分别为60.43/26.65亿元,同比+11.77%/+12.43%,毛利率44.09%,同比+0.26pct。煤化工业务方面,2026年上半年煤化工分部实现营业收入/毛利54.27/13.01亿元,同比+26.51%/+25.59%,毛利率23.97%,同比-0.18pct。此外,电力业务方面,聚能发电2×660MW超超临界燃煤发电项目两台机组已于2026年7月全部转入商业运营。
当前市场对煤炭行业的现状判断是什么?
当前市场对煤炭行业的现状判断是,煤价中枢回升为煤炭企业带来业绩释放机会,同时重点项目的投产为行业增长提供动力。以淮北矿业为例,其2026年上半年煤炭业务和煤化工业务均实现营收和毛利同比增长,显示出行业整体向好的趋势。不过,市场也需关注产品价格波动、安全生产风险等因素对行业的影响。
研报中提示了哪些风险?
研报提示了产品价格超预期下跌、安全生产风险、重点项目建设不及预期等风险。产品价格波动直接影响煤炭和化工产品的营收和利润水平,安全生产是煤炭行业永恒的主题,任何事故都可能对企业经营造成重大影响。此外,重点项目建设进度若不及预期,也可能影响公司的长期发展目标。这些风险需引起投资者关注。