猜你想问
这份研报主要分析了什么内容?
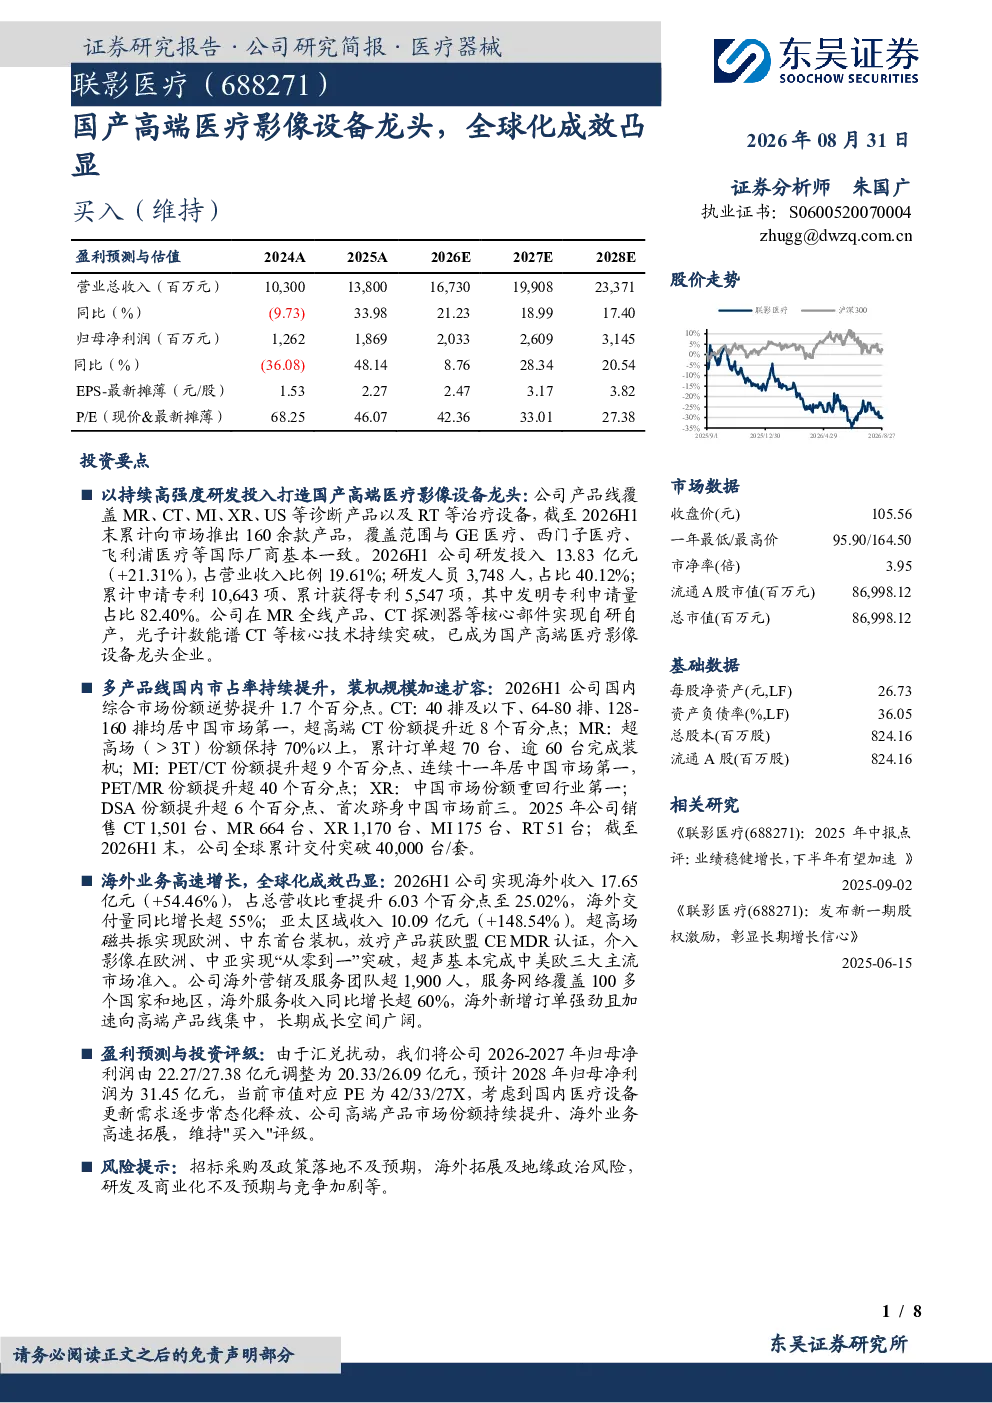
这份研报主要分析了国产高端医疗影像设备龙头企业联影医疗的业务发展情况。报告指出,联影医疗是国内领先的高性能医学影像设备、放射治疗产品及生命科学仪器企业,产品线覆盖MR、CT、MI、XR、US等诊断设备以及RT等治疗设备,累计向市场推出160余款产品。2026年上半年,公司实现营业收入70.52亿元,归母净利润8.97亿元,扣非归母净利润8.27亿元。报告还分析了公司设备与服务双轮驱动的收入结构持续优化,研发投入持续加码,以及分季度经营逐季向好的趋势。
高端医疗影像设备行业的发展趋势如何?
高端医疗影像设备行业的发展趋势主要体现在国产替代加速和全球化布局加快。国内市场方面,随着技术进步和产品质量提升,国产高端医疗影像设备在市场份额上持续提升,特别是在CT、MR、分子影像等领域,已占据领先地位。例如,联影医疗在国内综合市场份额逆势提升1.7个百分点,超高端CT市场份额同比提升近8个百分点,PET/CT市场份额连续十一年位居中国市场首位。全球化方面,公司海外收入高速增长,2026年上半年实现海外收入17.65亿元,占总营收比重提升至25.02%,亚太区域收入增长尤为显著,达到10.09亿元,增长148.54%。
研报重点分析了联影医疗的哪些方面?
研报重点分析了联影医疗的主营业务盈利能力、国内市场占有率、产品线发展以及全球化成效。在主营业务盈利能力方面,报告指出尽管2026年上半年归母净利润有所下降,但扣非归母净利润仍保持增长,且经营活动现金流量净额已显著转正,销售回款持续改善。在国内市场占有率方面,联影医疗在CT、MR、分子影像、XR等多个产品线市场份额持续提升,全球累计装机突破40,000台/套。在全球化成效方面,公司海外收入同比增长54.46%,海外交付量同比增长超55%,高端产品加速进入海外市场。
当前高端医疗影像设备市场的现状如何?
当前高端医疗影像设备市场呈现国产替代加速和市场竞争加剧的态势。国产企业在技术水平和产品质量上已接近国际领先水平,市场份额持续提升,特别是在政策支持和市场需求的双重驱动下,国产替代进程加快。以联影医疗为例,其在多个产品线已位居中国市场第一,并积极拓展海外市场。然而,市场竞争也日益激烈,国际巨头仍在高端市场占据优势,国内企业需持续加大研发投入和技术创新,以应对市场竞争和需求变化。
研报提示了哪些风险?
研报提示了招标采购及政策落地不及预期、海外拓展及地缘政治风险、研发及商业化不及预期与竞争加剧等风险。在招标采购及政策落地方面,医疗设备的采购通常受到政府招标政策和行业监管的影响,政策变化可能对企业的销售和盈利能力产生影响。在海外拓展方面,地缘政治风险和贸易壁垒可能对企业的国际化进程造成不确定性。此外,研发投入大、技术迭代快,若研发及商业化不及预期,可能影响企业的长期发展。市场竞争加剧也可能对企业的市场份额和盈利能力造成压力。