猜你想问
这份研报主要分析了哪些行业板块的投资机会?
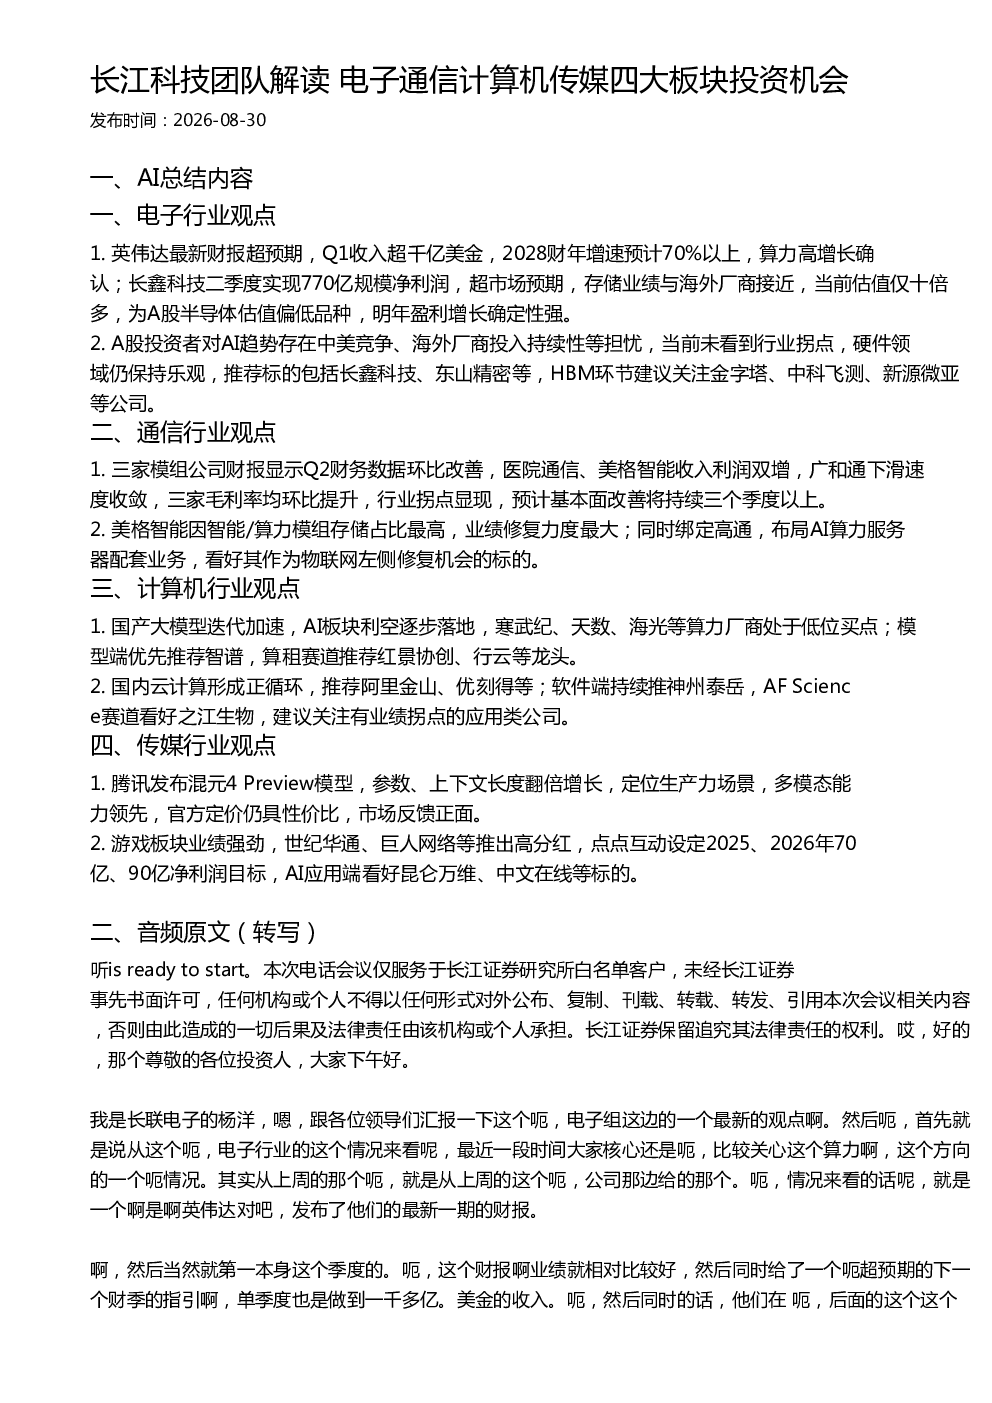
本研报重点解读了电子、通信、计算机、传媒四大板块的投资机会。电子行业关注英伟达算力高增长及长鑫科技存储业绩;通信行业分析模组公司Q2财务改善和美格智能的物联网修复机会;计算机行业探讨国产大模型迭代、云计算正循环及软件端机会;传媒行业则聚焦腾讯混元4模型及游戏板块业绩表现。
当前电子行业的发展趋势如何?
电子行业呈现算力高增长趋势,英伟达Q2财年增速预计超70%。长鑫科技二季度净利润超预期,存储业绩接近海外厂商但估值偏低,明年盈利增长确定性强。A股投资者对AI硬件领域保持乐观,推荐长鑫科技、东山精密等,HBM环节建议关注金字塔、中科飞测、新源微亚等公司。
报告对通信行业的重点分析方向是什么?
报告关注通信行业Q2财务数据环比改善,美格智能收入利润双增,广和通下滑收敛,行业拐点显现,预计改善可持续超三个季度。美格智能因智能/算力模组存储占比高,业绩修复力度大,且绑定高通布局AI算力服务器,被视为物联网左侧修复机会标的。
市场对通信行业的现状判断是怎样的?
通信行业市场判断Q2财务数据环比改善,显示行业拐点显现。美格智能等模组公司收入利润双增,广和通下滑收敛,基本面改善预计持续超三个季度。行业整体呈现逐步复苏态势,为投资者提供了关注左侧修复机会的窗口期。
研报是否存在需要关注的风险提示?
研报提示A股投资者对AI趋势存在担忧,但硬件领域仍保持乐观。需关注半导体行业周期性波动及市场竞争加剧风险。通信行业虽有拐点显现,但行业复苏进程仍需持续观察。计算机行业国产大模型迭代加速,但技术路线不确定性需留意。传媒行业AI应用端发展存在技术迭代风险。
你可能感兴趣
总量与行业政策解读及观点分享TMT板块计算机海外电子通信传媒20241005
未知机构2024-10-05
20260816科技纪要电子通信计算机传媒互联网板块分析
未知机构2026-08-17
长江科技周度观点:电子计算机传媒通信板块投资线索
未知机构2026-09-13
【长江电子杨洋团队】持续推荐电子纸板块,关注电子纸学习本市场激增机会
未知机构2023-11-28
长江通信黄天佑团队 高通与AWS宣布多代数据中心合作 重视 美格智能 投资机会
未知机构2026-09-09
长江通信 液冷Tier1环节拆解及投资机会解读
未知机构2026-07-13
电子行业重大事项点评:聚焦《超高清视频产业发展行动计划》,细数电子产业四大板块投资机会
电子设备华创证券2019-03-04
openai正式开放sora继续看好ai板块投资机会东吴传媒互联网张良卫团队
未知机构2024-12-10
长江证券科技行业会议要点:存储/芯片/通信/计算机/传媒等投资分析
未知机构2026-08-16
【长江通信于海宁团队】中天科技1
未知机构2022-03-14